Wat je moet onthouden
Terreta Spain, bijgewerkt in juni 2026
Spaanse SL versus Franse SCI: welke rechtsvorm moet je kiezen om in Spanje te kopen?
Dit is een van de vragen die het vaakst terugkomt in onze gesprekken met Franse beleggers. Velen komen met een SCI die al in Frankrijk is opgericht en vragen zich af of ze die kunnen gebruiken om in Spanje onroerend goed te kopen. Het korte antwoord: technisch gezien wel, maar in de praktijk zou dat zonde zijn. We leggen het u uit.
De Franse SCI in Spanje: wat u moet weten
De SCI (Société Civile Immobilière) is in Frankrijk een veelgebruikte rechtsvorm om samen met familie of met meerdere personen onroerend goed te bezitten. Deze structuur is fiscaal transparant: de inkomsten vloeien rechtstreeks naar de vennoten en worden op persoonlijke titel belast.
Het probleem: deze fiscale transparantie wordt in Spanje niet erkend.
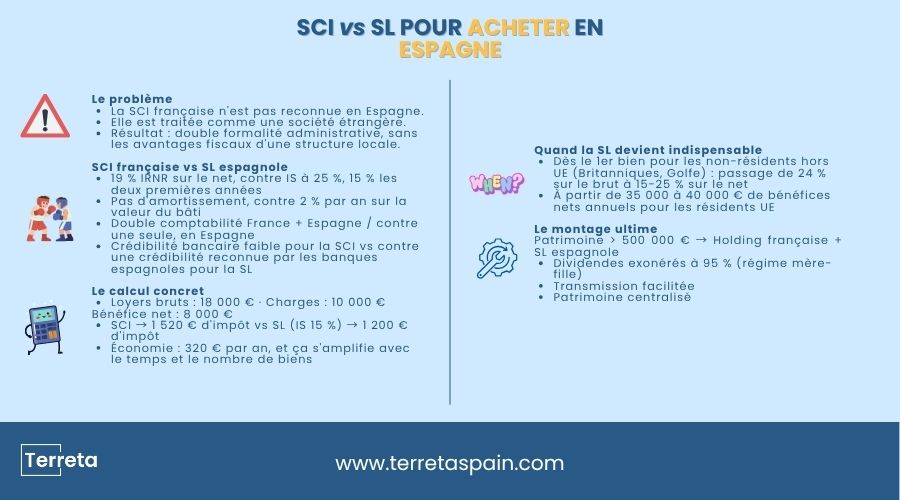
In Spanje wordt een Franse SCI behandeld als een buitenlandse vennootschap. Zij is dus onderworpen aan de IRNR (inkomstenbelasting voor niet-ingezetenen).
- 19 % van de nettohuuropbrengsten indien de SCI in de EU is gevestigd (Frankrijk, bron: https://www.boe.es/buscar/act.php?id=BOE-A-2004-4527)
- Met de mogelijkheid om de kosten af te trekken, maar onder strengere voorwaarden dan bij een Spaanse SL
- Spaanse meldingsplichten naast de Franse verplichtingen
- Dubbele administratieve laag: Spaanse boekhouding + Franse boekhouding
Aan Franse zijde blijven de vennoten van de SCI belastingplichtig over de Spaanse huuropbrengsten volgens de Franse regels, waarbij het Frans-Spaanse belastingverdrag wordt toegepast om dubbele belasting te voorkomen.
In de praktijk: de Société Civile Immobilière brengt in beide landen administratieve en fiscale complexiteit met zich mee, zonder de fiscale voordelen van een lokale Spaanse structuur te bieden.
Nieuws van Terreta Spain: volgens het belastingverdrag tussen Frankrijk en Spanje worden inkomsten uit onroerend goed in Spanje belast. Dit betekent echter niet dat u in Frankrijk geen aangifte hoeft te doen, noch dat u in beide landen geen administratieve rompslomp hoeft te doorlopen. Het resultaat: twee keer zoveel formaliteiten, zonder de voordelen.
Heeft u vragen over uw vastgoedinvestering in Spanje? Maak dan een afspraak voor een telefoongesprek met ons team.
De Spaanse SL: het toonaangevende model voor vastgoedinvesteringen in Spanje
De SL (Sociedad Limitada) is de Spaanse tegenhanger van de Franse SARL. Dit is de rechtsvorm die het meest wordt gebruikt door buitenlandse investeerders die onroerend goed kopen in Spanje, en daar zijn goede redenen voor.
Wat dit concreet mogelijk maakt:
- 25 % vennootschapsbelasting over de nettowinst (15 % in de eerste twee winstgevende boekjaren, bron: https://www.boe.es/buscar/act.php?id=BOE-A-2014-12328)
- Aftrek van alle lasten: rente op leningen, IBI (onroerendgoedbelasting), kosten van mede-eigendom, verzekering, kosten voor verhuurbeheer, afschrijvingen op het onroerend goed (2 tot 3 % per jaar op de waarde van het gebouw volgens de AEAT)
- Overdracht door middel van de overdracht van aandelen: eenvoudiger en goedkoper dan een Spaanse notariële akte
- Aansprakelijkheid beperkt tot het ingebrachte kapitaal
- Grotere kredietwaardigheid bij de bank dan bij een aankoop op eigen naam of via een buitenlandse structuur
Resultaat voor één en hetzelfde onroerend goed dat 18.000 € aan brutohuur opbrengt, met 10.000 € aan lasten:
- Op eigen naam (niet-ingezetene van de EU): 19 % × 8 000 € = 1 520 €
- Via een Franse SCI: vergelijkbaar resultaat, met dubbele formaliteiten
- Via een Spaanse SL (IS 15 %): 15 % × 8 000 € = 1 200 €
Het verschil is bij één woning bescheiden, maar neemt toe naarmate het aantal woningen, de hoogte van de lasten en de duur van het bezit toenemen.
Meer informatie: onze uitgebreide gids over het oprichten van een Spaanse SL.
SCI versus SL: de vergelijkingstabel
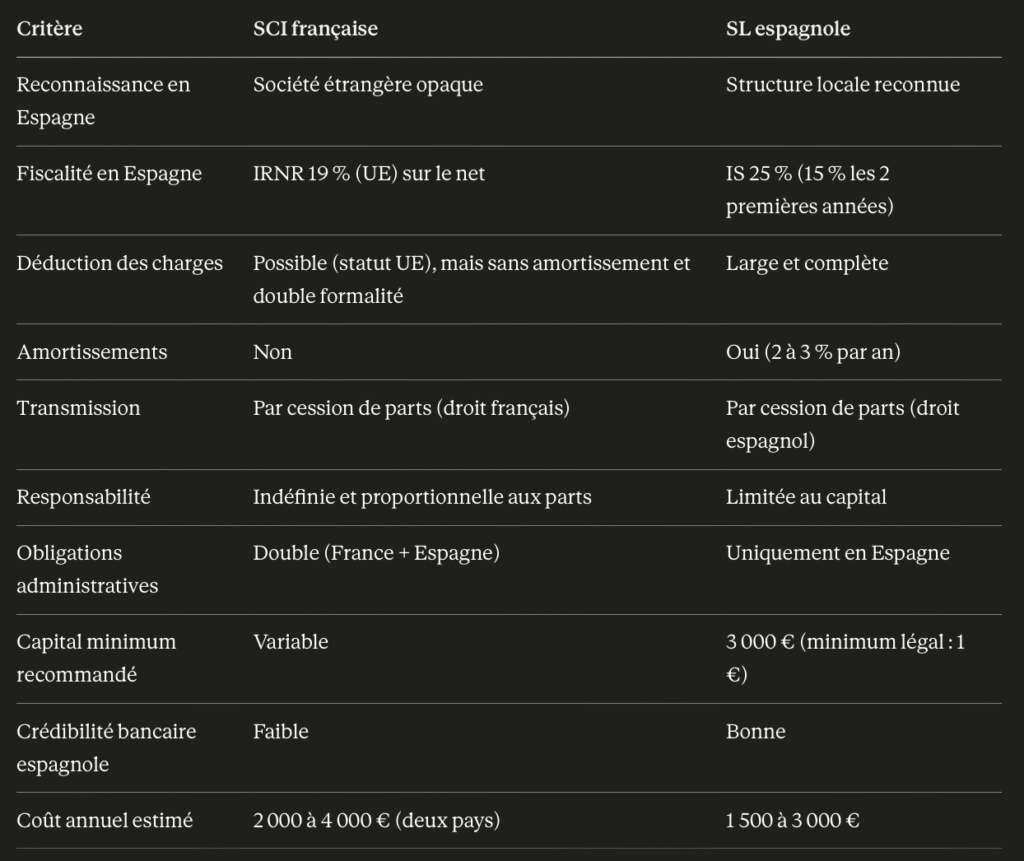
| Criterium | Franse SCI | Spaanse SL |
|---|---|---|
| Erkenning in Spanje | Ondoorzichtige buitenlandse onderneming | Erkende lokale organisatie |
| Belastingstelsel in Spanje | IRNR 19 % (EU) op de nettowinst | IS 25 % (15 % gedurende de eerste twee jaar) |
| Aftrek van kosten | Mogelijk, maar zonder afschrijving; dubbele administratieve rompslomp | Uitgebreid en compleet |
| Afschrijvingen | Geen | Ja (2 tot 3 % per jaar) |
| Overdracht | Overdracht van aandelen (Frans recht) | Overdracht van aandelen (Spaans recht) |
| Aansprakelijkheid | Onbepaald en evenredig aan de aandelen | Beperkt tot het kapitaal |
| Administratieve verplichtingen | Dubbel (Frankrijk + Spanje) | Alleen in Spanje |
| Aanbevolen minimumkapitaal | Variabele | 3.000 € (wettelijk minimum: 1 €) |
| Spaanse bancaire geloofwaardigheid | Laag | Goed |
| Geschatte jaarlijkse kosten | 2.000 tot 4.000 € (twee landen) | 1.500 tot 3.000 € |
Wanneer blijft een SCI zinvol?
De Franse Société Civile Immobilière blijft in bepaalde specifieke gevallen interessant:
- U bezit al onroerend goed in Frankrijk via een SCI en wilt uw vermogen aan Franse zijde centraal beheren. In dat geval kan de SCI aandelen in een Spaanse SL houden; dit wordt een holdingconstructie genoemd.
- Uw project in Spanje betreft een tweede woning die voornamelijk voor eigen gebruik is bestemd, met weinig of geen huurinkomsten. In dat geval is de belastingheffing niet het belangrijkste aandachtspunt, en kan de SCI volstaan voor de overdracht.
- U hebt al vennoten in een SCIen wilt geen nieuwe structuur opzetten. Weeg in dat geval de extra administratieve kosten af tegen het fiscale voordeel van een SL.
Als u meer wilt weten, bekijk dan onze video op sociale media:“Kopen via een SCI/SL of op eigen naam”
Wilt u in Spanje investeren? Neem dan contact op met ons team.
De optimale structuur voor grote vermogens: holding + Spaanse SL
Voor omvangrijke vermogens (vanaf 500.000 € aan Spaanse activa) is de meest efficiënte structuur een combinatie van een Franse holding (SCI of holdingmaatschappij) die een Spaanse SL in bezit heeft .
Het principe:
- De Spaanse SL is eigenaar van het onroerend goed in Spanje en genereert de huurinkomsten
- De dividenden vloeien terug naar de Franse holding, waarbij de belastingdruk wordt geoptimaliseerd dankzij de moeder-dochterregels (mits aan de voorwaarden wordt voldaan)
- De Franse holding regelt de vermogensoverdracht volgens de Franse regels
Met deze constructie kunnen de voordelen van de Spaanse SL (aftrekposten, concurrerend vennootschapsbelastingtarief) en die van een Franse holding (overdracht, algehele vermogensoptimalisatie) worden gecombineerd.
Lees voor meer informatie ons uitgebreide dossier: Holding + Spaanse SL: de vermogensconstructie voor grote portefeuilles.
Voor een dergelijke constructie is de begeleiding van een fiscaal specialist in beide landen vereist. Terreta Spain coördineert dit soort dossiers samen met het kantoor Delaguía y Luzón in Valencia.
Vanaf welk niveau wordt de Spaanse SL interessant?
De Sociedad Limitada brengt vaste kosten met zich mee: administratiekantoor, boekhouding, indiening van de jaarrekening, jaarlijkse vennootschapsbelasting.
In de praktijk:
- Bij een jaarlijkse nettowinst van minder dan 35.000 tot 40.000 euro: aankoop op eigen naam (voor EU-ingezetenen) blijft vaak eenvoudiger en even doeltreffend.
- Boven deze drempel, of als u veel aftrekbare kosten hebt, is de SL duidelijk voordeliger.
- Voor niet-ingezetenen buiten de EU (Britten na de Brexit, inwoners van de Golfstaten): de SL is al vanaf de eerste woning voordelig, omdat hiermee het tarief daalt van 24 % over het bruto-inkomen naar 15-25 % over het netto-inkomen.
De stappen voor het oprichten van een Spaanse SL
- De bedrijfsnaam registreren
- Dien de aanvraag online in via de website van het Registro Mercantil Central ( pagina ook beschikbaar in het Engels).
- Stel maximaal 5 namen voor, voor ongeveer vijftien euro.
- Tips van Terreta: vermijd te algemene namen, domeinnamen (.es, .com), het vermelden van een stad, acroniemen/anagrammen, combinaties van cijfers en letters en fonetische gelijkenissen.
- Een zakelijke bankrekening openen
- Een rekening openen op naam van de vennootschap en het maatschappelijk kapitaal storten.
- De wet Ley Crea y Crece staat een startkapitaal vanaf 1 € toe, hoewel 1 € door banken omwille van de geloofwaardigheid niet echt wordt aanbevolen. Wij raden een minimum van 3 000 € aan.
- Haal het bewijs van storting bij de bank op voor de notaris.
- De statuten opstellen
- De werkingsregels van de vennootschap vaststellen: naam + „S.L.”, maatschappelijke zetel, maatschappelijk doel, maatschappelijk kapitaal, verdeling van de aandelen, voorwaarden voor de overdracht en toetreding/uittreding van vennoten, bestuursvorm, bezoldiging van de bestuurders, winstverdeling, ontbindingsgronden en liquidatie.
- Advies van Terreta: laat statuten op maat opstellen door een professional, bijvoorbeeld het meertalige kantoor Delaguia Luzón in Valencia, of gebruik een sjabloon als u ze zelf opstelt.
- De oprichtingsakte bij de notaris ondertekenen
- Aan de notaris overleggen: statuten, bewijs van de bedrijfsnaam, bankverklaring, identiteitsbewijzen van de vennoten.
- De notaris controleert de rechtmatigheid en stelt de oprichtingsakte van de handelsvennootschap met beperkte aansprakelijkheid (“XXX S.L.”) op.
- Zich aanmelden bij de belastingdienst (Agencia Tributaria)
- Zich online bij de Agencia Tributaria registreren via formulier 036.
- Een voorlopig NIF (fiscaal identificatienummer) voor de onderneming aanvragen.
- Inschrijving in het handelsregister
- Het bedrijf inschrijven in het handelsregister om het zijn volledige rechtspersoonlijkheid te verlenen.
- Houd je aan de termijn: maximaal 2 maanden na ondertekening van de statuten.
- Aansluiting bij de sociale zekerheid
- De bedrijfsleider en alle actieve vennoten moeten bij de sociale zekerheid worden aangemeld via het officiële portaal en met behulp van het TA-6-formulier (te downloaden via deze link).
- Het digitale certificaat verkrijgen
- Vraag het digitale certificaat voor vertegenwoordigers aan bij de Fábrica Nacional de Moneda y Timbre.
- Dit certificaat is onmisbaar om alle online handelingen op een veilige manier te kunnen uitvoeren.
De praktijk: termijnen, kosten en tips van Terreta
- Gebruikelijke doorlooptijd: tussen 15 dagen en 2 maanden voor de oprichting van de SL.
- Mogelijke versnelling: via het PAE (Punto de Atención al Emprendedor) en het Documento Único Electrónico, vooral als u al over een digitaal certificaat beschikt.
- Maatschappelijk kapitaal: 1 € is wettelijk voldoende, maar niet ideaal voor de relatie met de bank.
- Geschatte totale kosten: tussen 400 € en 600 €, tot 900 € als u een ‘gestor’ inschakelt, wat Terreta vooral aanbeveelt als u niet zo goed Spaans spreekt.
- Handige link: het CIRCE (Centro de Información y Red de Creación de Empresas) om de stappen te bundelen en te begeleiden.
Tip van Terreta Spain: Het is ook mogelijk om een kant-en-klare SL (sociedad preconstituida) te kopen, een vennootschap die specifiek is opgericht om te worden overgedragen, ingeschreven in het handelsregister, met een definitief NIF-nummer en reeds gestort maatschappelijk kapitaal (meestal 3.000 €).
Voordeel: binnen 24 tot 48 uur operationeel in plaats van 15 tot 20 dagen.
Een aanrader als uw project spoedeisend is.
Terreta Spain coördineert deze fase samen met zijn juridische partners, met name het advocatenkantoor Delaguía y Luzón in Valencia.
Contact:
sonia.gomezluzon@delaguialuzon.com
+34 963 74 16 57
Veelgestelde vragen
Kan een Franse SCI een onroerend goed in Spanje kopen?
Ja, technisch gezien wel. Maar de Spaanse belastingdienst behandelt het als een buitenlandse vennootschap, waardoor er in beide landen verplichtingen ontstaan en men niet kan profiteren van de fiscale voordelen van een Spaanse SL.
Is het beter om via een Franse SCI of een Spaanse SL te kopen?
Voor de overgrote meerderheid van de niet-ingezeten beleggersis de Spaanse SL de meest geschikte structuur om onroerend goed in Spanje te bezitten: lokale belastingheffing, volledig aftrekbare kosten, afschrijvingen, kredietwaardigheid bij banken en administratieve verplichtingen in één enkel land. De Franse SCI blijft relevant als u al een vastgoedportefeuille in Frankrijk beheert en het beheer daarvan aan Franse zijde wilt centraliseren, of als uw Spaanse project een tweede woning voor eigen gebruik is zonder verhuurdoel. In alle andere gevallen, en met name bij een investering met het oog op verhuur, is de SL de fiscaal meest voordelige keuze en de eenvoudigste om dagelijks te beheren.
Kan een SCI worden omgezet in een Spaanse SL?
Nee, niet direct; het gaat om twee structuren met een verschillend rechtsstelsel. Je moet een Spaanse SL oprichten en de activa daarheen overdragen, wat notariskosten en belastingen met zich meebrengt. In sommige gevallen is het beter om een nieuwe structuur op te zetten in plaats van de bestaande te ‘omzetten’.
Kan men een reeds opgerichte Spaanse SL kopen in plaats van er zelf een op te richten?
Ja. Er zijn kant-en-klare vennootschappen (sociedades preconstituidas) te koop, met een definitief belastingnummer (NIF) en een reeds gestort maatschappelijk kapitaal. De overdracht wordt bij de notaris afgerond en de vennootschap is binnen 24 tot 48 uur operationeel. Dit is het overwegen waard als uw project spoedeisend is. Let op: voer altijd een due diligence-onderzoek uit om te controleren of er geen schulden of verborgen verplichtingen zijn voordat u ondertekent.
Kan de Spaanse SL mijn hoofdverblijfplaats in bezit hebben?
Technisch gezien wel, maar dat wordt over het algemeen niet aangeraden. Een hoofdwoning voor eigen gebruik levert geen huurinkomsten op, waardoor het fiscale voordeel van de SL afneemt. Dit moet per geval worden bekeken.
Moet ik bij een SL een Spaanse boekhouding voeren?
Ja, dat is verplicht. De SL moet haar jaarrekening indienen en haar vennootschapsbelasting aangeven via het Modelo 200. Een lokaal administratiekantoor neemt deze verplichtingen voor zijn rekening voor 1.000 tot 2.000 € per jaar, afhankelijk van de omvang van het bedrijf.
Kan men met meerdere personen via een Spaanse SL iets kopen?
Ja, dat is zelfs een van de voordelen van deze structuur. De aandelen worden onder de vennoten verdeeld op basis van ieders inbreng. Een aandeelhoudersovereenkomst regelt het bestuur en de voorwaarden voor uittreding.
Moet ik de Spaanse SL in mijn woonland aangeven?
In de meeste gevallen wel, met name in Frankrijk (aangifte van buitenlandse inkomsten via bijlage 2047 en vermelding in aangifteformulier 2042 als er dividenden worden uitgekeerd).
Dit moet u absoluut afstemmen met uw lokale belastingadviseur, afhankelijk van het land waar u woont.
Meer informatie:
- In eigen naam beleggen, via een SL of via een SOCIMI?
- Een Spaanse SL oprichten voor uw vastgoedinvesteringen
- Fiscaal ingezetene in het Verenigd Koninkrijk: hoe u uw aankoop in Spanje kunt optimaliseren
- De stappen bij het kopen van onroerend goed in Spanje
- Het Beckham-dieet in Spanje
- De vennootschapsbelasting in Spanje
- Holding + Spaanse SL: de vermogensstructuur voor grote beleggingsportefeuilles.
Dit artikel is bedoeld ter algemene informatie en vormt geen persoonlijk fiscaal of juridisch advies. Elke situatie moet worden gecontroleerd door een Spaanse fiscaal jurist en een belastingadviseur in het land waar u woont. De genoemde belastingtarieven en -regels zijn die welke in juni 2026 van kracht zijn en kunnen aan verandering onderhevig zijn.