Lo que hay que recordar
Terreta Spain, actualizado en junio de 2026
SL española frente a SCI francesa: ¿qué estructura elegir para comprar en España?
Es una de las preguntas que más se repiten en nuestras conversaciones con los inversores franceses. Muchos llegan con una SCI ya constituida en Francia y se preguntan si pueden utilizarla para comprar en España. La respuesta breve: técnicamente sí, pero en la práctica sería una lástima. Os lo explicamos.
La SCI francesa en España: lo que hay que saber
La SCI (Sociedad Civil Inmobiliaria) es una estructura muy extendida en Francia para poseer inmuebles en familia o entre varias personas. Es transparente desde el punto de vista fiscal: los ingresos se transfieren directamente a los socios y se gravan a título personal.
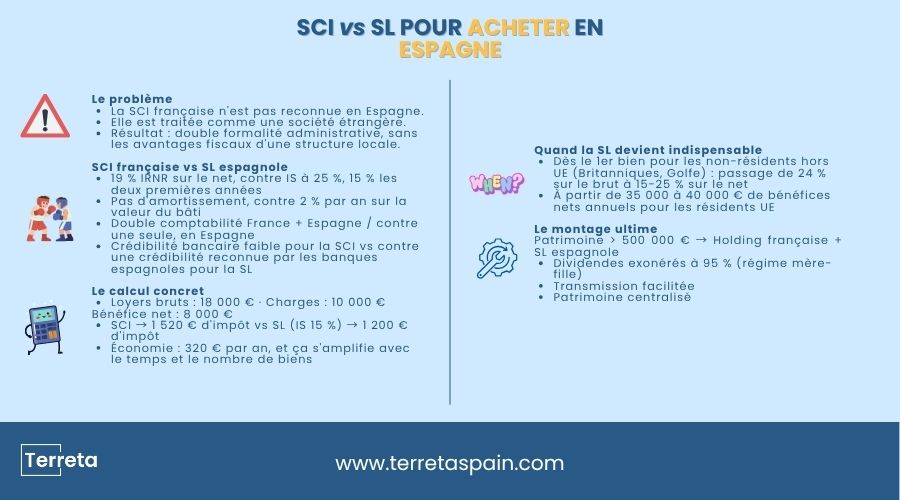
El problema: esta transparencia fiscal no está reconocida en España.
En lo que respecta a España, una SCI francesa se considera una sociedad extranjera. Por lo tanto, está sujeta al IRNR (Impuesto sobre la Renta de los No Residentes).
- 19 % sobre los ingresos netos por alquiler si la SCI tiene su domicilio social en la UE (Francia, fuente: https://www.boe.es/buscar/act.php?id=BOE-A-2004-4527)
- Con la posibilidad de deducir los gastos, aunque en condiciones más restrictivas que en una SL española
- Obligaciones de declaración en España, además de las obligaciones en Francia
- Doble sistema administrativo: contabilidad española + contabilidad francesa
Por parte francesa, los socios de la SCI siguen estando sujetos a tributación por los alquileres españoles según la normativa francesa, con aplicación del convenio fiscal franco-español para evitar la doble imposición.
En la práctica: la Sociedad Civil Inmobiliaria genera complicaciones administrativas y fiscales en ambos países, sin ofrecer las ventajas fiscales de una estructura local española.
Noticias de Terreta Spain: el convenio fiscal entre Francia y España establece que los ingresos inmobiliarios se gravan en España. Sin embargo, esto no te exime de presentar una declaración en Francia ni de realizar trámites administrativos en ambos países. El resultado: el doble de trámites, sin las ventajas.
¿Tienes alguna duda sobre tu inversión inmobiliaria en España? Reserva una llamada con nuestro equipo.
La SL española: la estructura de referencia para la inversión inmobiliaria en España
La SL (Sociedad Limitada) es el equivalente español de la SARL francesa. Es la forma jurídica más utilizada por los inversores extranjeros que compran inmuebles en España, y por buenas razones.
Lo que permite, en la práctica:
- Impuesto sobre Sociedades del 25 % sobre el beneficio neto (15 % durante los dos primeros ejercicios con beneficios; fuente: https://www.boe.es/buscar/act.php?id=BOE-A-2014-12328)
- Deducción de todos los gastos: intereses del préstamo, IBI (impuesto sobre bienes inmuebles), gastos de comunidad, seguro, gastos de gestión del alquiler y amortizaciones del inmueble (entre el 2 % y el 3 % anual sobre el valor del edificio, según la AEAT)
- Transmisión mediante cesión de participaciones, más sencilla y menos costosa que una escritura notarial española
- Responsabilidad limitada al capital aportado
- Mayor credibilidad bancaria que una compra a nombre propio o a través de una estructura extranjera
Resultado de un mismo inmueble que genera 18 000 € de alquiler bruto con 10 000 € de gastos:
- A título personal (no residente en la UE): 19 % × 8 000 € = 1 520 €
- A través de una SCI francesa: resultado similar, con un doble trámite
- A través de una sociedad limitada española (IS 15 %): 15 % × 8 000 € = 1 200 €
La diferencia es modesta en el caso de una sola propiedad, pero aumenta en función del número de propiedades, el nivel de gastos y el tiempo de tenencia.
Para más información: nuestra guía completa sobre cómo constituir una SL en España.
SCI frente a SL: tabla comparativa
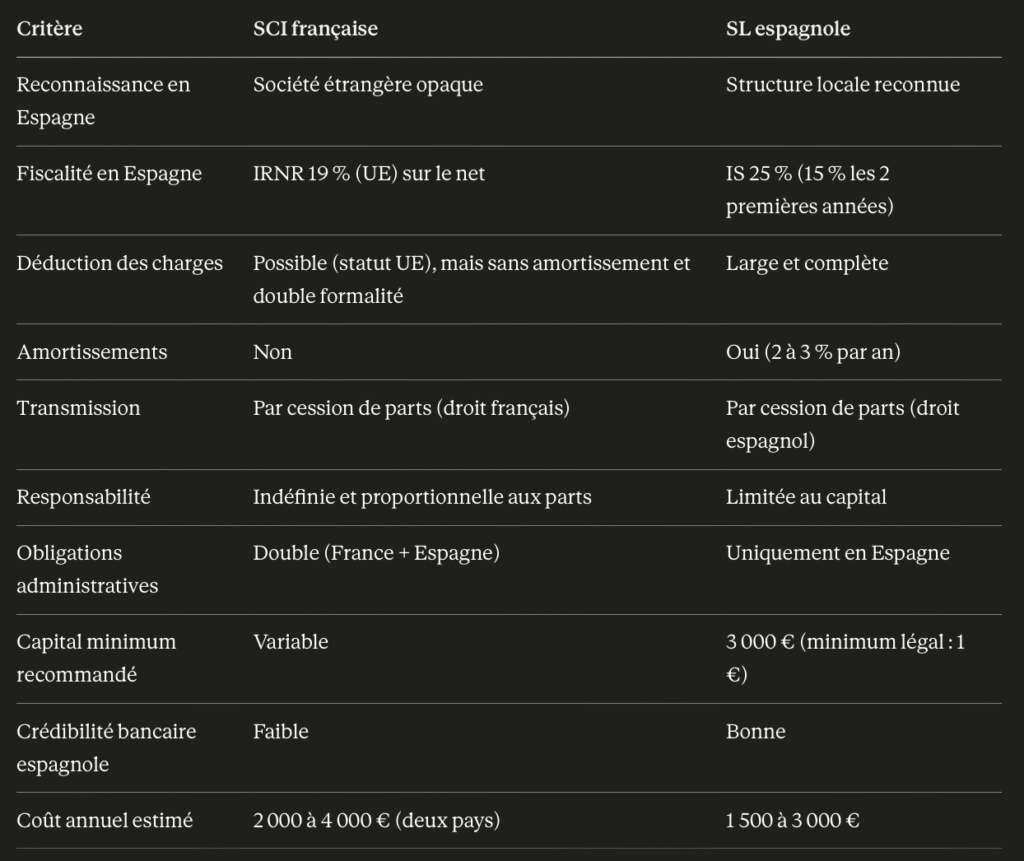
| Criterio | Sociedad Civil Inmobiliaria francesa | SL española |
|---|---|---|
| Reconocimiento en España | Empresa extranjera opaca | Organización local reconocida |
| Fiscalidad en España | IRNR del 19 % (UE) sobre el importe neto | IS del 25 % (15 % durante los dos primeros años) |
| Deducción de gastos | Es posible, pero sin amortización, lo que supone una doble tramitación | Amplia y completa |
| Amortizaciones | No | Sí (entre el 2 % y el 3 % al año) |
| Transmisión | Cesión de participaciones (derecho francés) | Cesión de participaciones (derecho español) |
| Responsabilidad | Indeterminada y proporcional a las participaciones | Limitada al capital |
| Obligaciones administrativas | Dobles (Francia + España) | Solo en España |
| Capital mínimo recomendado | Variable | 3 000 € (mínimo legal: 1 €) |
| Credibilidad bancaria española | Bajo | Buena |
| Coste anual estimado | Entre 2.000 y 4.000 € (dos países) | Entre 1 500 y 3 000 € |
¿En qué casos sigue siendo pertinente la SCI?
La Sociedad Civil Inmobiliaria francesa sigue siendo interesante en determinados casos concretos:
- Ya posees bienes en Francia a través de una SCI y deseas una gestión patrimonial centralizada en Francia. En ese caso, la SCI puede poseer participaciones en una SL española; se trata de una estructura de holding.
- Su proyecto en España consiste en una segunda vivienda destinada principalmente a uso personal, con pocos o ningún ingreso por alquiler. En este caso, la fiscalidad no es el tema principal, y una SCI puede ser suficiente para la transmisión.
- Si ya tienes socios en una SCIy no deseas crear una nueva estructura, en ese caso, sopesa el sobrecoste administrativo frente a la ventaja fiscal que ofrece una SL.
Si quieres saber más, echa un vistazo a nuestro vídeo en las redes sociales:«Comprar a través de una SCI o una SL, o a título personal».
¿Quieres invertir en España? Ponte en contacto con nuestro equipo.
La estructura ideal para grandes patrimonios: sociedad holding + sociedad limitada española
En el caso de patrimonios importantes (a partir de 500 000 € en activos españoles), la estructura más eficaz combina una sociedad holding francesa (SCI o sociedad holding) que es propietaria de una SL española.
El principio:
- La SL española es la propietaria de los inmuebles en España y genera los ingresos por alquiler
- Los dividendos se transfieren a la sociedad matriz francesa con un régimen fiscal optimizado gracias a las normas de «matriz-filial» (siempre que se cumplan las condiciones).
- El holding francés gestiona la transmisión patrimonial de acuerdo con la normativa francesa
Esta estructura permite combinar las ventajas de la SL española (deducciones, impuesto de sociedades competitivo) con las de una sociedad holding francesa (transmisión, optimización patrimonial global).
Si quieres saber más, lee nuestro reportaje completo: Sociedad holding + S.L. española: la estructura patrimonial para grandes carteras.
Este tipo de estructura requiere el asesoramiento de un experto fiscal especializado en ambos países. Terreta Spain coordina este tipo de expedientes con el bufete Delaguía y Luzón de Valencia.
¿A partir de qué umbral resulta interesante la SL española?
La Sociedad Limitada genera gastos fijos: gestoría, contabilidad, presentación de cuentas y IRPF anual.
En la práctica:
- Por debajo de 35 000 a 40 000 € de beneficios netos anuales: la compra a nombre propio (para los residentes en la UE) suele ser más sencilla y también igual de eficaz.
- Por encima de ese umbral, o si tienes muchos gastos que deducir, la SL resulta claramente ventajosa.
- Para los no residentes fuera de la UE (británicos tras el Brexit, residentes del Golfo): la sociedad limitada (SL) resulta ventajosa desde la primera propiedad, ya que permite pasar de un 24 % sobre el importe bruto a un 15-25 % sobre el importe neto.
Los pasos para constituir una S.L. española
- Reservar el nombre de la empresa
- Realizar la solicitud en línea en la página web del Registro Mercantil Central ( página disponible también en inglés).
- Proponer hasta 5 nombres, por unos quince euros.
- Consejos de Terreta: evita los nombres demasiado genéricos, los nombres de dominio (.es, .com), añadir el nombre de una ciudad, las siglas o anagramas, las combinaciones de números y letras y las similitudes fonéticas.
- Abrir una cuenta bancaria empresarial
- Abrir una cuenta a nombre de la empresa y depositar el capital social.
- La Ley Crea y Crece permite un capital a partir de 1 €, aunque los bancos no suelen recomendar esa cantidad por cuestiones de credibilidad. Recomendamos un mínimo de 3 000 €.
- Recoger el certificado de ingreso en el banco para el notario.
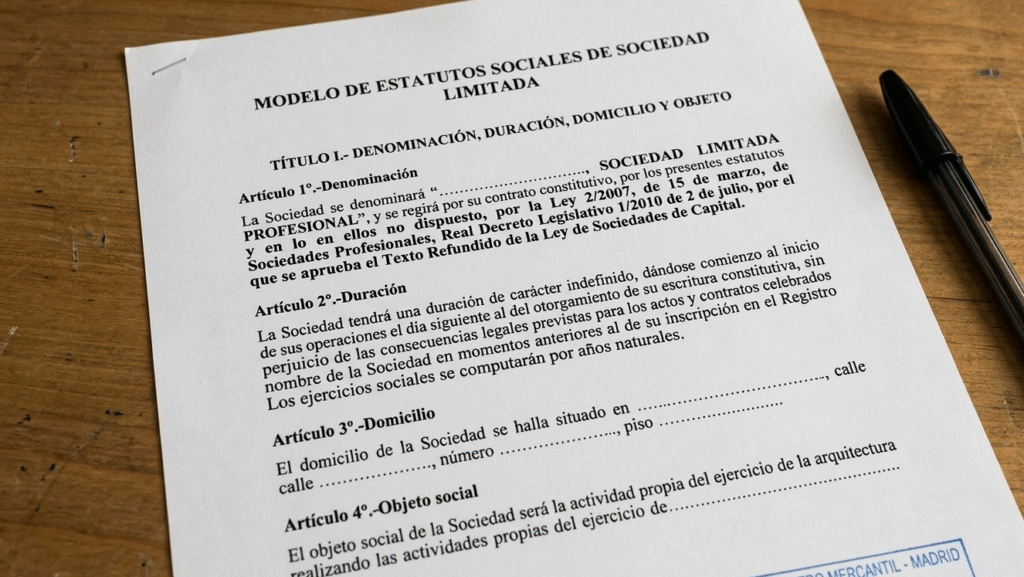
- Redactar los estatutos
- Definir las normas de funcionamiento de la sociedad: denominación + «S.L.», domicilio social, objeto social, capital social, distribución de las participaciones, modalidades de cesión y de incorporación y baja de socios, tipo de gestión, remuneración de los directivos, reparto de beneficios, causas de disolución y liquidación.
- Consejo de Terreta: encarga la redacción de unos estatutos a medida a un profesional, por ejemplo, al bufete multilingüe Delaguia Luzón de Valencia, o utiliza una plantilla si los redactas tú mismo.
- Firmar la escritura de constitución ante notario
- Entregar al notario: los estatutos, el certificado de denominación social, el certificado bancario y los documentos de identidad de los socios.
- El notario comprueba la legalidad y redacta la escritura de constitución de la sociedad mercantil de responsabilidad limitada («XXX S.L.»).
- Darse de alta en la Agencia Tributaria
- Darse de alta en la Agencia Tributaria mediante el modelo 036 en línea.
- Obtener un NIF (Número de Identificación Fiscal) provisional para la empresa.
- Inscripción en el Registro Mercantil
- Inscribir la empresa en el Registro Mercantil para dotarla de plena personalidad jurídica.
- Cumplir el plazo: como máximo 2 meses tras la firma de los estatutos.
- Afiliación a la Seguridad Social
- Dar de alta al gerente y a todos los socios activos en la Seguridad Social a través del portal oficial y del formulario TA-6 (que se puede descargar en este enlace).
- Obtención del certificado digital
- Solicitar el certificado digital de representante ante la Fábrica Nacional de Moneda y Timbre.
- Este certificado es imprescindible para realizar todos los trámites en línea de forma segura.
La práctica: plazos, costes y consejos de Terreta
- Plazos habituales: entre 15 días y 2 meses para constituir la SL.
- Es posible agilizar el proceso a través del PAE (Punto de Atención al Emprendedor) y del Documento Único Electrónico, sobre todo si ya dispones de un certificado digital.
- Capital social: 1 € es suficiente desde el punto de vista legal, pero no es lo ideal para la relación bancaria.
- Coste total estimado: entre 400 € y 600 €, hasta 900 € si recurres a un gestor, algo que Terreta recomienda sobre todo si no te sientes cómodo con el español.
- Enlace útil: el CIRCE (Centro de Información y Red de Creación de Empresas), que se encarga de centralizar y facilitar los trámites.
Consejo de Terreta Spain: También es posible comprar una SL ya constituida (sociedad preconstituida), es decir, una sociedad creada específicamente para su transmisión, inscrita en el Registro Mercantil, con NIF definitivo y capital social ya desembolsado (por lo general, 3 000 €).
Ventaja: está operativo en un plazo de 24 a 48 horas, en lugar de 15 a 20 días.
Es la mejor opción si tu proyecto es urgente.
Terreta Spain coordina esta fase junto con sus socios jurídicos, entre los que destaca el bufete Delaguía y Luzón de Valencia.
Contacto:
sonia.gomezluzon@delaguialuzon.com
+34 963 74 16 57
Preguntas frecuentes
¿Puede una sociedad civil inmobiliaria (SCI) francesa comprar un inmueble en España?
Sí, técnicamente. Pero la administración tributaria española la considera una sociedad extranjera, lo que genera obligaciones en ambos países y no permite beneficiarse de las ventajas fiscales de una SL española.
¿Es mejor comprar a través de una SCI francesa o de una SL española?
Para la gran mayoría de los inversores no residentes,la SL española es la estructura más adecuada para poseer un inmueble en España: fiscalidad local, gastos totalmente deducibles, amortizaciones, credibilidad bancaria y obligaciones administrativas en un solo país. La SCI francesa sigue siendo una opción válida si ya gestionas un patrimonio inmobiliario en Francia y deseas centralizar su gestión en el lado francés, o si tu proyecto en España es una segunda residencia para uso personal sin fines de alquiler. En todos los demás casos, y en particular para una inversión destinada al alquiler, la SL se impone como la opción más eficaz desde el punto de vista fiscal y la más sencilla de gestionar en el día a día.
¿Se puede convertir una SCI en una SL española?
No directamente, se trata de dos estructuras con regímenes jurídicos distintos. Hay que constituir una sociedad limitada española y transferir los bienes, lo que conlleva gastos notariales y fiscales. En algunos casos, es mejor optar por una nueva estructura en lugar de «convertir» la ya existente.
¿Se puede comprar una sociedad limitada española ya constituida en lugar de crear una?
Sí. Hay sociedadespreconstituidas a la venta, con NIF definitivo y capital social ya desembolsado. La transmisión se formaliza ante notario y la sociedad queda operativa en un plazo de 24 a 48 horas. Es una opción a tener en cuenta si tu proyecto es urgente. Atención: realiza siempre una diligencia debida para comprobar que no haya deudas ni pasivos ocultos antes de la firma.
¿Puede una sociedad limitada española ser propietaria de mi vivienda habitual?
Técnicamente sí, pero por lo general no es recomendable. Una vivienda habitual para uso propio no genera ingresos por alquiler, lo que reduce las ventajas fiscales de la SL. Hay que analizarlo caso por caso.
¿Tengo que llevar la contabilidad según la normativa española si tengo una SL?
Sí, es obligatorio. La SL debe presentar sus cuentas anuales y declarar el impuesto de sociedades mediante el Modelo 200. Una gestoría local se encarga de estas obligaciones por un importe de entre 1.000 y 2.000 € al año, en función del tamaño de la empresa.
¿Se puede comprar entre varios a través de una sociedad limitada española?
Sí, de hecho, esa es una de las ventajas de esta estructura. Las participaciones se reparten entre los socios en función de la aportación de cada uno. Un pacto de socios regula la gobernanza y las condiciones de salida.
¿Tengo que declarar la sociedad limitada española en mi país de residencia?
En la mayoría de los casos, sí, sobre todo en Francia (declaración de los ingresos extranjeros mediante el anexo 2047 y mención en la declaración 2042 si se perciben dividendos).
Es imprescindible que lo consulte con su asesor fiscal local en función de su país de residencia.
Para más información:
- ¿Invertir a título personal, a través de una SL o de una SOCIMI?
- Crear una S.L. española para tus inversiones inmobiliarias
- Residentes fiscales en el Reino Unido: cómo optimizar tu compra en España
- Los pasos para comprar una vivienda en España
- La dieta de Beckham en España
- El impuesto de sociedades en España
- Holding + S.L. española: la estructura patrimonial para grandes carteras.
Este artículo tiene carácter informativo general y no constituye un asesoramiento fiscal o jurídico personalizado. Cada situación debe ser validada con un abogado fiscalista español y un asesor fiscal en tu país de residencia. Los tipos y normas fiscales mencionados son los vigentes en junio de 2026 y están sujetos a cambios.