Terreta Spain, actualizado en junio de 2026
En Terreta Spain nos enfrentamos cada vez más a este tipo de razonamiento: a partir de un determinado nivel de patrimonio inmobiliario en España, la SL española por sí sola ya no es suficiente. No porque sea ineficaz —sigue siendo la estructura de referencia—, sino porque entran en juego cuestiones como la transferencia de beneficios al país de residencia, la transmisión a los herederos y la protección del patrimonio global. Ahí es donde entra en juego la estructura de sociedad holding + SL española. Esto es lo que aconsejamos a nuestros clientes.
¿Quieres invertir en España? Ponte en contacto con nuestro equipo.
Recordatorio: ¿por qué una SL española?
La SL (Sociedad Limitada) es la estructura más utilizada por los inversores extranjeros para poseer inmuebles en España. Permite tributar por el Impuesto sobre Sociedades ( IS) al 25 % sobre el beneficio neto, frente al 19 % sobre el beneficio bruto a título personal para un residente de la UE, o al 24 % sobre el beneficio bruto para un residente fuera de la UE (artículo 25 de la Ley 5/2004 del IRNR).
Sobre todo, permite deducir todos los gastos:
- Intereses del préstamo
- IBI (impuesto sobre bienes inmuebles)
- Comunidad de propietarios
- Seguros
- Gastos de gestión de alquileres
- Amortizaciones del inmueble (2 % anual sobre el valor del edificio según la tabla oficial de la AEAT, «Edificios comerciales, administrativos, de servicios y viviendas»)
Para más información:
- ¿Invertir a título personal, en una SL o en una SOCIMI?
- Sociedad Limitada (SL) española frente a Sociedad Civil Inmobiliaria (SCI) francesa
¿Estás listo para invertir? Ponte en contacto con un experto de Terreta Spain.
¿Por qué crear una sociedad matriz por encima de la SL?
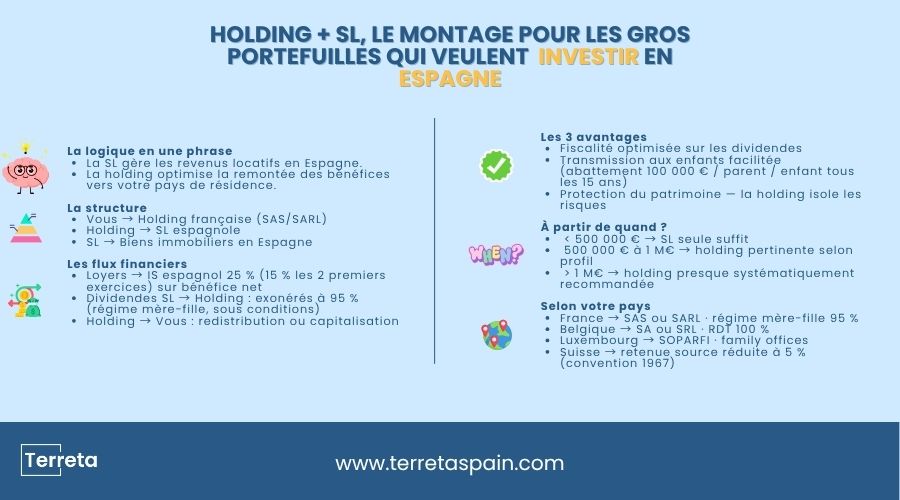
La lógica es bastante sencilla: la SL gestiona eficazmente los ingresos por alquiler en España. Pero cuando los beneficios se transfieren al socio —una persona física residente en Francia, Bélgica o Suiza—, vuelven a tributar en el país de residencia, ya sea en forma de dividendos o en el momento de la enajenación de las participaciones.
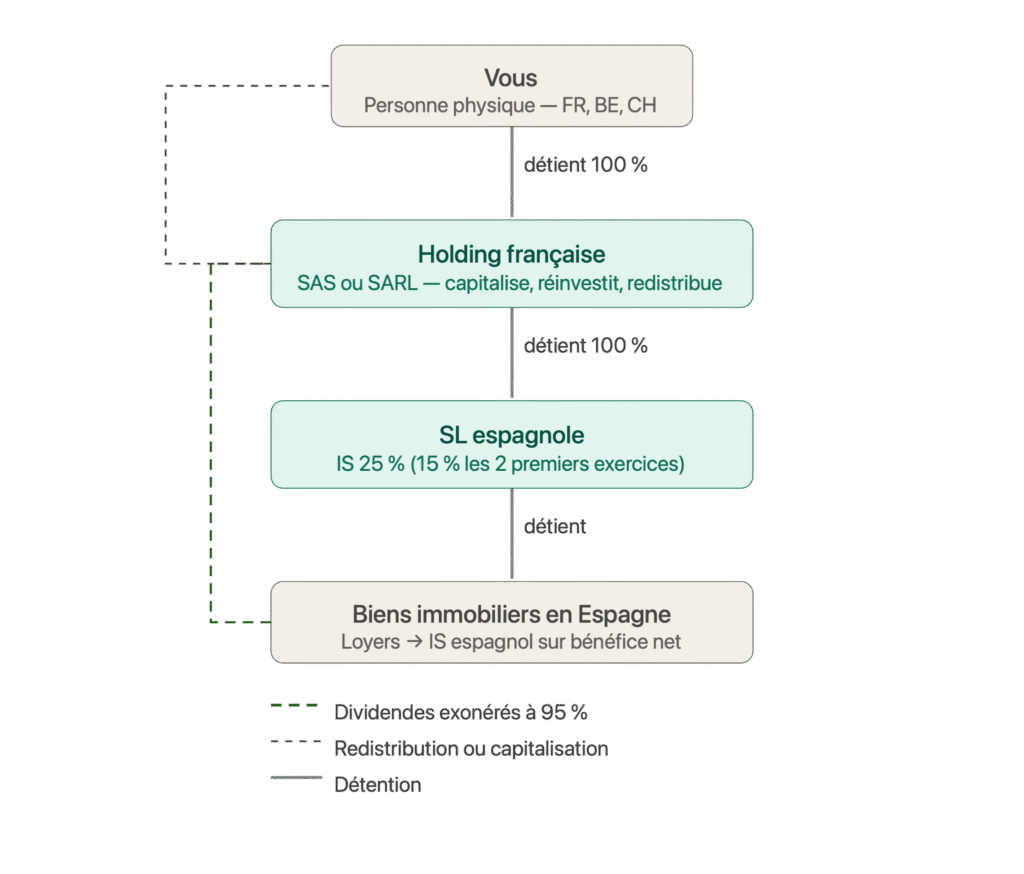
El truco: La sociedad matriz interpone una sociedad entre usted y la SL española. En lugar de abonarle los dividendos directamente a usted, la SL los abona a su sociedad matriz, que los capitaliza, los reinvierte o los redistribuye siguiendo una estrategia patrimonial optimizada.
Las tres razones principales para crear un holding:
1. Optimización fiscal de los dividendos
En Francia, una sociedad matriz puede acogerse al régimen de sociedades matriz y filial (artículo 145 del Código General de Impuestos) si posee al menos el 5 % de la filial desde hace más de dos años. En ese caso, los dividendos que la SL española transfiere a la sociedad holding francesa están exentos en un 95 %; solo se grava una parte proporcional de los gastos y cargas del 5 % en el Impuesto sobre Sociedades francés.
2. Facilitación de la transmisión patrimonial
Interesante para quienes cuentan con un patrimonio considerable: transmitir participaciones de un holding a los hijos resulta fiscalmente más ventajoso que transmitir directamente bienes inmuebles o participaciones de una sociedad limitada española. Las desgravaciones por donación en Francia (100 000 € por progenitor y por hijo cada 15 años) se aplican sobre el valor de las participaciones del holding.
3. Protección y centralización del patrimonio
Otra ventaja es que el holding aísla los riesgos: si la sociedad limitada española se ve envuelta en un litigio o una deuda, el holding y los activos que posee por otra parte quedan protegidos. Además, permite centralizar la gestión de patrimonios en varios países en un único vehículo.
La estructura típica del montaje
El esquema más habitual para un inversor francés:
| Usted (persona física, residente en Francia) es titular del 100 %↓ Una sociedad holding francesa de tipo SAS o SARL, de la que es propietario al 100 %↓ una SL española, que posee↓ Bienes inmuebles en España |
Flujos financieros:
- Los alquileres en España se contabilizan en la sociedad limitada (SL) → Impuesto sobre Sociedades español al 25 % (o al 15 %) sobre el beneficio neto
- Los dividendos se transfieren de la sociedad limitada a la sociedad matriz → exención del 95 % (régimen de sociedades matriz y filial, bajo ciertas condiciones)
- El holding reinvierte , capitaliza o redistribuye en función de tu estrategia patrimonial
¿Qué tipo de sociedad de cartera elegir?
El holding puede constituirse en cualquier país, pero su país de residencia fiscal determina las normas aplicables. Estas son las estructuras más habituales según el país de residencia del inversor:
Francia: SAS o SARL como sociedad matriz
La SAS y la SARL son las dos formas jurídicas más habituales para una sociedad de cartera francesa. La elección depende de tu situación.
- La SAS es la forma jurídica más flexible: gestión autónoma, fácil incorporación de inversores externos y posibilidad de organizar la transmisión gradual de las participaciones a medida mediante los estatutos. Es la opción preferida para patrimonios complejos o proyectos con varios socios de perfiles diferentes.
- La SARL se adapta mejor a las estructuras familiares sencillas: ofrece un marco más rígido, pero mejor definido desde el punto de vista jurídico, y el régimen de seguridad social del administrador mayoritario resulta, en ocasiones, más ventajoso en función de la situación personal.
En ambos casos, se aplica el régimen de sociedad matriz y filial si se cumplen las condiciones (participación del 5 %, un mínimo de 2 años).
Bélgica, sociedad anónima (SA) o sociedad de responsabilidad limitada (SRL) de cartera
Bélgica cuenta con un mecanismo equivalente al régimen «matriz-filial» francés: el régimen de «Rendimientos Definitivamente Tributados» (RDT). Bajo determinadas condiciones (participación mínima del 10 % en el capital o un valor de adquisición de al menos 2,5 M€, durante un mínimo de un año), los dividendos que una sociedad limitada española transfiere a un holding belga se benefician de una exención casi total del impuesto de sociedades belga.
Atención, tened en cuenta lo siguiente: a partir del ejercicio 2026, las grandes empresas cuya participación sea inferior al 10 % deberán, además, contabilizarla como inmovilizado financiero para poder beneficiarse de ella.
Luxemburgo: SOPARFI
La Sociedad de Participaciones Financieras de Luxemburgo es una estructura de holding muy utilizada por las family offices.
Ventajas: régimen «madre-filial», convenio fiscal entre Luxemburgo y España, y un marco jurídico estable y reconocido internacionalmente.
Suiza: sociedad de cartera suiza
Es posible, pero más complejo. Suiza no forma parte de la UE, lo que limita el acceso al régimen europeo de sociedades matriz y filiales. Se aplican los convenios bilaterales entre Suiza y España, pero las optimizaciones son menos automáticas que en la UE. El convenio fiscal entre Suiza y España (en vigor desde 1967) prevé una retención en origen reducida al 5 % sobre los dividendos pagados por una SL española a un holding suizo que posea más del 25 % del capital, frente al 15 % en el caso general. Los ingresos inmobiliarios siguen tributando en España.
¿A partir de qué patrimonio resulta pertinente esta combinación?
La estructura de sociedad matriz + SL conlleva costes fijos adicionales: constitución y gestión de la sociedad matriz, contabilidad en dos países, presentación de cuentas y gastos jurídicos.
En la práctica:
- Si el patrimonio inmobiliario en España es inferior a 500 000 €: por lo general, basta con la SL.
- Entre 500 000 € y 1 M€: la estructura de sociedad holding resulta interesante si dispone de varios bienes, obtiene beneficios recurrentes importantes o tiene previsto traspasar el negocio.
- Por encima de 1 millón de euros: casi siempre se recomienda constituir una sociedad holding.
Para las «family offices» que gestionan carteras de varios millones de euros, la sociedad holding es la norma, a menudo complementada con una estructura más compleja (subholdings por país, fraccionamiento de participaciones, etc.).
Si quieres saber más, lee nuestro artículo: Invertir en España con una family office
Aspectos a tener en cuenta
1. El contenido económico de la SL
La SL debe acreditar que desarrolla una actividad económica real (artículo 5.1 de la Ley 27/2014 del Impuesto sobre Sociedades español). En la práctica: contratos de alquiler firmados, poder de gestión, facturas de gastos. Sin esta sustancia, la administración española puede cuestionar las ventajas fiscales.
2. El convenio fiscal aplicable
Cada país tiene su propio convenio fiscal con España, que determina el tratamiento de los dividendos, las plusvalías y los intereses. Comprueba siempre el convenio específico de tu país de residencia antes de estructurar la operación.
3. El coste de implantación y de gestión anual
Hay que contar con unos 2.000 a 4.000 € al año para la gestión contable y fiscal de ambas entidades (sociedad matriz + SL), en función de la complejidad de la situación y de los proveedores elegidos.
4. El régimen fiscal de la enajenación de participaciones en una SL
Atención: vender tu SL española no es neutro desde el punto de vista fiscal. El convenio fiscal franco-español establece explícitamente (artículo 13) que las plusvalías derivadas de la enajenación de participaciones de una sociedad cuyo activo esté compuesto principalmente por bienes inmuebles situados en España siguen estando sujetas a tributación en España, incluso si se enajenan las participaciones y no el bien directamente. Por lo tanto, la estructuración a través de una SL no exime del impuesto español sobre la plusvalía. El tipo aplicable es el del Impuesto de Sociedades español si la enajenación se produce a nivel de la SL, o el del Impuesto sobre la Renta de las Personas Físicas de Residentes en el Extranjero (IRNR) si usted enajena las participaciones como no residente. A continuación, Francia aplica una deducción fiscal para evitar la doble imposición. Este aspecto debe tenerse en cuenta desde el momento de la estructuración del montaje, especialmente si se prevé una salida a largo plazo.
Consulta nuestro artículo sobre el Convenio fiscal entre Francia y España (se añadirá el enlace una vez publicado).
¿Cómo interviene Terreta Spain en esta operación?
Terreta Spain opera en el lado español:
- Abastecimiento de bienes;
- Coordinación de la constitución de la SL con el bufete Delaguía y Luzón de Valencia
- Gestión de alquileres y seguimiento de las obras
- En cuanto a la sociedad de cartera en tu país de residencia, podemos ponerte en contacto con los interlocutores adecuados, como asesores fiscales y abogados especializados en estructuras transfronterizas.
El objetivo: que cuentes con un interlocutor de confianza en España, que trabaje en coordinación con tu asesor en Francia, Bélgica o Suiza.
¿ Desea estructurar su inversión inmobiliaria en España mediante una estructura de sociedad de cartera + SL? Reserve una llamada con nuestro equipo.
Preguntas frecuentes
¿A partir de cuántos activos conviene plantearse crear un holding?
No hay un umbral en cuanto al número de inmuebles; se trata más bien de una cuestión de patrimonio total, de los beneficios generados y de la lógica de la transmisión. En la práctica, esta estructura resulta interesante a partir de 500 000 € en activos españoles y/o de unos ingresos netos por alquiler superiores a 40 000 € al año.
¿Debe estar la sociedad matriz en mi país de residencia?
No necesariamente, pero es el caso más habitual. La sociedad holding puede constituirse en cualquier país, pero su país de residencia determina el régimen fiscal de los dividendos y las plusvalías. Es fundamental elegir un país que cuente con un convenio fiscal favorable con España y un régimen «matriz-filial» ventajoso.
¿Se pueden tener varias sociedades limitadas españolas bajo un mismo holding?
Sí. De hecho, es una estrategia habitual entre los inversores que tienen varios proyectos (una SL por región, por tipo de inmueble o por socio). El holding agrupa todo el conjunto y centraliza la gestión patrimonial.
¿Cuál es la diferencia entre una sociedad matriz activa y una sociedad matriz pasiva?
Una sociedad matriz activa participa de forma activa en la gestión de sus filiales (asesoramiento estratégico, servicios compartidos). Una sociedad matriz pasiva se limita a poseer las participaciones. Esta distinción es importante a la hora de acceder a determinadas ventajas fiscales francesas (como, por ejemplo, el Pacto Dutreil para la transmisión de empresas), por lo que conviene consultarla con tu asesor fiscal.
¿Es esta oferta adecuada para una compra en familia con varias personas?
Sí. El holding permite organizar la gobernanza entre varios miembros de una familia o socios, con normas claras sobre la salida y la transmisión. Un pacto de socios a nivel del holding regula los derechos y obligaciones de cada uno.
Para más información:
- ¿Invertir a título personal, a través de una SL o de una SOCIMI?
- Sociedad Limitada (SL) española frente a Sociedad Civil Inmobiliaria (SCI) francesa
- Invertir en España con una «family office»
- La dieta de Beckham en España
- Los pasos para comprar una vivienda en España
- Crear una S.L. española para tus inversiones inmobiliarias
- La SL española frente a la SCI francesa para comprar en España
Este artículo tiene carácter informativo general y no constituye un asesoramiento fiscal o jurídico personalizado. Cada situación debe ser validada con un abogado fiscalista español y un asesor fiscal en tu país de residencia. Los tipos y normas fiscales mencionados son los vigentes en junio de 2026 y están sujetos a cambios.