Mis à jour en juin 2026
Geoffroy vous le prouve à chaque post LinkedIn, nos clients dans leur témoignage, les médias dans leurs articles : l’Espagne est aujourd’hui l’un des marchés immobiliers les plus dynamiques d’Europe. Les prix ont progressé de plus de 13 % en un an (Tinsa, T4 2025), les rendements locatifs bruts atteignent 6 à 9 % selon les zones et le type de contrat, et la demande locative reste structurellement tendue face à une offre insuffisante. Pour un investisseur étranger, constituer un portefeuille immobilier en Espagne n’est plus une idée marginale : c’est une stratégie patrimoniale à part entière.
Mais passer de 1 à 10 biens ne s’improvise pas. Chaque palier soulève de nouvelles questions : quel véhicule d’achat utiliser ? Quand déléguer la gestion locative ? Comment structurer le financement pour préserver la rentabilité ? Et quelles règles fiscales s’appliquent selon votre pays de résidence ?
Ce guide Terreta Spain vous accompagne étape par étape, de l’acquisition du premier bien jusqu’à la gestion d’un portefeuille de dix actifs.
Ce qu’il faut retenir
Ce qu’il faut retenir
Selon Idealista, le rendement locatif brut moyen en Espagne oscillait entre 6,9 % et 7,2 % en 2025.
- Le financement hypothécaire est accessible aux non-résidents : LTV jusqu’à 70 % pour les résidents UE, 60 % hors UE/EEE
- Taux fixe 2026 pour non-résidents : 3 % à 5 % selon le profil et la banque. Des conditions plus favorables peuvent être obtenues via un courtier spécialisé
- L’IRNR s’applique à tous les propriétaires non-résidents : 19 % sur le revenu net (UE/EEE) ou 24 % sur le revenu brut (hors UE/EEE)
- La gestion locative déléguée est indispensable pour tout investisseur non-résident dès le premier bien. Le marché tourne généralement entre 8 et 12 % des loyers perçus ; chez Terreta Spain, c’est 10 % HT du loyer mensuel pour un bien en location classique, ou 60 € HT par chambre pour une colocation, avec une mise en location initiale à 1 mois de loyer HT
- Le nom propre est adapté jusqu’à 3–4 biens ; au-delà, une structuration (SL, SCI, holding) doit être étudiée
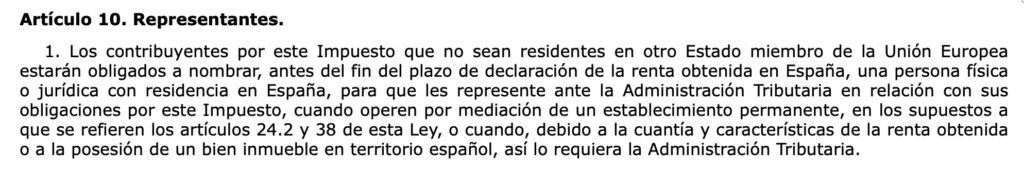
- Les investisseurs hors UE/EEE ont l’obligation légale de désigner un représentant fiscal en Espagne (art. 10, Ley IRNR)
- Selon Idealista, le rendement locatif brut moyen en Espagne oscillait entre 6,9 % et 7,2 % en 2025.
- Le financement hypothécaire est accessible aux non-résidents : LTV jusqu’à 70 % pour les résidents UE, 60 % hors UE/EEE
- Taux fixe 2026 pour non-résidents : 3 % à 5 % selon le profil et la banque. Des conditions plus favorables peuvent être obtenues via un courtier spécialisé
- L’IRNR s’applique à tous les propriétaires non-résidents : 19 % sur le revenu net (UE/EEE) ou 24 % sur le revenu brut (hors UE/EEE)
- La gestion locative déléguée est indispensable pour tout investisseur non-résident dès le premier bien. Le marché tourne généralement entre 8 et 12 % des loyers perçus ; chez Terreta Spain, c’est 10 % HT du loyer mensuel pour un bien en location classique, ou 60 € HT par chambre pour une colocation, avec une mise en location initiale à 1 mois de loyer HT
- Le nom propre est adapté jusqu’à 3–4 biens ; au-delà, une structuration (SL, SCI, holding) doit être étudiée
- Les investisseurs hors UE/EEE ont l’obligation légale de désigner un représentant fiscal en Espagne (art. 10, Ley IRNR)
Poser les fondations : acheter son premier bien immobilier en Espagne
Quel type de bien choisir ?
Pour un premier investissement, la règle d’or est la lisibilité : un bien dont la demande locative est clairement identifiable, dans un marché que vous comprenez. Les appartements T2 ou T3 dans des villes universitaires ou à forte pression locative (Valence, Madrid, Málaga, Alicante) offrent le meilleur compromis entre rendement, facilité de relocation et liquidité à la revente.
À Valence spécifiquement, les quartiers de Ruzafa, Benimaclet, Cabanyal ou Patraix présentent des profils intéressants : demande locative soutenue (étudiants, expatriés, digital nomads), prix encore en dessous des grandes capitales européennes, et potentiel de valorisation réel. Un studio étudiant à Burjassot peut s’acquérir à partir de 90 000 €, un appartement d’entrée de gamme à Paterna à partir de 95 000 €. À Benimaclet, comptez à partir de 175 000 € pour un T2, le prix moyen au m² y dépasse 3 300 € en 2026. À Ruzafa, les prix démarrent autour de 250 000 € pour les petites surfaces à rénover.
Vous avez un projet d’achat immobilier en Espagne ? Parlez à un expert Terreta Spain.
Calculer la rentabilité dès le premier investissement
Avant tout achat, deux indicateurs sont à poser clairement :
- Rentabilité brute = (loyers annuels / prix d’acquisition total) × 100
- Rentabilité nette = (loyers annuels – charges annuelles) / prix d’acquisition total × 100
Les charges à intégrer incluent :
- L’IBI (taxe foncière espagnole, entre 0,4 % et 1,1 % de la valeur cadastrale)
- Les charges de copropriété
- L’assurance habitation
- Les frais de gestion locative si déléguée (généralement 8 à 12 % des loyers)
- Et l’IRNR (impôt sur les revenus des non-résidents).
À Valence, le rendement brut moyen s’établit à 6,4% (voir notre dossier complet : Districts et quartiers les plus rentables de Valence : prix, loyers, rendements). En périphérie (Burjassot, Paterna, Mislata), certains biens atteignent 8 à 10 %. Dans les quartiers prime (Ruzafa, Ciutat Vella), les rendements bruts se situent plutôt entre 4 et 5 %, avec un potentiel de plus-value plus marqué. Le rendement net est généralement inférieur de 1,5 à 2,5 points au rendement brut affiché, un écart à anticiper dès la phase d’analyse.
Les frais d’acquisition à anticiper
Pour un bien dans l’ancien (la majorité des investissements locatifs), les frais se décomposent ainsi :
- ITP (Impuesto sobre Transmisiones Patrimoniales) : 10 % dans la Communauté valencienne
- Frais de notaire et d’enregistrement : environ 1 à 1,5 %
- Honoraires d’avocat ou de gestionnaire : 1 à 1,5 %
Total : comptez environ 12 à 13 % du prix d’achat en frais annexes. Ces frais ne sont pas financés par la banque et doivent être couverts par votre apport.
Pour y voir encore plus clair, découvrez notre article et notre simulateur : “Les frais à l’achat immobilier en Espagne”
Quel véhicule d’achat pour le premier investissement immobilier en Espagne ?
À ce stade, l’achat en nom propre est la règle dans l’écrasante majorité des cas. La raison est simple : la mise en place d’une structure juridique (SL espagnole, SCI française, holding) génère des coûts de constitution et de gestion qui ne se justifient pas pour un seul actif. La fiscalité en nom propre reste lisible, le cadre légal bien encadré, et la souplesse de revente maximale.
Exception possible : si votre projet de départ inclut d’emblée 3 ou 4 biens à acquérir rapidement, ou si votre situation patrimoniale personnelle rend l’achat en nom propre fiscalement pénalisant dans votre pays de résidence, il peut être pertinent d’anticiper la structuration dès le premier achat. C’est un point à trancher avec un conseiller patrimonial et fiscal avant la signature.
Les formalités indispensables
Avant toute acquisition en Espagne, vous devrez disposer de :
- Le NIE (Número de Identificación de Extranjero) : identifiant fiscal espagnol obligatoire pour toute transaction immobilière
- Un compte bancaire espagnol : requis pour le crédit hypothécaire, les prélèvements fiscaux et la gestion courante
- Un représentant fiscal : obligatoire pour les résidents hors UE (voir section fiscalité)
Financer intelligemment : effet de levier et impact sur la rentabilité
Le crédit hypothécaire pour non-résidents
Les banques espagnoles prêtent activement aux acheteurs étrangers non-résidents. Les conditions diffèrent de celles offertes aux résidents, mais restent accessibles à des profils bien préparés.
LTV (Loan-to-Value) :
- Résidents UE/EEE : jusqu’à 70 % de la valeur du bien
- Résidents hors UE : généralement 60 %, certaines banques jusqu’à 70 % selon profil et garanties
- Résidents espagnols : jusqu’à 80 %
Concrètement, pour un bien à 200 000 €, un non-résident européen emprunte jusqu’à 140 000 € et apporte 60 000 € d’apport, auxquels s’ajoutent 10 à 15 % de frais d’acquisition selon la région (soit 20 000 à 30 000 € pour un bien à 200 000 €). L’enveloppe totale à mobiliser est donc d’environ 80 000 à 90 000 €.
Les taux en 2026 :
- Taux fixe pour non-résidents : entre 3 % et 5 % selon le profil, le LTV et la banque — des conditions plus favorables peuvent être obtenues via un courtier spécialisé
- Taux variable : Euribor + 1,5 à 2,5 % pour les non-résidents
- Durée maximale : 20 à 25 ans pour les non-résidents (contre 30 ans pour les résidents)
Taux d’endettement maximal : les banques espagnoles exigent que les mensualités totales ne dépassent pas 30 à 35 % du revenu net mensuel.
Découvrez notre dossier : “Hypothèque en Espagne pour les non-résidents”.
Comment l’effet de levier améliore la rentabilité
L’intérêt du crédit hypothécaire ne se limite pas au financement : il amplifie mécaniquement le rendement sur capitaux propres. Un exemple simplifié :
- Bien acheté 200 000 €
- loyer annuel net de charges : 10 000 €
- → rendement net sur le prix total : 5 %
- Avec 140 000 € empruntés à 3 % : intérêts annuels ≈ 4 200 €
- → revenu net après crédit ≈ 5 800 € sur 60 000 € investis
- → rendement sur capitaux propres : ~9,7 %
L’effet de levier fonctionne tant que le taux d’emprunt reste inférieur au rendement net du bien, ce qui est le cas dans la majorité des marchés espagnols aujourd’hui.
Investisseurs hors UE : conditions bancaires spécifiques
Pour les résidents canadiens, américains, émiratis, qataris ou britanniques (post-Brexit), les conditions bancaires sont plus strictes :
- LTV généralement limité à 60 %, certaines banques pouvant aller jusqu’à 70 % selon le profil et les garanties
- Dossier de solvabilité plus exigeant : 2 à 3 ans de déclarations fiscales dans le pays de résidence, parfois traduites et apostillées
- Les banques les plus habituées à ces profils : Sabadell International, CaixaBank via HolaBank et UCI, Bankinter réserve le taux fixe aux résidents UE
Dans tous les cas, passer par un courtier hypothécaire spécialisé en profils non-résidents est fortement recommandé : il connaît les interlocuteurs bancaires adaptés, présente le dossier dans les codes locaux et peut obtenir des conditions que vous n’obtiendriez pas en direct.
Alternatives au crédit espagnol
Pour les investisseurs disposant d’un patrimoine financier existant, d’autres leviers sont possibles :
- Prêt Lombard (ou financement adossé à des actifs) : proposé par les banques privées internationales (Julius Baer, BNP Paribas Wealth Management, HSBC Private Banking), ce type de crédit permet de mobiliser des actifs financiers (portefeuille titres, assurance-vie) comme garantie pour financer un bien immobilier, sans vendre les actifs. Pertinent pour les profils patrimoniaux qui souhaitent maintenir leur allocation financière tout en investissant en immobilier.
- Refinancement d’un bien existant : si vous possédez un bien immobilier dans votre pays de résidence avec une équité significative (différence entre valeur de marché et capital restant dû), vous pouvez refinancer ou mobiliser cette équité pour acheter en Espagne au comptant ou avec un apport renforcé.
Vous souhaitez investir en Espagne ? Parlez à un expert Terreta Spain.
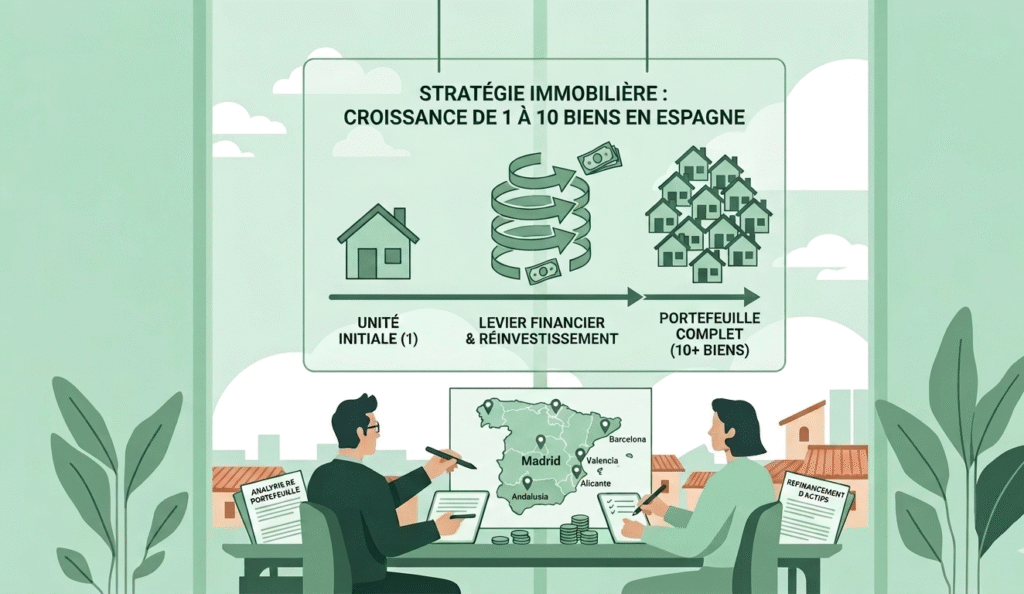
Infographie Terreta Spain réalisée avec Gemini
De 1 à 3 biens en Espagne : optimiser avant de scaler
Choisir sa stratégie locative
C’est à ce stade que se décide l’essentiel du modèle économique.
Trois options principales :
Location longue durée (contrat de 12 mois et plus)
C’est la stratégie la plus sécurisante pour un investisseur non-résident. Rendement brut entre 5 et 8 % à Valence selon les quartiers, flux locatifs prévisibles, gestion plus simple. En 2026, la loi espagnole favorise nettement ce type de location : des abattements fiscaux de 50 à 90 % peuvent s’appliquer sur le revenu net (sous conditions de zones tendues). C’est le modèle de référence pour qui veut construire un portefeuille solide sans prise de tête administrative.
Location moyenne durée (contrats de 1 à 11 mois)
Colocation étudiante, digital nomads, expatriés en mission temporaire : ce segment offre un rendement net comparable à la location touristique, avec une complexité réglementaire bien moindre. À Valence, les quartiers proches des universités (Benimaclet, Burjassot) sont particulièrement adaptés. Depuis 2026, Terreta Spain recommande cette approche dans les quartiers prime comme alternative efficace à la location touristique.
Location touristique (courte durée)
Le rendement brut peut dépasser 10 % dans certains quartiers, mais la contrainte réglementaire s’est durcie. Depuis le 2 juillet 2025, tout propriétaire souhaitant louer en courte durée dans la Communauté valencienne doit obtenir un numéro d’enregistrement auprès du Registro Único de Arrendamientos Turísticos, après validation de la communauté de propriétaires et de la mairie (Décret-Loi 9/2024). Sans licence valide, la location touristique est illégale. À intégrer impérativement dans l’analyse avant achat.
Pour en savoir plus : Comment obtenir le Número de Registro de Alquiler ?
Pourquoi déléguer la gestion locative dès le premier investissement immobilier en Espagne
La délégation de la gestion locative est souvent perçue comme un coût. C’est en réalité une condition de faisabilité pour un investisseur non-résident.
Un gestionnaire local (agence ou société de gestion) prend en charge : la mise en location, la sélection des locataires, la signature des baux, la collecte des loyers, la gestion des travaux courants, le suivi des obligations légales et la remontée d’information vers le propriétaire. Pour un investisseur basé à Paris, Genève ou Dubai, c’est littéralement la différence entre un investissement qui fonctionne en autonomie et un investissement qui vous appelle en pleine nuit pour une fuite d’eau.
Le coût de la délégation : entre 8 % et 12 % des loyers perçus, selon le niveau de service. Cette charge est déductible fiscalement pour les résidents UE/EEE. Elle doit être intégrée dans le calcul du rendement net dès la phase d’analyse ,et non traitée comme une variable optionnelle.
Dès que vous passez à 2 ou 3 biens, la délégation n’est plus une option : elle devient une nécessité pour maintenir la qualité de gestion et éviter les erreurs (retards de loyer non signalés, travaux ignorés, déclarations IRNR manquées).
Notre équipe propose un accompagnement clé en main qui intègre la recherche du bien, la rénovation, la mise en location et la gestion locative, ce qui permet à l’investisseur de piloter son patrimoine à distance sans en faire un second métier.
La fiscalité des revenus locatifs selon votre profil
Investisseurs résidents UE/EEE (France, Belgique, Suisse, Norvège, etc.) :
Vous êtes imposé à 19 % sur le revenu net au titre de l’IRNR (Impuesto sobre la Renta de No Residentes), via le formulaire Modelo 210.
Les charges déductibles incluent :
- Intérêts d’emprunt
- Frais de gestion
- IBI
- Charges de copropriété
- Assurance
- Travaux d’entretien
- Amortissement du bien.
Cette base de déduction peut significativement réduire l’assiette imposable réelle (Terreta Spain / AEAT, 2026).
Note : La Suisse est rattachée au taux UE de 19 % dans le cadre de l’accord EEE élargi. Vérifiez votre situation auprès d’un conseiller fiscal espagnol.
Investisseurs résidents hors UE/EEE (USA, Canada, Qatar, Émirats, Royaume-Uni post-Brexit, etc.) :
Le taux est de 24 % sur le revenu brut, sans possibilité de déduction des charges. C’est une différence substantielle avec le régime UE : là où un investisseur français taxe son revenu net à 19 %, un investisseur britannique taxe son revenu brut à 24 %, ce qui peut représenter un écart de rentabilité nette de 3 à 5 points selon le niveau de charges.
Obligations déclaratives communes :
- Modelo 210 : déclaration annuelle des revenus locatifs (depuis la réforme 2024, les revenus locatifs se déclarent annuellement)
- Renta imputada : si le bien n’est pas loué, un revenu fictif de 1,1 % ou 2 % de la valeur cadastrale est imposable chaque année
- IBI : taxe foncière locale, entre 0,4 % et 1,1 % de la valeur cadastrale, à régler chaque année
Conventions fiscales bilatérales : la plupart des pays francophones (France, Belgique, Suisse, Canada, Maroc, Sénégal…) ont signé des conventions avec l’Espagne évitant la double imposition. Les revenus locatifs espagnols sont imposés en Espagne et déclarés dans le pays de résidence, généralement avec un crédit d’impôt équivalent. Il est vivement recommandé de consulter un asesor fiscal espagnol pour cartographier précisément votre situation.
Représentant fiscal obligatoire hors UE
Les investisseurs résidents hors UE/EEE, États-Unis, Canada, Qatar, Émirats, Royaume-Uni post-Brexit notamment, ont l’obligation légale de désigner un représentant fiscal domicilié en Espagne (article 10, Ley IRNR). Ce professionnel agit comme interlocuteur auprès de l’Agencia Tributaria, gère les déclarations IRNR et reçoit les notifications fiscales en leur nom.
Quel véhicule d’achat pour devenir propriétaire de 2 ou 3 biens en Espagne ?
Pour un portefeuille de 1 à 3 biens, le nom propre reste généralement la solution la plus efficiente. La question à poser n’est pas “dois-je créer une structure ?” mais “est-ce que les coûts et contraintes d’une structure se justifient par rapport aux avantages fiscaux et patrimoniaux qu’elle m’apporte ?” Pour 2 ou 3 biens à revenus modestes, la réponse est souvent non.
En revanche, à ce stade, il est pertinent de commencer à réfléchir à la structuration future avec un conseiller patrimonial et fiscal. Le bon moment pour décider, c’est avant que la structure soit nécessaire d’urgence, pas après.
Des questions sur l’achat immobilier en Espagne ? Parlez à un expert Terreta Spain.
De 3 à 6 biens : structurer pour durer
Quand et pourquoi passer à une structure juridique
À partir de 3 ou 4 biens, plusieurs signaux indiquent qu’il est temps d’envisager une structure :
Les revenus locatifs annuels dépassent 30 000 à 40 000 €
- Vous souhaitez protéger votre patrimoine personnel de la responsabilité locative
- Vous avez des associés (conjoint, enfants, partenaires d’investissement)
- Votre objectif de transmission patrimoniale prend de l’importance
- La charge fiscale en nom propre devient significativement plus lourde qu’en structure
Les quatre véhicules à connaître
1. Le nom propre (achat personnel)
Simple, sans frais de structure, fiscalité directe. Adapté jusqu’à 3–4 biens pour la plupart des profils.
Limite : les revenus s’ajoutent directement à vos revenus personnels dans votre pays de résidence, et la responsabilité est illimitée.
2. La Sociedad Limitada (SL) espagnole
L’équivalent espagnol de la SARL française. Elle offre une responsabilité limitée, la possibilité de déduire les charges de gestion (salaires, honoraires, véhicules professionnels si justifiés), et peut être intéressante pour les investisseurs qui réinvestissent leurs bénéfices plutôt que de les distribuer. Le taux d’impôt sur les sociétés est de 25 % en Espagne (15 % les deux premières années). Elle supporte des coûts de gestion annuels (comptable, dépôt des comptes) et implique une comptabilité rigoureuse. Pertinente pour les investisseurs résidant en Espagne ou souhaitant structurer un patrimoine purement espagnol.
3. La SCI française
Très connue des investisseurs français, elle permet de détenir et transmettre un patrimoine immobilier en bénéficiant des règles de la fiscalité française (impôt sur le revenu ou impôt sur les sociétés selon l’option choisie). En Espagne, une SCI française qui détient des biens immobiliers reste soumise aux obligations fiscales espagnoles : IRNR sur les revenus locatifs, obligations déclaratives locales. Elle est pertinente pour des objectifs de transmission intrafamiliale ou de démembrement (usufruit/nue-propriété), mais sa structure doit être validée en croisant droit français et droit espagnol, ce qui nécessite un double conseil juridique.
4. La holding patrimoniale en Espagne
Pour un portefeuille de taille significative (6 biens et plus), une holding peut agréger plusieurs structures sous une même entité mère, permettant une gestion centralisée des flux, des arbitrages internes (vente d’une filiale plutôt que d’un bien), et une optimisation de la transmission. C’est la structure des investisseurs professionnels ou des familles patrimoniales. Elle implique des coûts de mise en place et de maintenance nettement plus élevés, et doit être construite avec un avocat fiscaliste maîtrisant les deux droits.
Pour aller plus loin :
- Créer une SL (Sociedad Limitada) pour vos investissements immobiliers en Espagne
- Acheter en Espagne avec une SCI française
- SCI française ou SL espagnole, quelle structure pour acheter en Espagne ? (à linker quand publié)
- Holding + SL espagnole, le montage pour les gros portefeuilles (à linker quand publié)
Impact des véhicules sur la rentabilité nette
Le choix du véhicule n’est pas neutre sur la rentabilité.
Nous avons concocté ce tableau pour vous à titre d’illustration :
| Profil | Taux d’imposition | Déductions | Coût de structure |
|---|---|---|---|
| Nom propre – résident UE | 19 % sur revenu net | ✓ Oui | Aucun |
| Nom propre – résident hors UE | 24 % sur revenu brut | ✗ Non | Aucun |
| SL espagnole | 25 % sur bénéfice net | ✓ Oui (larges) | 1 500 – 3 000 €/an |
| SCI française (IR) | Taux marginal pays de résidence | ✓ Oui | 1 000 – 2 000 €/an |
| SCI française (IS) | 15 – 25 % selon bénéfice | ✓ Oui | 1 500 – 3 000 €/an |
Ces chiffres sont indicatifs. La situation de chaque investisseur dépend de son pays de résidence, de son taux marginal d’imposition personnel et de la convention fiscale applicable.
Ces chiffres sont indicatifs. La situation de chaque investisseur dépend de son pays de résidence, de son taux marginal d’imposition personnel et de la convention fiscale applicable.
Démembrement et transmission : les outils à connaître
Le démembrement de propriété (séparation usufruit/nue-propriété) est un outil patrimonial puissant, reconnu par le droit espagnol sous le nom de usufructo/nuda propiedad. Il permet notamment de transmettre la nue-propriété d’un bien à ses enfants tout en conservant l’usufruit (et donc les revenus locatifs) jusqu’au décès, réduisant ainsi l’assiette taxable à la succession.
Son application en Espagne pour des résidents fiscaux français nécessite une analyse croisée des deux droits et doit être montée avec un cabinet spécialisé. Terreta Spain collabore avec le cabinet Delaguía y Luzón, très habitué aux profils internationaux, pour ce type de structuration.
Info pratique :
Site web Delaguía y Luzón : https://delaguialuzon.com/
Mails de contact :
felix.delaguia@delaguialuzon.com
sonia.gomezluzon@delaguialuzon.com
Téléphone : +34 963 74 16 57
Investisseurs hors UE : quelle structure privilégier en Espagne ?
Pour un investisseur basé aux États-Unis, au Canada, au Qatar ou aux Émirats, la question de la structure est d’autant plus stratégique que le régime fiscal en nom propre (24 % sur le brut, sans déduction) est pénalisant. Deux pistes à étudier :
- La SL espagnole : permet de déduire les charges et de n’imposer que le bénéfice net à 25 %. Pour des volumes de revenus locatifs significatifs, l’arbitrage peut être favorable, à condition de bien intégrer les coûts de gestion de la structure.
- L’interposition d’une holding dans un pays tiers (Luxembourg, Pays-Bas) : pertinente pour des patrimoines très importants, à analyser avec un avocat fiscaliste international.
Dans tous les cas, la convention fiscale entre l’Espagne et le pays de résidence est le premier document à étudier.
Pour aller plus loin, lisez nos articles :
- Holding + SL : le montage patrimonial pour les gros portefeuilles
- Créer une SL (Sociedad Limitada) pour vos investissements immobiliers en Espagne
- Investir dans l’immobilier en Espagne : faut-il acheter en nom propre, via une SL ou une SOCIMI ?
Diversifier pour sécuriser les rendements
Un portefeuille de 3 à 6 biens permet d’introduire une diversification stratégique :
- Par type de bien : mixer location longue durée (flux stables) et moyenne durée (rendement supérieur, locataires renouvelés)
- Par quartier : combiner un actif prime (moins de rendement, plus de sécurité et de valorisation) avec un actif intermédiaire (meilleur rendement, légèrement plus de rotation)
- Par ville : Valence pour le rendement, Madrid pour la valorisation patrimoniale long terme, la côte méditerranéenne pour la composante touristique par exemple.
De 6 à 10 biens : piloter un portefeuille immobilier en Espagne comme un professionnel
La gestion locative déléguée devient la colonne vertébrale
À ce stade, il est impossible de gérer soi-même 6, 8 ou 10 biens à distance sans sacrifier sa qualité de vie ou la rentabilité. La délégation à une agence de gestion professionnelle n’est plus une option : c’est la structure sur laquelle repose l’ensemble du portefeuille.
Ce que vous devez attendre d’un gestionnaire à ce niveau :
- Reporting mensuel par bien (loyers encaissés, charges, taux d’occupation)
- Tableau de bord global du portefeuille
- Anticipation des travaux (maintenance préventive plutôt que curative)
- Suivi des renouvellements de bail et des indexations de loyer
- Interface avec les gestionnaires fiscaux pour les déclarations IRNR
Le coût de la délégation varie selon le prestataire et le type de location. À titre d’exemple, Terreta Spain applique 10 % HT du loyer mensuel pour la gestion locative, ou 60 € HT par chambre dans le cadre d’une colocation, auxquels s’ajoute 1 mois de loyer HT pour la mise en location initiale. Cette charge est à intégrer dès la phase d’analyse dans le calcul du rendement net, au même titre que l’IBI ou les intérêts d’emprunt.
En pratique, nos clients qui ont délégué dès le premier bien dorment mieux — et leur taux d’occupation est systématiquement supérieur à ceux qui gèrent en direct depuis la France.
Pour en savoir plus, c’est par ici.
Vous avez un projet locatif ? Parlez à un expert Terreta Spain.
Piloter la trésorerie et réinvestir les loyers
Sur un portefeuille de 6 à 10 biens, les flux de trésorerie commencent à être significatifs. Deux stratégies s’offrent à vous :
- Réinvestissement des loyers : les revenus locatifs nets servent à financer l’apport du bien suivant, créant un effet “boule de neige”. C’est la stratégie des investisseurs orientés croissance du patrimoine, qui préfèrent la capitalisation à la distribution de revenus.
- Distribution et optimisation : les revenus locatifs nets sont perçus comme revenus complémentaires ou distribués via la structure juridique. C’est la stratégie des investisseurs en phase de “récolte”, souvent plus avancés en âge ou ayant atteint leurs objectifs de volume.
L’arbitrage : vendre pour optimiser
À 6 ou 10 biens, l’arbitrage (vendre un actif sous-performant pour réinvestir dans un actif plus rentable) devient un outil actif de gestion de portefeuille.
Les critères d’arbitrage classiques :
- Rendement brut inférieur à 5 % sur un marché offrant 6 à 8 % ailleurs
- Besoin de travaux lourds non anticipés au moment de l’achat
- Quartier dont la dynamique locative s’est dégradée
- Plus-value latente significative permettant de dégager du capital pour une meilleure acquisition
En Espagne, la rétention de 3 % s’applique au moment de la vente : l’acheteur retient 3 % du prix de vente et les verse directement à l’Agencia Tributaria. Cette somme est déduite de l’impôt sur la plus-value dû (19 % pour les non-résidents UE et hors UE). Il faut l’anticiper dans le calcul de la liquidité nette issue de la cession.
Modelo 720 et obligations déclaratives hors UE
Le Modelo 720 est la déclaration des avoirs à l’étranger détenue par les résidents fiscaux espagnols. Si vous devenez résident fiscal espagnol et que vous détenez des actifs financiers ou immobiliers à l’étranger dépassant 50 000 €, cette obligation déclarative s’applique (échéance : 31 mars de chaque année).
Pour les résidents fiscaux hors UE qui détiennent des biens en Espagne, c’est l’inverse : c’est votre pays de résidence qui peut exiger une déclaration de vos actifs espagnols. Les États-Unis (FBAR, FATCA), le Canada, et certains pays du Golfe ont leurs propres obligations de déclaration des actifs étrangers, à vérifier impérativement avec votre conseiller fiscal local.
Constituer son portefeuille immobilier en Espagne : s’entourer d’une équipe compétente
À partir de 5 ou 6 biens, piloter seul son portefeuille est une erreur stratégique. L’équipe minimale à constituer :
- Un asesor fiscal espagnol (ou cabinet bilingue) : gestion des déclarations IRNR, suivi des obligations locales
- Un avocat espagnol (ou cabinet juridique) : sécurisation des acquisitions, baux, structuration
- Un gestionnaire locatif de confiance : reporting mensuel, entretien du patrimoine
- Un conseiller patrimonial dans votre pays de résidence : coordination avec la fiscalité locale, stratégie de transmission
- Un courtier hypothécaire spécialisé : accès aux meilleures conditions de financement pour les acquisitions suivantes
Les erreurs qui plombent la rentabilité à chaque étape
Surestimer le rendement brut. Afficher 7 ou 8 % de rendement brut ne dit rien de la rentabilité réelle. Un bien avec 7 % brut et 3 points de charges (IBI, gestion, assurance, IRNR) délivre 4 % net ,soit le même résultat qu’un bien à 6 % brut mieux optimisé. Calculez toujours en net.
Ignorer la fiscalité selon votre profil. Un investisseur hors UE qui anticipe un rendement net sur la base du régime UE (19 % sur le net) peut avoir une surprise désagréable lorsqu’il découvre qu’il paie 24 % sur le brut. L’impact peut être de 2 à 4 points de rendement net.
Choisir le mauvais véhicule d’achat. Créer une SL espagnole pour un seul bien à 150 000 € génère des coûts de structure qui absorbent une part significative des revenus. Inversement, attendre d’avoir 8 biens en nom propre pour envisager une structuration crée un problème de réorganisation complexe et coûteux. On voit parfois arriver des investisseurs qui ont créé une SL avant même d’avoir signé leur premier compromis. Résultat : entre 1 500 et 2 000 € de frais comptables annuels pour un seul bien qui génère 5 000 à 7 000 € de loyers bruts. La structure mange le rendement.
Négliger la gestion locative. Un bien mal géré génère des vacances locatives, des impayés non anticipés et des travaux non signalés à temps. Pour un investisseur non-résident, ce n’est pas un détail : c’est la différence entre un actif rentable et un actif à problème.
Oublier les déclarations fiscales espagnoles. Le Modelo 210 est obligatoire chaque année, même si le bien n’est pas loué. L’Hacienda (administration fiscale espagnole) peut remonter 4 ans en arrière. Au moment de vendre, le notaire exige les justificatifs de paiement de l’IRNR des 4 dernières années : les retards génèrent amendes, intérêts et peuvent bloquer la cession.
Ignorer la réglementation locative touristique. Depuis juillet 2025, une licence touristique sans enregistrement au Registro Único de Arrendamientos Turísticos dans la Communauté valencienne expose à des amendes lourdes. Vérifiez la situation réglementaire locale avant tout achat à vocation touristique.
Construire sans stratégie de sortie. Chaque bien acquis doit avoir une thèse d’investissement claire : pour quelle durée ? Avec quel objectif (rendement, valorisation, transmission) ? La capacité d’arbitrer repose sur cette clarté initiale.
Pourquoi Valence est une base de départ stratégique pour votre portefeuille
Valence n’est pas juste un bon marché sur un tableau Excel. C’est une ville où la demande locative est portée par de vraies dynamiques de fond et où les opportunités d’achat sont encore accessibles à des profils qui seraient exclus de Madrid ou Barcelone.
- Un prix encore accessible. Malgré une hausse de plus de 24 % sur un an (Idealista, mars 2026), le prix moyen à Valence ville reste autour de 3 378 €/m², soit 35 à 40 % de moins que Madrid (5 984 €/m²) ou Barcelone (5 243€/m²). Le potentiel de rattrapage persiste.
- Un rendement locatif parmi les meilleurs d’Espagne. Les quartiers prime affichent des rendements bruts supérieurs à 6 % ; en périphérie, certains secteurs atteignent 8 à 10 %. Le loyer moyen dans la capitale de la Communauté valencienne est de 16,5 €/m²/mois en juin 2026 (Idealista).
- Une demande locative structurellement soutenue. Valence attire des étudiants (plusieurs universités de rang européen), des expatriés, des digital nomads, et des familles françaises et belges en relocalisation.
- Un marché encore sous-exploité par les investisseurs institutionnels. Contrairement à Madrid ou Barcelone où les fonds immobiliers sont très présents, Valence reste un marché de particuliers et d’investisseurs privés, avec une meilleure lisibilité des prix et des opportunités de négociation.
- Un cadre de vie qui facilite la gestion à distance. Avec une communauté francophone bien établie, des professionnels bilingues (avocats, gestionnaires, conseillers fiscaux), et une infrastructure de services adaptée aux non-résidents, Valence est l’une des villes où il est le plus facile d’investir depuis l’étranger.
Indice de qualité de vie à Valence
Source : Numbeo
Conclusion
Conclusion
Constituer un portefeuille immobilier en Espagne de 1 à 10 biens
C’est un projet qui s’inscrit dans la durée et se construit par paliers. Chaque étape a sa logique propre : le premier bien pose les fondations, les 3 premiers valident le modèle, les 3 à 6 suivants demandent une structuration réfléchie, et les derniers s’acquièrent et se gèrent avec les outils d’un investisseur professionnel.
À chaque étape, trois leviers conditionnent la performance réelle du portefeuille : la qualité de l’acquisition (emplacement, prix, potentiel locatif), la rigueur du financement (effet de levier maîtrisé, LTV adapté au profil), et la qualité de la gestion locative déléguée (reporting, entretien, conformité fiscale).
Valence offre aujourd’hui un terrain d’action particulièrement favorable pour démarrer et scaler. Terreta Spain accompagne les investisseurs francophones à chaque étape de ce parcours — de la recherche du premier bien à la gestion d’un portefeuille mature.
Parler à un expert Terreta SpainFAQ
Questions fréquentes
Peut-on acheter plusieurs biens en Espagne en tant que non-résident ?
Oui, sans limitation de nombre. Aucune règle espagnole ne restreint le volume d’acquisitions pour un non-résident. Ce sont les capacités de financement, la structure juridique et les obligations fiscales qui évoluent au fil des acquisitions — pas le droit d’acheter.
Faut-il créer une société pour investir dans l’immobilier en Espagne ?
Non, pas obligatoirement. Pour 1 à 3 biens, l’achat en nom propre est généralement le plus simple et le plus efficient. Une structure (SL espagnole, SCI française, holding) ne se justifie que lorsque les revenus locatifs sont significatifs, que la transmission patrimoniale devient un enjeu, ou que la responsabilité limitée est recherchée. C’est une décision à prendre avec un conseiller fiscal bilingue franco-espagnol, idéalement dès le 3e ou 4e bien.
Quelle différence entre un investisseur français et un investisseur américain ou qatari en Espagne ?
La différence principale est fiscale. Un résident UE/EEE paie 19 % d’IRNR sur son revenu locatif net (charges déductibles). Un résident hors UE paie 24 % sur le revenu brut, sans déduction possible. L’écart réel de rentabilité nette peut atteindre 3 à 5 points. Les résidents hors UE ont également l’obligation de désigner un représentant fiscal en Espagne, et leur LTV hypothécaire est limité à 60 %, contre 70 % pour les résidents UE.
Est-il possible de déléguer entièrement la gestion locative depuis l’étranger ?
Oui, c’est précisément le modèle que recommande Terreta Spain pour les investisseurs non-résidents. Un gestionnaire local prend en charge la mise en location, la sélection des locataires, la collecte des loyers, la gestion des travaux et le suivi fiscal (IRNR). Chez Terreta Spain, la gestion locative est facturée à 10 % HT du loyer mensuel pour un bien en location classique, ou 60 € HT par chambre pour une colocation, avec une mise en location initiale à 1 mois de loyer HT. Cette charge est déductible fiscalement pour les résidents UE/EEE et s’intègre dans le calcul du rendement net dès l’analyse initiale.
Quelles obligations fiscales s’appliquent même si mon bien n’est pas loué ?
Tout propriétaire non-résident doit déclarer chaque année un revenu fictif (renta imputada) calculé sur 1,1 % ou 2 % de la valeur cadastrale, imposé à 19 % (UE) ou 24 % (hors UE) via le Modelo 210. L’oublier expose à des pénalités et peut bloquer une future vente : le notaire exige les justificatifs des 4 dernières années d’IRNR au moment de la cession.
À quel moment prévoir une stratégie de transmission patrimoniale ?
Idéalement dès le 3e ou 4e bien, et en tout cas avant d’atteindre 6 actifs. Les outils disponibles en Espagne — démembrement (usufructo / nuda propiedad), donation, SCI avec clauses de démembrement — sont efficaces mais doivent être mis en place en amont, pas dans l’urgence. La structuration rétrospective est possible mais coûteuse et plus complexe.
Peut-on obtenir un prêt hypothécaire en Espagne si l’on est indépendant ou entrepreneur ?
Oui, mais les banques appliquent des critères plus stricts : 2 à 3 ans d’historique comptable, parfois un LTV réduit (50–60 %). Un comptable espagnol qui présente le dossier dans les codes locaux et un courtier hypothécaire spécialisé non-résidents font une vraie différence dans ce cas.
Pour aller plus loin
- Les quartiers les plus rentables à Valence en 2026
- Rentabilité locative : le match France vs Espagne
- La fiscalité immobilière en Espagne : le guide complet
- L’IRNR expliqué : obligations, taux et déclaration Modelo 210
- Le crédit immobilier en Espagne
- Investir en Espagne avec un family office
- Crédit Lombard : le levier malin pour acheter en Espagne sans vendre vos placements