Bijgewerkt in juni 2026
Geoffroy bewijst het u in elke LinkedIn-post, onze klanten in hun getuigenissen en de media in hun artikelen: Spanje is vandaag de dag een van de meest dynamische vastgoedmarkten van Europa. De prijzen zijn in één jaar tijd met meer dan 13 % gestegen (Tinsa, Q4 2025), de bruto huuropbrengsten bedragen 6 tot 9 % afhankelijk van de regio en het type contract, en de vraag naar huurwoningen blijft structureel groot terwijl het aanbod ontoereikend is. Voor een buitenlandse belegger is het opbouwen van een vastgoedportefeuille in Spanje niet langer een marginaal idee : het is een volwaardige vermogensstrategie.
Maar de overstap van 1 naar 10 vastgoedobjecten kun je niet zomaar improviseren. Elke stap roept nieuwe vragen op: welke aankoopvorm moet je kiezen? Wanneer moet je het verhuurbeheer uitbesteden? Hoe moet je de financiering structureren om de winstgevendheid te behouden? En welke fiscale regels gelden er in het land waar je woont?
Deze gids van Terreta Spain begeleidt u stap voor stap, vanaf de aankoop van uw eerste woning tot het beheer van een portefeuille van tien vastgoedobjecten.
Wat je moet onthouden
Wat je moet onthouden
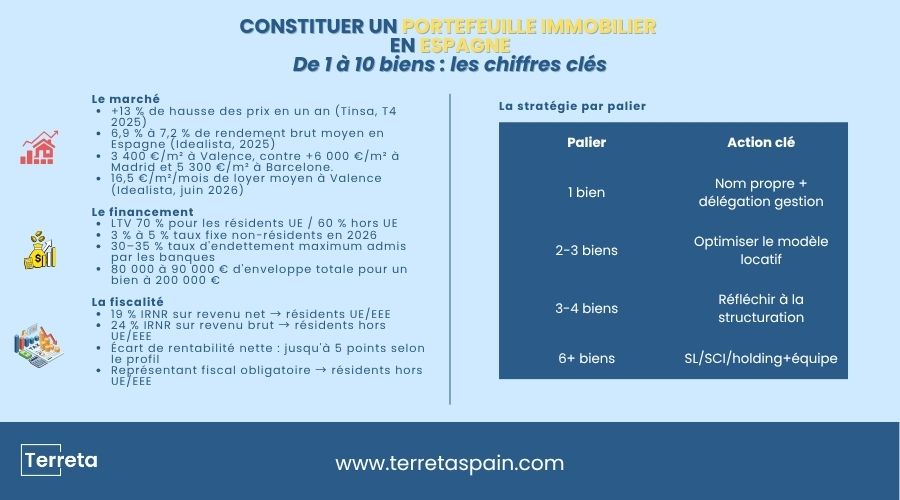
Volgens Idealista schommelde het gemiddelde bruto-huurrendement in Spanje in 2025 tussen 6,9 % en 7,2 %.
- Hypothecaire financiering is beschikbaar voor niet-ingezetenen: LTV tot 70 % voor ingezetenen van de EU, 60 % voor ingezetenen buiten de EU/EER
- Vaste rente 2026 voor niet-ingezetenen: 3 % tot 5 %, afhankelijk van het profiel en de bank. Via een gespecialiseerde makelaar kunnen gunstigere voorwaarden worden verkregen
- De IRNR is van toepassing op alle niet-ingezeten eigenaren: 19 % van het netto-inkomen (EU/EER) of 24 % van het bruto-inkomen (buiten de EU/EER)
- Het uitbesteden van het verhuurbeheer is onmisbaar voor elke niet-ingezeten belegger, al vanaf het eerste pand. De marktconforme vergoeding ligt doorgaans tussen 8 en 12 % van de ontvangen huur; bij Terreta Spain bedraagt deze 10 % exclusief btw van de maandelijkse huur voor een klassiek verhuurd pand, of 60 € exclusief btw per kamer voor een gedeelde woning, met eenmalige opstartkosten ter hoogte van 1 maand huur exclusief btw.
- De eigennaam is geschikt voor maximaal 3–4 onroerende goederen; bij meer dan dat moet een structuur (SL, SCI, holding) worden overwogen
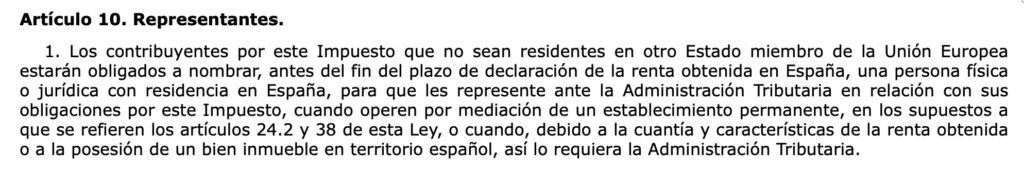
- Beleggers van buiten de EU/EER zijn wettelijk verplicht om een fiscaal vertegenwoordiger in Spanje aan te wijzen (art. 10, Ley IRNR)
- Volgens Idealista schommelde het gemiddelde bruto-huurrendement in Spanje in 2025 tussen 6,9 % en 7,2 %.
- Hypothecaire financiering is beschikbaar voor niet-ingezetenen: LTV tot 70 % voor ingezetenen van de EU, 60 % voor ingezetenen buiten de EU/EER
- Vaste rente 2026 voor niet-ingezetenen: 3 % tot 5 %, afhankelijk van het profiel en de bank. Via een gespecialiseerde makelaar kunnen gunstigere voorwaarden worden verkregen
- De IRNR geldt voor alle niet-ingezeten eigenaren: 19 % over het netto-inkomen (EU/EER) of 24 % over het bruto-inkomen (buiten de EU/EER)
- Het uitbesteden van het verhuurbeheer is onmisbaar voor elke niet-ingezeten belegger, al vanaf het eerste pand. De marktconforme vergoeding ligt doorgaans tussen 8 en 12 % van de ontvangen huur; bij Terreta Spain bedraagt deze 10 % exclusief btw van de maandelijkse huur voor een klassiek verhuurd pand, of 60 € exclusief btw per kamer voor een gedeelde woning, met eenmalige opstartkosten ter hoogte van 1 maand huur exclusief btw.
- De eigennaam is geschikt voor maximaal 3–4 onroerende goederen; bij meer dan dat moet een structuur (SL, SCI, holding) worden overwogen
- Beleggers van buiten de EU/EER zijn wettelijk verplicht om een fiscaal vertegenwoordiger in Spanje aan te wijzen (art. 10, Ley IRNR)
De basis leggen: je eerste woning kopen in Spanje
Welk type woning moet je kiezen?
Voor een eerste investering geldt als gouden regel: duidelijkheid. Kies een pand waarvoor de vraag naar huurwoningen duidelijk vast te stellen is, in een markt die u begrijpt. Twee- of driekamerappartementen in universiteitssteden of steden met een grote vraag naar huurwoningen (Valencia, Madrid, Málaga, Alicante) bieden de beste balans tussen rendement, gemak bij het opnieuw verhuren en liquiditeit bij doorverkoop.
Met name in Valencia bieden de wijken Ruzafa, Benimaclet, Cabanyal en Patraix interessante mogelijkheden: een aanhoudende vraag naar huurwoningen (studenten, expats, digitale nomaden), prijzen die nog steeds onder het niveau van de grote Europese hoofdsteden liggen, en een reëel waardestijgingspotentieel. Een studentenstudio in Burjassot is al te koop vanaf 90.000 €, een instapappartement in Paterna vanaf 95.000 €. In Benimaclet moet u rekenen op minimaal 175.000 € voor een tweekamerappartement; de gemiddelde prijs per m² zal daar in 2026 meer dan 3.300 € bedragen. In Ruzafa beginnen de prijzen rond de 250.000 € voor kleine, te renoveren woningen.
Bent u van plan een woning in Spanje te kopen? Neem dan contact op met een expert van Terreta Spain.
De rentabiliteit vanaf de eerste investering berekenen
Voordat u tot aankoop overgaat, moet u zich twee vragen stellen:
- Bruto-rendement = (jaarlijkse huuropbrengsten / totale aankoopprijs) × 100
- Nettorendement = (jaarlijkse huuropbrengsten – jaarlijkse kosten) / totale aankoopprijs × 100
De te verwerken kosten omvatten:
- De IBI (Spaanse onroerendgoedbelasting, tussen 0,4 % en 1,1 % van de kadastrale waarde)
- De kosten van het mede-eigendom
- De woningverzekering
- De kosten voor het beheer van de verhuur indien dit wordt uitbesteed (doorgaans 8 tot 12 % van de huurbedragen)
- En de IRNR (inkomstenbelasting voor niet-ingezetenen).
In Valencia bedraagt het gemiddelde brutorendement 6,4% (zie ons volledige dossier: De meest rendabele districten en wijken van Valencia: prijzen, huurprijzen, rendementen). In de buitenwijken (Burjassot, Paterna, Mislata) halen sommige panden een rendement van 8 tot 10%. In de topwijken (Ruzafa, Ciutat Vella) liggen de brutorendementen meestal tussen de 4 en 5 %, met een groter potentieel voor waardestijging. Het nettorendement ligt doorgaans 1,5 tot 2,5 procentpunten lager dan het aangegeven brutorendement, een verschil waarmee al in de analysefase rekening moet worden gehouden.
De te verwachten aankoopkosten
Voor een oudere woning (het merendeel van de investeringen in huurwoningen) zijn de kosten als volgt samengesteld:
- ITP (Impuesto sobre Transmisiones Patrimoniales): 10 % in de Autonome Gemeenschap Valencia
- Notaris- en registratiekosten: ongeveer 1 tot 1,5 %
- Honoraria van advocaten of beheerders: 1 tot 1,5 %
Totaal: houd rekening met ongeveer 12 tot 13 % van de aankoopprijs aan bijkomende kosten. Deze kosten worden niet door de bank gefinancierd en moeten uit uw eigen inbreng worden betaald.
Om nog meer inzicht te krijgen, bekijk dan ons artikel en onze simulator:“De kosten bij de aankoop van onroerend goed in Spanje”
Welk type woning is geschikt voor een eerste investering in onroerend goed in Spanje?
In dit stadium is aankoop op eigen naam in de overgrote meerderheid van de gevallen de regel. De reden is simpel: het opzetten van een juridische structuur (S.L. in Spanje, S.C.I. in Frankrijk, holding) brengt oprichtings- en beheerskosten met zich mee die voor één enkel onroerend goed niet te rechtvaardigen zijn. De belastingregeling bij aankoop op eigen naam blijft overzichtelijk, het wettelijk kader is duidelijk afgebakend en de flexibiliteit bij wederverkoop is maximaal.
Mogelijke uitzondering: als uw oorspronkelijke plan vanaf het begin voorziet in de snelle aankoop van 3 of 4 onroerende goederen, of als uw persoonlijke vermogenssituatie ervoor zorgt dat aankoop op eigen naam fiscaal nadelig is in het land waar u woont, kan het zinvol zijn om de structurering al bij de eerste aankoop te regelen. Dit is een punt dat u vóór de ondertekening met een vermogens- en belastingadviseur moet bespreken.
De noodzakelijke formaliteiten
Voordat u een woning in Spanje koopt, moet u beschikken over:
- Het NIE (Número de Identificación de Extranjero): verplicht Spaans fiscaal identificatienummer voor elke vastgoedtransactie
- Een Spaanse bankrekening: vereist voor de hypotheek, belastingafdrachten en het dagelijks beheer
- Een fiscaal vertegenwoordiger: verplicht voor ingezetenen buiten de EU (zie het hoofdstuk over belastingen)
Slim financieren: hefboomeffect en invloed op de winstgevendheid
De hypotheeklening voor niet-ingezetenen
Spaanse banken verstrekken actief leningen aan buitenlandse kopers die geen ingezetenen zijn. De voorwaarden verschillen van die voor ingezetenen, maar blijven haalbaar voor goed voorbereide kopers.
LTV (Loan-to-Value):
- Inwoners van de EU/EER: tot 70 % van de waarde van het onroerend goed
- Inwoners buiten de EU: doorgaans 60 %, bij sommige banken tot 70 %, afhankelijk van het profiel en de garanties
- Inwoners van Spanje: tot 80 %
Concreet betekent dit dat een niet-ingezetene van de EU voor een woning van 200.000 € een lening van maximaal 140.000 € aangaat en 60.000 € eigen vermogen inbrengt, waarbij nog 10 tot 15 % aankoopkosten bijkomen, afhankelijk van de regio (dat wil zeggen 20.000 tot 30.000 € voor een woning van 200.000 €). Het totale bedrag dat moet worden vrijgemaakt, bedraagt dus ongeveer 80.000 tot 90.000 €.
De tarieven in 2026:
- Vast tarief voor niet-ingezetenen: tussen 3 % en 5 %, afhankelijk van het profiel, de LTV en de bank — via een gespecialiseerde makelaar kunnen gunstigere voorwaarden worden verkregen
- Variabele rente: Euribor + 1,5 tot 2,5 % voor niet-ingezetenen
- Maximale looptijd: 20 tot 25 jaar voor niet-ingezetenen (tegenover 30 jaar voor ingezetenen)
Maximale schuldgraad: Spaanse banken eisen dat de totale maandelijkse aflossingen niet meer bedragen dan 30 tot 35 % van het maandelijkse netto-inkomen.
Bekijk ons dossier:“Hypotheek in Spanje voor niet-ingezetenen”.
Hoe hefboomwerking de winstgevendheid verbetert
Het voordeel van een hypothecaire lening beperkt zich niet tot de financiering: het verhoogt automatisch het rendement op het eigen vermogen. Een vereenvoudigd voorbeeld:
- Goede aankoop: 200.000 €
- jaarlijkse huurprijs exclusief kosten: 10.000 €
- → nettorendement op de totale prijs: 5 %
- Bij een lening van 140.000 € tegen 3 %: jaarlijkse rente ≈ 4.200 €
- → netto-inkomen na aftrek ≈ 5 800 € op een investering van 60 000 €
- → rendement op eigen vermogen: ~9,7 %
Het hefboomeffect werkt zolang de rente op de lening lager blijft dan het nettorendement van het onroerend goed, wat momenteel op de meeste Spaanse markten het geval is.
Beleggers buiten de EU: specifieke bankvoorwaarden
Voor inwoners van Canada, de Verenigde Staten, de Verenigde Arabische Emiraten, Qatar of het Verenigd Koninkrijk (na de brexit) gelden strengere bankvoorwaarden:
- De LTV is doorgaans beperkt tot 60 %, maar sommige banken kunnen dit verhogen tot 70 %, afhankelijk van het profiel en de zekerheden
- Strengere eisen aan het bewijs van betalingscapaciteit: belastingaangiften over een periode van 2 tot 3 jaar in het land van verblijf, soms vertaald en voorzien van een apostille
- De banken die het meest vertrouwd zijn met dit soort profielen: Sabadell International, CaixaBank via HolaBank en UCI; Bankinter reserveert de vaste rente voor inwoners van de EU
In elk geval wordt het ten zeerste aanbevolen om een hypotheekmakelaar in te schakelen die gespecialiseerd is in niet-ingezetenen: hij kent de juiste contactpersonen bij de banken, legt het dossier voor volgens de lokale regels en kan voorwaarden bedingen die u rechtstreeks niet zou krijgen.
Alternatieven voor Spaanse leningen
Voor beleggers die al over een financieel vermogen beschikken, zijn er nog andere mogelijkheden:
- Lombardlening (of door activa gedekte financiering): dit type lening wordt aangeboden door internationale privébanken (Julius Baer, BNP Paribas Wealth Management, HSBC Private Banking) en maakt het mogelijk om financiële activa (effectenportefeuille, levensverzekering) als onderpand in te zetten voor de financiering van onroerend goed, zonder dat de activa hoeven te worden verkocht. Geschikt voor vermogensprofielen die hun financiële allocatie willen behouden en tegelijkertijd in vastgoed willen beleggen.
- Herfinanciering van een bestaand onroerend goed: als u in uw woonland een onroerend goed bezit met een aanzienlijk eigen vermogen (het verschil tussen de marktwaarde en de resterende schuld), kunt u dit eigen vermogen herfinancieren of vrijmaken om in Spanje contant of met een grotere aanbetaling een woning te kopen.
Wilt u in Spanje investeren? Neem dan contact op met een expert van Terreta Spain.
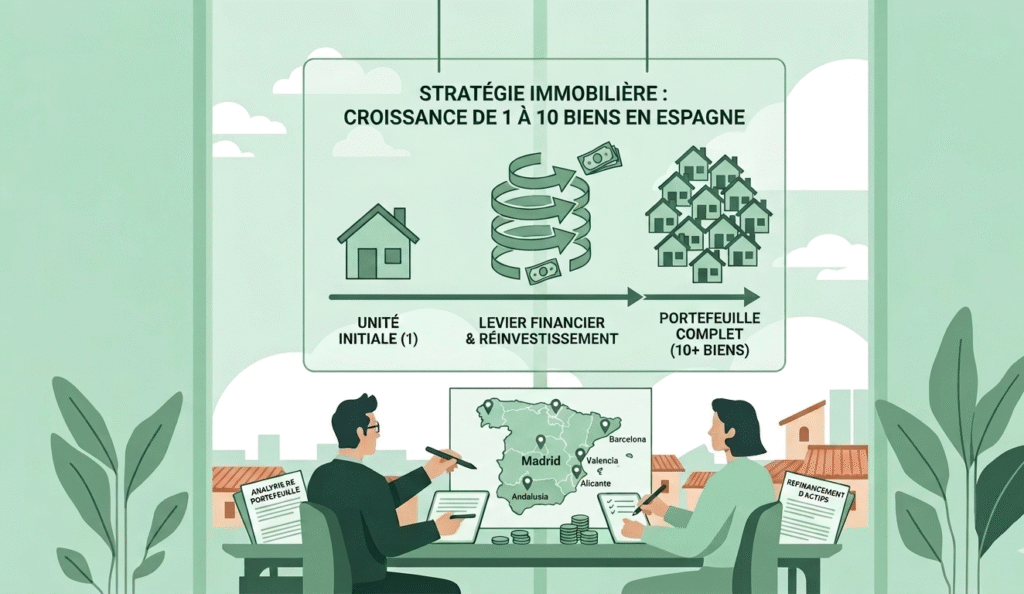
Infographic van Terreta Spain, gemaakt met Gemini
1 tot 3 woningen in Spanje: optimaliseren alvorens te schalen
Een verhuurstrategie kiezen
In deze fase wordt het grootste deel van het bedrijfsmodel bepaald.
Drie belangrijke opties:
Langetermijnverhuur (contract van 12 maanden of langer)
Dit is de veiligste strategie voor een niet-ingezeten belegger. Een brutorendement tussen 5 en 8 % in Valencia, afhankelijk van de wijk, voorspelbare huuropbrengsten en een eenvoudiger beheer. In 2026 biedt de Spaanse wetgeving aanzienlijke voordelen voor dit type verhuur: er kunnen belastingaftrekposten van 50 tot 90 % worden toegepast op het netto-inkomen (onder bepaalde voorwaarden in gebieden met een krappe woningmarkt). Dit is het referentiemodel voor wie een solide portefeuille wil opbouwen zonder administratieve rompslomp.
Verhuur voor middellange termijn (contracten van 1 tot 11 maanden)
Studentenwoonhuizen, digitale nomaden, expats met een tijdelijke opdracht: dit segment biedt een nettorendement dat vergelijkbaar is met dat van toeristische verhuur, maar met veel minder regelgeving. In Valencia zijn de wijken in de buurt van de universiteiten (Benimaclet, Burjassot) bijzonder geschikt. Sinds 2026 beveelt Terreta Spain deze aanpak aan in topwijken als een effectief alternatief voor toeristische verhuur.
Toeristische verhuur (korte termijn)
Het brutorendement kan in bepaalde wijken meer dan 10 % bedragen, maar de regelgeving is aangescherpt. Vanaf 2 juli 2025 moet elke eigenaar die in de Gemeenschap van Valencia voor korte termijn wil verhuren, een registratienummer aanvragen bij het Registro Único de Arrendamientos Turísticos, na goedkeuring door de vereniging van eigenaren en het gemeentebestuur (Wetsdecreet 9/2024). Zonder geldige vergunning is toeristische verhuur illegaal. Dit moet absoluut worden meegenomen in de analyse vóór de aankoop.
Meer informatie: Hoe vraag je het Número de Registro de Alquiler aan?
Waarom zou je het verhuurbeheer al bij je eerste vastgoedinvestering in Spanje uitbesteden?
Het uitbesteden van het verhuurbeheer wordt vaak gezien als een kostenpost. In werkelijkheid is het een voorwaarde voor de haalbaarheid van een investering voor een niet-ingezeten belegger.
Een lokale beheerder (makelaarskantoor of beheermaatschappij) zorgt voor: het verhuren, de selectie van huurders, het ondertekenen van huurovereenkomsten, het innen van de huur, het beheer van dagelijkse onderhoudswerkzaamheden, het naleven van wettelijke verplichtingen en het doorgeven van informatie aan de eigenaar. Voor een belegger die in Parijs, Genève of Dubai gevestigd is, is dit letterlijk het verschil tussen een investering die op eigen kracht draait en een investering waarbij u midden in de nacht wordt gebeld vanwege een waterlek.
De kosten van het beheer: tussen 8 % en 12 % van de geïnde huurinkomsten, afhankelijk van het serviceniveau. Deze kosten zijn fiscaal aftrekbaar voor inwoners van de EU/EER. Ze moeten al in de analysefase worden meegenomen in de berekening van het nettorendement en mogen niet als een optionele variabele worden behandeld.
Zodra u 2 of 3 panden beheert, is delegeren geen optie meer: het wordt een noodzaak om de kwaliteit van het beheer te waarborgen en fouten te voorkomen (niet-gemelde achterstallige huur, over het hoofd geziene werkzaamheden, gemiste IRNR-aangiften).
Ons team biedt een kant-en-klare begeleiding die het zoeken naar een pand, de renovatie, het te huur aanbieden en het verhuurbeheer omvat, waardoor de belegger zijn vastgoedportefeuille op afstand kan beheren zonder dat dit een tweede baan wordt.
Belastingheffing op huurinkomsten op basis van uw profiel
Beleggers die in de EU/EER wonen (Frankrijk, België, Zwitserland, Noorwegen, enz.):
U betaalt 19 % belasting over het netto-inkomen in het kader van de IRNR (Impuesto sobre la Renta de No Residentes), via het formulier Modelo 210.
Tot de aftrekbare kosten behoren:
- Rente op leningen
- Beheerkosten
- IBI
- Kost van mede-eigendom
- Verzekering
- Onderhoudswerkzaamheden
- Afschrijving van het onroerend goed.
Deze aftrekbasis kan de werkelijke belastinggrondslag aanzienlijk verlagen (Terreta Spain / AEAT, 2026).
Opmerking: Zwitserland hanteert in het kader van de uitgebreide EER-overeenkomst hetzelfde tarief als de EU, namelijk 19 %. Raadpleeg een Spaanse belastingadviseur om uw situatie te controleren.
Beleggers die buiten de EU/EER wonen (VS, Canada, Qatar, de Verenigde Arabische Emiraten, het Verenigd Koninkrijk na de brexit, enz.):
Het tarief bedraagt 24 % van het bruto-inkomen, zonder dat er kosten kunnen worden afgetrokken. Dit is een aanzienlijk verschil met de EU-regeling: terwijl een Franse belegger 19 % belasting betaalt over zijn netto-inkomen, betaalt een Britse belegger 24 % belasting over zijn bruto-inkomen, wat – afhankelijk van de hoogte van de kosten – een verschil in nettorendement van 3 tot 5 procentpunten kan opleveren.
Gemeenschappelijke meldingsplichten:
- Formulier 210: jaarlijkse aangifte van huurinkomsten (sinds de hervorming van 2024 moeten huurinkomsten jaarlijks worden aangegeven)
- Fictieve huurinkomsten: als het onroerend goed niet wordt verhuurd, is elk jaar een fictief inkomen van 1,1 % of 2 % van de kadastrale waarde belastbaar
- IBI: lokale onroerendgoedbelasting, tussen 0,4 % en 1,1 % van de kadastrale waarde, jaarlijks te betalen
Bilaterale belastingverdragen: de meeste Franstalige landen (Frankrijk, België, Zwitserland, Canada, Marokko, Senegal…) hebben met Spanje verdragen gesloten ter voorkoming van dubbele belasting. Spaanse huurinkomsten worden in Spanje belast en in het land van verblijf aangegeven, doorgaans met een gelijkwaardige belastingvermindering. Het wordt ten zeerste aanbevolen om een Spaanse belastingadviseur te raadplegen om uw situatie nauwkeurig in kaart te brengen.
Verplichte fiscale vertegenwoordiger buiten de EU
Beleggers die buiten de EU/EER wonen, met name in de Verenigde Staten, Canada, Qatar, de Verenigde Arabische Emiraten en het Verenigd Koninkrijk na de brexit, zijn wettelijk verplicht een in Spanje woonachtige fiscale vertegenwoordiger aan te wijzen (artikel 10, Ley IRNR). Deze deskundige fungeert als contactpersoon bij de Agencia Tributaria, regelt de IRNR-aangiften en ontvangt namens hen fiscale kennisgevingen.
Welke financieringsvorm is geschikt om eigenaar te worden van 2 of 3 woningen in Spanje?
Bij een portefeuille van 1 tot 3 onroerende goederen blijft een eigen naam doorgaans de meest efficiënte oplossing. De vraag die u zich moet stellen is niet “moet ik een structuur opzetten?”, maar “zijn de kosten en verplichtingen van een structuur gerechtvaardigd in verhouding tot de fiscale en vermogensrechtelijke voordelen die deze mij oplevert?”. Bij 2 of 3 onroerende goederen met een bescheiden opbrengst is het antwoord vaak nee.
Het is daarentegen in dit stadium zinvol om samen met een vermogens- en belastingadviseur na te denken over de toekomstige structuur. Het juiste moment om een beslissing te nemen is voordat de structuur dringend nodig is, niet daarna.
Heeft u vragen over het kopen van onroerend goed in Spanje? Neem dan contact op met een expert van Terreta Spain.
3 tot 6 panden: een duurzame structuur opzetten
Wanneer en waarom moet je overstappen naar een rechtsvorm?
Vanaf 3 of 4 panden zijn er verschillende signalen die aangeven dat het tijd is om een structuur te overwegen:
De jaarlijkse huurinkomsten bedragen meer dan 30.000 tot 40.000 €
- Wilt u uw persoonlijk vermogen beschermen tegen aansprakelijkheid in verband met verhuur?
- Heeft u medevennooten (echtgenoot, kinderen, investeringspartners)?
- Uw doelstelling op het gebied van vermogensoverdracht wint aan belang
- De belastingdruk op eigen naam wordt aanzienlijk hoger dan in een structuur
De vier voertuigen die je moet kennen
1. De eigennaam (persoonlijke aankoop)
Eenvoudig, zonder administratieve kosten, directe belastingheffing. Geschikt voor maximaal 3–4 woningen voor de meeste profielen.
Beperking: de inkomsten worden rechtstreeks bij uw persoonlijke inkomsten in uw woonland opgeteld, en de aansprakelijkheid is onbeperkt.
2. De Spaanse Sociedad Limitada (SL)
Het Spaanse equivalent van de Franse SARL. Deze vennootschapsvorm biedt beperkte aansprakelijkheid, de mogelijkheid om beheerskosten (salarissen, honoraria, bedrijfsvoertuigen indien gerechtvaardigd) af te trekken, en kan interessant zijn voor investeerders die hun winst herinvesteren in plaats van deze uit te keren. Het tarief van de vennootschapsbelasting bedraagt in Spanje 25 % (15 % gedurende de eerste twee jaar). Er zijn jaarlijkse beheerskosten aan verbonden (boekhouder, indiening van de jaarrekening) en er is een nauwkeurige boekhouding vereist. Geschikt voor beleggers die in Spanje wonen of een puur Spaanse vermogensstructuur willen opzetten.
3. De Franse SCI
Deze structuur, die bij Franse beleggers zeer bekend is, biedt de mogelijkheid om onroerend goed te bezitten en over te dragen, waarbij men profiteert van de Franse belastingregels (inkomstenbelasting of vennootschapsbelasting, afhankelijk van de gekozen optie). In Spanje blijft een Franse SCI die onroerend goed bezit onderworpen aan de Spaanse fiscale verplichtingen: IRNR op huurinkomsten, lokale aangifteverplichtingen. Deze vennootschapsvorm is geschikt voor doeleinden zoals overdracht binnen de familie of splitsing van eigendom (vruchtgebruik/naakte eigendom), maar de structuur ervan moet worden getoetst aan zowel het Franse als het Spaanse recht, wat dubbel juridisch advies vereist.
4. De vermogensholding in Spanje
Bij een omvangrijke portefeuille (6 onroerende goederen of meer) kan een holding meerdere structuren onder één moedermaatschappij samenbrengen, wat een gecentraliseerd beheer van de geldstromen, interne afwegingen (verkoop van een dochteronderneming in plaats van een onroerend goed) en een optimalisatie van de overdracht mogelijk maakt. Dit is de structuur die vaak wordt gekozen door professionele beleggers of vermogende families. De opzet- en onderhoudskosten zijn aanzienlijk hoger, en de structuur moet worden opgezet in samenwerking met een fiscaal jurist die beide rechtsstelsels beheerst.
Meer informatie:
- Een SL (Sociedad Limitada) oprichten voor uw vastgoedinvesteringen in Spanje
- Kopen in Spanje via een Franse SCI
- Een Franse SCI of een Spaanse SL: welke rechtsvorm is geschikt om in Spanje onroerend goed te kopen? (link toevoegen zodra gepubliceerd)
- Holding + Spaanse SL, de constructie voor grote vermogens (link toevoegen zodra gepubliceerd)
Invloed van voertuigen op de nettowinst
De keuze van het voertuig is niet zonder invloed op de winstgevendheid.
We hebben deze tabel ter illustratie voor u opgesteld:
| Profiel | Belastingtarieven | Aftrekposten | Structuurkosten |
|---|---|---|---|
| Eigennaam – inwoner van de EU | 19 % van het netto-inkomen | ✓ Ja | Geen |
| Eigennaam – ingezetene buiten de EU | 24 % van het bruto-inkomen | ✗ Nee | Geen |
| Spaanse SL | 25 % van de nettowinst | ✓ Ja (breed) | 1.500 – 3.000 € per jaar |
| Franse SCI (IR) | Marginaal tarief in het land van verblijf | ✓ Ja | 1.000 – 2.000 € per jaar |
| Franse SCI (IS) | 15 – 25 % afhankelijk van de winst | ✓ Ja | 1.500 – 3.000 € per jaar |
Deze cijfers zijn indicatief. De situatie van elke belegger hangt af van zijn woonland, zijn persoonlijke marginale belastingtarief en het toepasselijke belastingverdrag.
Deze cijfers zijn indicatief. De situatie van elke belegger hangt af van zijn woonland, zijn persoonlijke marginale belastingtarief en het toepasselijke belastingverdrag.
Opdeling en overdracht: de instrumenten die u moet kennen
De splitsing van eigendom (scheiding van vruchtgebruik en naakte eigendom) is een krachtig vermogensinstrument, dat in het Spaanse recht bekendstaat onder de naam „usufructo/nuda propiedad”. Hiermee is het met name mogelijk om de naakte eigendom van een onroerend goed over te dragen aan de kinderen, terwijl het vruchtgebruik (en dus de huuropbrengsten) tot aan het overlijden behouden blijft, waardoor de belastbare grondslag voor de successierechten wordt verlaagd.
De toepassing ervan in Spanje voor personen die fiscaal in Frankrijk woonachtig zijn, vereist een kruisanalyse van beide rechtsstelsels en moet worden opgezet in samenwerking met een gespecialiseerd kantoor. Terreta Spain werkt voor dit soort structureringen samen met het kantoor Delaguía y Luzón, dat veel ervaring heeft met internationale profielen.
Praktische informatie:
Website van Delaguía y Luzón: https://delaguialuzon.com/
E-mailadressen voor contact:
felix.delaguia@delaguialuzon.com
sonia.gomezluzon@delaguialuzon.com
Telefoon: +34 963 74 16 57
Beleggers van buiten de EU: welke structuur verdient de voorkeur in Spanje?
Voor een belegger die gevestigd is in de Verenigde Staten, Canada, Qatar of de Verenigde Arabische Emiraten is de kwestie van de structuur des te strategischer omdat het belastingstelsel voor particulieren (24 % over het bruto-inkomen, zonder aftrek) nadelig is. Twee mogelijkheden die het overwegen waard zijn:
- De Spaanse SL: hiermee kunnen de kosten worden afgetrokken en wordt alleen de nettowinst tegen 25 % belast. Bij aanzienlijke huurinkomsten kan dit fiscaal voordelig zijn, mits de beheerskosten van de structuur goed worden meegerekend.
- Het inzetten van een holding in een derde land (Luxemburg, Nederland): relevant voor zeer omvangrijke vermogens, te bespreken met een advocaat gespecialiseerd in internationaal belastingrecht.
In elk geval is het belastingverdrag tussen Spanje en het land van verblijf het eerste document dat moet worden bestudeerd.
Lees voor meer informatie onze artikelen:
- Holding + SL: de vermogensstructuur voor grote portefeuilles
- Een SL (Sociedad Limitada) oprichten voor uw vastgoedinvesteringen in Spanje
- Investeren in onroerend goed in Spanje: moet je op eigen naam kopen, via een SL of via een SOCIMI?
Diversificatie om het rendement veilig te stellen
Met een portefeuille van 3 tot 6 objecten kun je strategische diversificatie realiseren:
- Per type onroerend goed: een combinatie van langetermijnverhuur (stabiele inkomsten) en middellangetermijnverhuur (hoger rendement, terugkerende huurders)
- Per segment: een ‘prime’-belegging (lager rendement, meer zekerheid en waardestijging) combineren met een ‘intermediaire’ belegging (hoger rendement, iets meer volatiliteit)
- Per stad: Valencia voor het rendement, Madrid voor vermogensgroei op lange termijn, de Middellandse Zeekust voor het toeristische aspect, bijvoorbeeld.
6 tot 10 objecten: een vastgoedportefeuille in Spanje beheren als een professional
Het uitbestede verhuurbeheer wordt de ruggengraat
In dit stadium is het onmogelijk om 6, 8 of 10 panden op afstand zelf te beheren zonder in te boeten aan levenskwaliteit of rendabiliteit. Het uitbesteden aan een professioneel beheerbedrijf is geen optie meer: het is de basis waarop de hele portefeuille rust.
Wat u van een manager op dit niveau mag verwachten:
- Maandelijkse rapportage per pand (ontvangen huur, servicekosten, bezettingsgraad)
- Algemeen overzicht van de portefeuille
- Vooruitlopen op werkzaamheden (preventief onderhoud in plaats van correctief onderhoud)
- Opvolging van huurcontractverlengingen en huurindexeringen
- Koppeling met belastingbeheersystemen voor IRNR-aangiften
De kosten voor het beheer variëren afhankelijk van de dienstverlener en het type huurwoning. Terreta Spain rekent bijvoorbeeld 10 % exclusief btw van de maandelijkse huurprijs voor het verhuurbeheer, of 60 € exclusief btw per kamer in het geval van een gedeelde woning, waarbij nog 1 maand huur exclusief btw komt voor de eerste verhuur. Deze kosten moeten al in de analysefase worden meegenomen in de berekening van het nettorendement, net zoals de IBI of de rente op een lening.
In de praktijk slapen onze klanten die al vanaf hun eerste pand het beheer hebben uitbesteed beter — en ligt hun bezettingsgraad steevast hoger dan die van klanten die het beheer zelf vanuit Frankrijk regelen.
Klik hier voor meer informatie.
Heeft u plannen om een woning te verhuren? Neem dan contact op met een expert van Terreta Spain.
De kasstroom beheren en de huuropbrengsten herinvesteren
Bij een portefeuille van 6 tot 10 objecten beginnen de kasstromen aanzienlijk te worden. U kunt kiezen uit twee strategieën:
- Herinvestering van huuropbrengsten: de nettohuuropbrengsten worden gebruikt om de aanbetaling voor het volgende onroerend goed te financieren, waardoor een ‘sneeuwbaleffect’ ontstaat. Dit is de strategie van beleggers die gericht zijn op vermogensgroei en die de voorkeur geven aan kapitalisatie boven uitkering van inkomsten.
- Uitkering en optimalisatie: de nettohuuropbrengsten worden beschouwd als aanvullende inkomsten of worden via de juridische structuur uitgekeerd. Dit is de strategie van beleggers die zich in de ‘oogstfase’ bevinden, vaak op gevorderde leeftijd of die hun volumedoelstellingen hebben bereikt.
Arbitrage: verkopen om te optimaliseren
Bij 6 of 10 beleggingen wordt arbitrage (het verkopen van een ondermaats presterend actief om te herinvesteren in een rendabeler actief) een actief instrument voor portefeuillebeheer.
De klassieke arbitragecriteria:
- Een brutorendement van minder dan 5 % op een markt waar elders 6 tot 8 % wordt geboden
- Noodzaak tot omvangrijke werkzaamheden die op het moment van aankoop niet waren voorzien
- Wijk waar de huurdynamiek is verslechterd
- Aanzienlijke niet-gerealiseerde meerwaarde, waardoor kapitaal kan worden vrijgemaakt voor een betere overname
In Spanje geldt bij de verkoop een inhouding van 3 %: de koper houdt 3 % van de verkoopprijs in en stort dit bedrag rechtstreeks aan de Agencia Tributaria. Dit bedrag wordt in mindering gebracht op de verschuldigde vermogenswinstbelasting (19 % voor niet-ingezetenen uit de EU en van buiten de EU). Hiermee moet rekening worden gehouden bij de berekening van de netto-opbrengst van de verkoop.
Model 720 en aangifteverplichtingen buiten de EU
Het formulier Modelo 720 is de aangifte van buitenlandse vermogensbestanddelen die in het bezit zijn van personen die fiscaal in Spanje woonachtig zijn. Als u fiscaal in Spanje woonachtig wordt en financiële of onroerende vermogensbestanddelen in het buitenland bezit met een waarde van meer dan 50.000 €, geldt deze aangifteplicht (uiterste datum: 31 maart van elk jaar).
Voor fiscaal ingezetenen buiten de EU die onroerend goed in Spanje bezitten, geldt het omgekeerde: uw land van verblijf kan een aangifte van uw Spaanse vermogensbestanddelen eisen. De Verenigde Staten (FBAR, FATCA), Canada en bepaalde Golfstaten hebben hun eigen aangifteverplichtingen met betrekking tot buitenlandse vermogensbestanddelen; u dient dit absoluut na te gaan bij uw lokale belastingadviseur.
Een vastgoedportefeuille opbouwen in Spanje: werk samen met een deskundig team
Vanaf 5 of 6 objecten is het een strategische fout om je portefeuille in je eentje te beheren. Het minimale team dat je moet samenstellen:
- Een Spaanse belastingadviseur (of tweetalig advieskantoor): afhandeling van IRNR-aangiften, opvolging van lokale verplichtingen
- Een Spaanse advocaat (of advocatenkantoor): begeleiding bij overnames, huurovereenkomsten, structurering
- Een betrouwbare verhuurbeheerder: maandelijkse rapportage, onderhoud van het vastgoed
- Een vermogensadviseur in het land waar u woont: afstemming met de lokale belastingwetgeving, strategie voor vermogensoverdracht
- Een gespecialiseerde hypotheekmakelaar: toegang tot de beste financieringsvoorwaarden voor volgende aankopen
De fouten die de winstgevendheid in elke fase ondermijnen
Het brutorendement overschatten. Een brutorendement van 7 of 8 % zegt niets over de werkelijke winstgevendheid. Een pand met een brutorendement van 7 % en 3 procentpunten aan kosten (IBI, beheer, verzekering, IRNR) levert een nettorendement van 4 % op, wat hetzelfde resultaat is als een beter geoptimaliseerd pand met een brutorendement van 6 %. Bereken altijd op basis van het nettorendement.
Houd rekening met de belastingregels die op uw profiel van toepassing zijn. Een belegger van buiten de EU die op basis van de EU-regeling (19 % over het nettobedrag) een nettorendement verwacht, kan voor een onaangename verrassing komen te staan wanneer hij ontdekt dat hij 24 % over het brutobedrag moet betalen. Dit kan een verschil van 2 tot 4 procentpunten in het nettorendement betekenen.
De verkeerde aankoopstructuur kiezen. Het oprichten van een Spaanse SL voor één enkel pand van 150.000 € brengt vaste kosten met zich mee die een aanzienlijk deel van de inkomsten opslokken. Omgekeerd leidt het wachten tot men 8 panden op eigen naam heeft om een structuur te overwegen, tot een complex en kostbaar reorganisatieprobleem. Soms zien we beleggers die al een SL hebben opgericht nog voordat ze hun eerste voorlopige koopovereenkomst hebben ondertekend. Het resultaat: tussen de 1.500 en 2.000 € aan jaarlijkse boekhoudkosten voor één enkel onroerend goed dat 5.000 tot 7.000 € aan brutohuuropbrengsten oplevert. De structuur vreet het rendement op.
Het verwaarlozen van het verhuurbeheer. Een slecht beheerd pand leidt tot leegstand, onverwachte betalingsachterstanden en reparaties die niet tijdig worden gemeld. Voor een niet-ingezeten belegger is dit geen kleinigheid: het is het verschil tussen een rendabel bezit en een probleembezit.
Vergeet de Spaanse belastingaangiften niet. Het Modelo 210 is elk jaar verplicht, zelfs als het onroerend goed niet wordt verhuurd. De Hacienda (de Spaanse belastingdienst) kan tot vier jaar teruggaan. Bij de verkoop eist de notaris bewijzen van betaling van de IRNR over de afgelopen vier jaar: achterstanden leiden tot boetes en rente en kunnen de overdracht blokkeren.
De regelgeving inzake toeristische verhuur negeren. Vanaf juli 2025 kan het bezit van een toeristische vergunning zonder registratie bij het Registro Único de Arrendamientos Turísticos in de Autonome Gemeenschap Valencia leiden tot hoge boetes. Controleer de lokale regelgeving voordat u een aankoop doet met het oog op toeristisch gebruik.
Bouwen zonder exitstrategie. Elk aangekocht onroerend goed moet een duidelijke beleggingsvisie hebben: voor hoe lang? Met welk doel (rendement, waardestijging, overdracht)? Het vermogen om afwegingen te maken is gebaseerd op deze aanvankelijke duidelijkheid.
Waarom Valencia een strategische uitvalsbasis is voor uw portefeuille
Valencia is niet zomaar een koopje op een Excel-tabel. Het is een stad waar de vraag naar huurwoningen wordt gedreven door echte fundamentele ontwikkelingen en waar aankoopmogelijkheden nog steeds binnen het bereik liggen van mensen die in Madrid of Barcelona zouden worden uitgesloten.
- Een nog steeds betaalbare prijs. Ondanks een stijging van meer dan 24 % op jaarbasis (Idealista, maart 2026) ligt de gemiddelde prijs in de stad Valencia nog steeds rond de 3.378 €/m², wat 35 tot 40 % lager is dan in Madrid (5.984 €/m²) of Barcelona (5.243 €/m²). Er blijft potentieel voor inhaalgroei.
- Een van de hoogste huuropbrengsten van Spanje. In de topwijken liggen de bruto-opbrengsten boven de 6 %; in de buitenwijken halen sommige gebieden zelfs 8 tot 10 %. De gemiddelde huurprijs in de hoofdstad van de Autonome Gemeenschap Valencia bedraagt in juni 2026 16,5 €/m²/maand (Idealista).
- Een structureel sterke vraag naar huurwoningen. Valence trekt studenten aan (verschillende universiteiten van Europees niveau), expats, digitale nomaden en Franse en Belgische gezinnen die hierheen verhuizen.
- Een markt die door institutionele beleggers nog onderbenut wordt. In tegenstelling tot Madrid of Barcelona, waar vastgoedfondsen sterk vertegenwoordigd zijn, blijft Valencia een markt van particulieren en particuliere beleggers, met meer transparantie op het gebied van prijzen en onderhandelingsmogelijkheden.
- Een leefomgeving die beheer op afstand vergemakkelijkt. Met een goed ingeburgerde Franstalige gemeenschap, tweetalige professionals (advocaten, beheerders, belastingadviseurs) en een dienstenaanbod dat is afgestemd op niet-ingezetenen, is Valence een van de steden waar het het gemakkelijkst is om vanuit het buitenland te investeren.
Index voor de levenskwaliteit in Valencia
Bron: Numbeo
Conclusie
Conclusie
Een vastgoedportefeuille in Spanje samenstellen van 1 tot 10 objecten
Het is een project dat op de lange termijn is gericht en stapsgewijs wordt opgebouwd. Elke fase heeft zijn eigen logica: het eerste pand legt de basis, de eerste drie bevestigen het model, de volgende drie tot zes vereisen een doordachte structurering, en de laatste worden verworven en beheerd met de instrumenten van een professionele belegger.
In elke fase zijn er drie factoren die bepalend zijn voor de daadwerkelijke prestaties van de portefeuille: de kwaliteit van de aankoop (locatie, prijs, verhuurpotentieel), de zorgvuldigheid bij de financiering (beheersbare hefboomwerking, LTV afgestemd op het profiel) en de kwaliteit van het uitbestede verhuurbeheer (rapportage, onderhoud, naleving van de belastingwetgeving).
Valencia biedt momenteel een bijzonder gunstig klimaat om te starten en uit te breiden. Terreta Spain begeleidt Franstalige beleggers bij elke stap van dit traject — van het zoeken naar het eerste vastgoedobject tot het beheer van een volgroeide portefeuille.
Praat met een expert van Terreta SpainVeelgestelde vragen
Veelgestelde vragen
Kan men als niet-ingezetene meerdere woningen in Spanje kopen?
Ja, zonder beperking van het aantal. Er is geen enkele Spaanse regel die het aantal aankopen door een niet-ingezetene beperkt. Het zijn de financiële draagkracht, de juridische structuur en de fiscale verplichtingen die in de loop van de aankopen veranderen — niet het recht om te kopen.
Moet je een bedrijf oprichten om in onroerend goed in Spanje te investeren?
Nee, niet per se. Bij 1 tot 3 onroerende goederen is aankoop op eigen naam doorgaans de eenvoudigste en meest efficiënte oplossing. Een rechtsvorm (S.L. in Spanje, S.C.I. in Frankrijk, holding) is alleen zinvol wanneer de huurinkomsten aanzienlijk zijn, de overdracht van het vermogen een rol gaat spelen of wanneer beperkte aansprakelijkheid gewenst is. Dit is een beslissing die u moet nemen in overleg met een tweetalige (Frans-Spaans) belastingadviseur, idealiter vanaf het derde of vierde onroerend goed.
Wat is het verschil tussen een Franse investeerder en een Amerikaanse of Qatarese investeerder in Spanje?
Het belangrijkste verschil is van fiscale aard. Een inwoner van de EU/EER betaalt 19 % IRNR over zijn nettohuuropbrengst (aftrekbare kosten). Een inwoner van buiten de EU betaalt 24 % over de bruto-opbrengst, zonder dat er aftrek mogelijk is. Het werkelijke verschil in nettorendement kan oplopen tot 3 à 5 procentpunten. Niet-EU-ingezetenen zijn bovendien verplicht een fiscaal vertegenwoordiger in Spanje aan te wijzen, en hun hypothecaire LTV is beperkt tot 60 %, tegenover 70 % voor EU-ingezetenen.
Is het mogelijk om het verhuurbeheer volledig vanuit het buitenland te delegeren?
Ja, dat is precies het model dat Terreta Spain aanbeveelt voor niet-ingezeten beleggers. Een lokale beheerder zorgt voor de verhuur, de selectie van huurders, de inning van de huur, het beheer van werkzaamheden en de fiscale afhandeling (IRNR). Bij Terreta Spain bedragen de kosten voor het verhuurbeheer 10 % exclusief btw van de maandelijkse huurprijs voor een klassiek verhuurd pand, of 60 € exclusief btw per kamer voor een gedeelde woning, met eenmalige opstartkosten ter hoogte van 1 maand huur exclusief btw. Deze kosten zijn fiscaal aftrekbaar voor inwoners van de EU/EER en worden vanaf de eerste analyse meegenomen in de berekening van het nettorendement.
Welke fiscale verplichtingen gelden er, ook al is mijn woning niet verhuurd?
Elke niet-ingezeten eigenaar moet jaarlijks een fictief inkomen (renta imputada) aangeven, berekend op basis van 1,1 % of 2 % van de kadastrale waarde, waarop 19 % (EU) of 24 % (buiten de EU) belasting wordt geheven via het Modelo 210. Als u dit vergeet, riskeert u boetes en kan dit een toekomstige verkoop in de weg staan: de notaris eist bij de overdracht bewijsstukken van de IRNR-aangiften van de afgelopen vier jaar.
Wanneer moet je een strategie voor vermogensoverdracht opstellen?
Bij voorkeur al bij het derde of vierde onroerend goed, en in ieder geval voordat het aantal actieve leden de zes bereikt. De in Spanje beschikbare instrumenten — splitsing van eigendom (usufructo / nuda propiedad), schenking, SCI met clausules inzake splitsing van eigendom — zijn doeltreffend, maar moeten tijdig worden geregeld, niet in allerijl. Achteraf structureren is mogelijk, maar kostbaar en complexer.
Kun je in Spanje een hypotheek krijgen als je zelfstandige of ondernemer bent?
Ja, maar de banken hanteren strengere criteria: 2 tot 3 jaar boekhoudkundige gegevens, soms een lagere LTV (50–60 %). Een Spaanse accountant die het dossier volgens de lokale voorschriften indient en een gespecialiseerde hypotheekmakelaar voor niet-ingezetenen maken in dit geval echt het verschil.
Voor meer informatie
- De meest rendabele wijken in Valencia in 2026
- Rendement op huurwoningen: Frankrijk versus Spanje
- Vastgoedbelasting in Spanje: de complete gids
- Het IRNR uitgelegd: verplichtingen, tarieven en aangifteformulier Modelo 210
- Hypotheken in Spanje
- Investeren in Spanje via een family office
- Lombardkrediet: de slimme manier om in Spanje te kopen zonder uw beleggingen te verkopen