Actualizado en junio de 2026
Geoffroy os lo demuestra en cada publicación de LinkedIn, nuestros clientes en sus testimonios y los medios de comunicación en sus artículos: España es hoy en día uno de los mercados inmobiliarios más dinámicos de Europa. Los precios han subido más de un 13 % en un año (Tinsa, 4.º trimestre de 2025), las rentabilidades brutas de alquiler oscilan entre el 6 % y el 9 % según la zona y el tipo de contrato, y la demanda de alquiler sigue siendo estructuralmente elevada frente a una oferta insuficiente. Para un inversor extranjero, constituir una cartera inmobiliaria en España ya no es una idea marginal : es una estrategia patrimonial en toda regla.
Pero pasar de 1 a 10 inmuebles no es algo que se pueda improvisar. Cada etapa plantea nuevas cuestiones: ¿qué forma de adquisición conviene utilizar? ¿Cuándo delegar la gestión del alquiler? ¿Cómo estructurar la financiación para mantener la rentabilidad? ¿Y qué normas fiscales se aplican según tu país de residencia?
Esta guía de Terreta Spain te acompaña paso a paso, desde la adquisición de tu primera propiedad hasta la gestión de una cartera de diez activos.
Lo que hay que recordar
Lo que hay que recordar
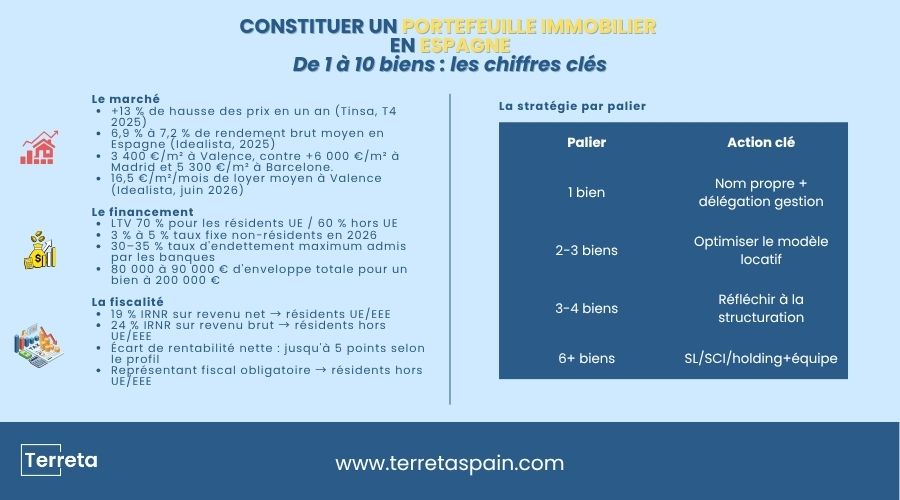
Según Idealista, la rentabilidad bruta media de los alquileres en España osciló entre el 6,9 % y el 7,2 % en 2025.
- La financiación hipotecaria está disponible para los no residentes: LTV de hasta el 70 % para los residentes de la UE y del 60 % para los de fuera de la UE/EEE
- Tipo fijo 2026 para no residentes: del 3 % al 5 %, según el perfil y la entidad bancaria. Se pueden obtener condiciones más favorables a través de un agente especializado.
- El IRNR se aplica a todos los propietarios no residentes: un 19 % sobre la renta neta (UE/EEE) o un 24 % sobre la renta bruta (fuera de la UE/EEE)
- La gestión delegada de alquileres es imprescindible para cualquier inversor no residente desde su primera propiedad. En el mercado, la comisión suele oscilar entre el 8 % y el 12 % de los alquileres percibidos; en Terreta Spain, es del 10 % (sin IVA) del alquiler mensual para una propiedad en alquiler convencional, o de 60 € (sin IVA) por habitación en el caso de un piso compartido, con una comisión inicial de 1 mes de alquiler (sin IVA).
- El nombre propio es adecuado para un máximo de 3 o 4 bienes; si hay más, hay que estudiar una estructura jurídica (SL, SCI, sociedad holding)
- Los inversores de fuera de la UE/EEE tienen la obligación legal de designar a un representante fiscal en España (art. 10 de la Ley del IRNR).
- Según Idealista, la rentabilidad bruta media de los alquileres en España osciló entre el 6,9 % y el 7,2 % en 2025.
- La financiación hipotecaria está disponible para los no residentes: LTV de hasta el 70 % para los residentes de la UE y del 60 % para los de fuera de la UE/EEE
- Tipo fijo 2026 para no residentes: del 3 % al 5 %, según el perfil y la entidad bancaria. Se pueden obtener condiciones más favorables a través de un agente especializado.
- El IRNR se aplica a todos los propietarios no residentes: un 19 % sobre la renta neta (UE/EEE) o un 24 % sobre la renta bruta (fuera de la UE/EEE)
- La gestión delegada de alquileres es imprescindible para cualquier inversor no residente desde su primera propiedad. El mercado suele oscilar entre el 8 % y el 12 % de los alquileres percibidos; en Terreta Spain, es del 10 % (sin IVA) del alquiler mensual para una propiedad en alquiler convencional, o 60 € (sin IVA) por habitación para un piso compartido, con una comisión inicial de puesta en alquiler equivalente a 1 mes de alquiler (sin IVA).
- El nombre propio es adecuado para un máximo de 3 o 4 bienes; si se superan ese número, debe estudiarse una estructura jurídica (SL, SCI, sociedad de cartera).
- Los inversores de fuera de la UE o del EEE tienen la obligación legal de designar a un representante fiscal en España (art. 10 de la Ley del IRNR).
Sentar las bases: comprar tu primera vivienda en España
¿Qué tipo de inmueble elegir?
Para una primera inversión, la regla de oro es la claridad: una propiedad cuya demanda de alquiler sea claramente identificable, en un mercado que conozcas bien. Los pisos de 2 o 3 habitaciones en ciudades universitarias o con una fuerte demanda de alquiler (Valencia, Madrid, Málaga, Alicante) ofrecen el mejor equilibrio entre rentabilidad, facilidad para volver a alquilarlos y liquidez en la reventa.
Concretamente en Valencia, los barrios de Ruzafa, Benimaclet, Cabanyal o Patraix presentan perfiles interesantes: una demanda de alquiler sostenida (estudiantes, expatriados, nómadas digitales), precios aún por debajo de los de las grandes capitales europeas y un potencial real de revalorización. Un estudio para estudiantes en Burjassot se puede adquirir a partir de 90 000 €, y un piso básico en Paterna, a partir de 95 000 €. En Benimaclet, hay que contar con un mínimo de 175 000 € para un piso de dos habitaciones; el precio medio por m² superará allí los 3 300 € en 2026. En Ruzafa, los precios parten de unos 250 000 € para viviendas pequeñas que necesitan reforma.
¿Tienes pensado comprar una vivienda en España? Habla con un experto de Terreta Spain.
Calcular la rentabilidad desde la primera inversión
Antes de realizar cualquier compra, hay que tener claros dos aspectos:
- Rentabilidad bruta = (alquileres anuales / precio total de adquisición) × 100
- Rentabilidad neta = (alquileres anuales – gastos anuales) / precio total de adquisición × 100
Los gastos que deben incluirse son los siguientes:
- El IBI (impuesto sobre bienes inmuebles español, entre el 0,4 % y el 1,1 % del valor catastral)
- Los gastos de comunidad
- El seguro de hogar
- Los gastos de gestión del alquiler, en caso de que se delegue (por lo general, entre el 8 % y el 12 % de los alquileres)
- Y el IRNR (impuesto sobre la renta de los no residentes).
En Valencia, la rentabilidad bruta media se sitúa en el 6,4 % (véase nuestro dossier completo: Distritos y barrios más rentables de Valencia: precios, alquileres, rentabilidades). En la periferia (Burjassot, Paterna, Mislata), algunos inmuebles alcanzan entre el 8 % y el 10 %. En los barrios de lujo (Ruzafa, Ciutat Vella), las rentabilidades brutas se sitúan más bien entre el 4 % y el 5 %, con un potencial de revalorización más marcado. La rentabilidad neta suele ser entre 1,5 y 2,5 puntos inferior a la rentabilidad bruta indicada, una diferencia que hay que tener en cuenta ya desde la fase de análisis.
Los gastos de adquisición que hay que prever
En el caso de una vivienda antigua (la mayoría de las inversiones destinadas al alquiler), los gastos se desglosan de la siguiente manera:
- ITP (Impuesto sobre Transmisiones Patrimoniales): 10 % en la Comunidad Valenciana
- Gastos de notario y de registro: entre el 1 % y el 1,5 % aproximadamente
- Honorarios de abogados o gestores: del 1 % al 1,5 %
Total: calcula entre un 12 % y un 13 % del precio de compra en concepto de gastos adicionales. Estos gastos no los financia el banco y deben cubrirse con tu aportación propia.
Para entenderlo aún mejor, echa un vistazo a nuestro artículo y a nuestro simulador:«Los gastos de la compra de una vivienda en España»
¿Qué tipo de compra elegir para la primera inversión inmobiliaria en España?
En esta fase, la compra a título personal es la norma en la inmensa mayoría de los casos. La razón es sencilla: la creación de una estructura jurídica (SL española, SCI francesa, sociedad holding) genera costes de constitución y gestión que no se justifican para un único activo. La fiscalidad a título personal sigue siendo clara, el marco legal está bien definido y la flexibilidad a la hora de revender es máxima.
Posible excepción: si tu proyecto inicial incluye desde el principio la adquisición rápida de tres o cuatro inmuebles, o si tu situación patrimonial personal hace que la compra a nombre propio resulte fiscalmente desfavorable en tu país de residencia, puede ser conveniente planificar la estructuración desde la primera compra. Es un aspecto que debes consultar con un asesor patrimonial y fiscal antes de la firma.
Los trámites imprescindibles
Antes de realizar cualquier compra en España, deberás disponer de:
- El NIE (Número de Identificación de Extranjero): identificador fiscal español obligatorio para cualquier transacción inmobiliaria
- Una cuenta bancaria en España: necesaria para la hipoteca, los pagos de impuestos y la gestión diaria
- Un representante fiscal: obligatorio para los residentes fuera de la UE (véase la sección sobre fiscalidad)
Financiación inteligente: efecto palanca e impacto en la rentabilidad
La hipoteca para no residentes
Los bancos españoles conceden préstamos de forma activa a compradores extranjeros no residentes. Las condiciones difieren de las que se ofrecen a los residentes, pero siguen siendo asequibles para quienes cuentan con una buena preparación.
LTV (Loan-to-Value):
- Residentes de la UE/EEE: hasta el 70 % del valor del inmueble
- Residentes fuera de la UE: por lo general, el 60 %; algunos bancos llegan hasta el 70 %, según el perfil y las garantías.
- Residentes españoles: hasta el 80 %
En concreto, para una vivienda de 200 000 €, un no residente europeo solicita un préstamo de hasta 140 000 € y aporta 60 000 € de entrada, a lo que hay que sumar entre un 10 % y un 15 % en concepto de gastos de adquisición, dependiendo de la región (es decir, entre 20 000 y 30 000 € para una vivienda de 200 000 €). Por lo tanto, la cantidad total que hay que aportar es de entre 80 000 y 90 000 € aproximadamente.
Los tipos en 2026:
- Tipo fijo para no residentes: entre el 3 % y el 5 %, en función del perfil, el LTV y la entidad bancaria; se pueden obtener condiciones más favorables a través de un agente especializado
- Tipo variable: Euribor + 1,5 a 2,5 % para los no residentes
- Duración máxima: de 20 a 25 años para los no residentes (frente a los 30 años para los residentes)
Porcentaje máximo de endeudamiento: los bancos españoles exigen que el total de las cuotas mensuales no supere entre el 30 % y el 35 % de los ingresos netos mensuales.
Descubre nuestro dossier:«Hipotecas en España para no residentes».
Cómo mejora el apalancamiento la rentabilidad
El interés de un crédito hipotecario no se limita a la financiación: aumenta automáticamente la rentabilidad sobre el capital propio. Un ejemplo sencillo:
- Buena compra: 200 000 €
- Alquiler anual, sin gastos incluidos: 10 000 €
- → rendimiento neto sobre el precio total: 5 %
- Con un préstamo de 140 000 € al 3 %: intereses anuales ≈ 4 200 €
- → ingresos netos tras deducir el crédito ≈ 5 800 € sobre 60 000 € invertidos
- → rentabilidad sobre el capital propio: ~9,7 %
El efecto palanca funciona siempre que el tipo de interés del préstamo sea inferior a la rentabilidad neta del inmueble, lo cual ocurre actualmente en la mayoría de los mercados españoles.
Inversores de fuera de la UE: condiciones bancarias específicas
Para los residentes canadienses, estadounidenses, de los Emiratos Árabes Unidos, de Catar o británicos (tras el Brexit), las condiciones bancarias son más estrictas:
- El LTV suele estar limitado al 60 %, aunque algunos bancos pueden llegar hasta el 70 % en función del perfil y las garantías
- Requisitos de solvencia más estrictos: de 2 a 3 años de declaraciones fiscales en el país de residencia, en algunos casos traducidas y provistas de apostilla
- Los bancos más habituados a este tipo de perfiles son: Sabadell International, CaixaBank a través de HolaBank y UCI; Bankinter reserva el tipo fijo a los residentes de la UE.
En cualquier caso, es muy recomendable recurrir a un agente hipotecario especializado en perfiles de no residentes: conoce a los interlocutores bancarios adecuados, presenta la solicitud según las normas locales y puede conseguir condiciones que usted no obtendría si lo hiciera directamente.
Alternativas al crédito español
Para los inversores que ya cuentan con un patrimonio financiero, existen otras opciones:
- Préstamo Lombard (o financiación respaldada por activos): ofrecido por bancos privados internacionales (Julius Baer, BNP Paribas Wealth Management, HSBC Private Banking), este tipo de crédito permite utilizar activos financieros (cartera de valores, seguros de vida) como garantía para financiar un inmueble, sin necesidad de vender dichos activos. Es una opción adecuada para perfiles patrimoniales que desean mantener su asignación financiera al tiempo que invierten en inmuebles.
- Refinanciación de una vivienda ya en propiedad: si posees una vivienda en tu país de residencia con un patrimonio neto significativo (diferencia entre el valor de mercado y el capital pendiente de pago), puedes refinanciarla o aprovechar ese patrimonio neto para comprar en España al contado o con una aportación inicial mayor.
¿Quieres invertir en España? Habla con un experto de Terreta Spain.
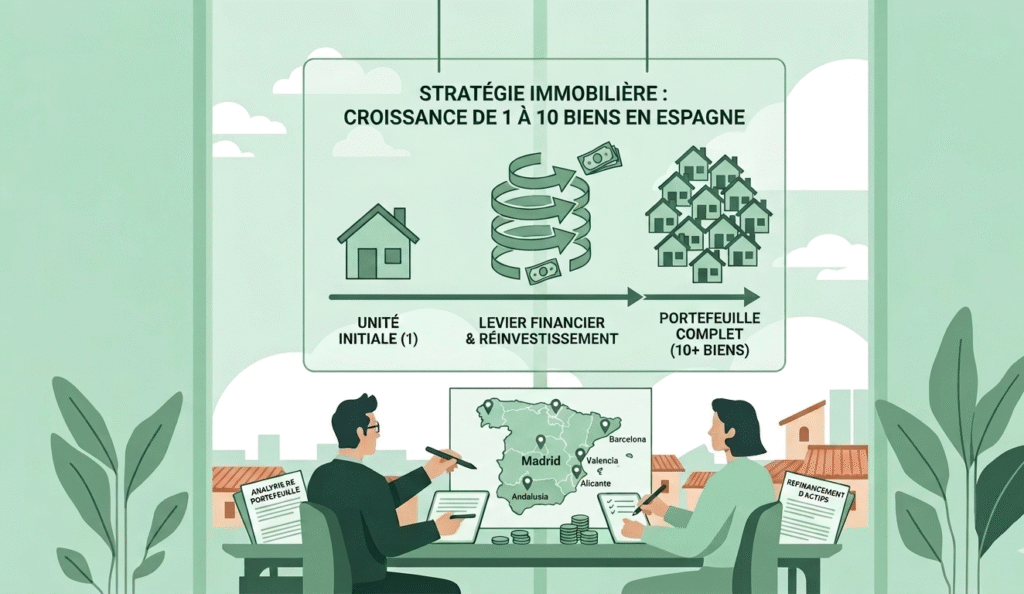
Infografía de Terreta Spain realizada con Gemini
De 1 a 3 inmuebles en España: optimizar antes de ampliar
Elegir la estrategia de alquiler
Es en esta fase cuando se decide lo esencial del modelo económico.
Tres opciones principales:
Alquiler a largo plazo (contrato de 12 meses o más)
Es la estrategia más segura para un inversor no residente. Rentabilidad bruta de entre el 5 % y el 8 % en Valencia, dependiendo del barrio, ingresos por alquiler predecibles y una gestión más sencilla. En 2026, la legislación española favorece claramente este tipo de alquiler: se pueden aplicar desgravaciones fiscales de entre el 50 % y el 90 % sobre los ingresos netos (siempre que se trate de zonas con escasez de vivienda). Es el modelo de referencia para quien quiera construir una cartera sólida sin complicaciones administrativas.
Alquiler de duración media (contratos de 1 a 11 meses)
Pisos compartidos para estudiantes, nómadas digitales, expatriados en asignaciones temporales: este segmento ofrece una rentabilidad neta comparable a la del alquiler turístico, con una complejidad normativa mucho menor. En Valencia, los barrios cercanos a las universidades (Benimaclet, Burjassot) son especialmente adecuados. Desde 2026, Terreta Spain recomienda este enfoque en los barrios de primera categoría como alternativa eficaz al alquiler turístico.
Alquiler turístico (corta estancia)
La rentabilidad bruta puede superar el 10 % en algunos barrios, pero la normativa se ha endurecido. Desde el 2 de julio de 2025, cualquier propietario que desee realizar alquileres de corta duración en la Comunidad Valenciana debe obtener un número de registro en el Registro Único de Arrendamientos Turísticos, previa autorización de la comunidad de propietarios y del ayuntamiento (Decreto-Ley 9/2024). Sin una licencia válida, el alquiler turístico es ilegal. Es imprescindible tener esto en cuenta en el análisis previo a la compra.
Para más información: ¿Cómo se obtiene el Número de Registro de Alquiler?
¿Por qué delegar la gestión del alquiler desde la primera inversión inmobiliaria en España?
La externalización de la gestión de alquileres suele percibirse como un gasto. En realidad, es una condición imprescindible para que un inversor no residente pueda llevar a cabo su inversión.
Una gestora local (agencia o empresa de gestión) se encarga de: poner la vivienda en alquiler, seleccionar a los inquilinos, firmar los contratos de alquiler, cobrar los alquileres, gestionar las obras corrientes, velar por el cumplimiento de las obligaciones legales y transmitir la información al propietario. Para un inversor con sede en París, Ginebra o Dubái, esto supone, literalmente, la diferencia entre una inversión que funciona de forma autónoma y una inversión que te llama en plena noche por una fuga de agua.
El coste de la gestión: entre el 8 % y el 12 % de los alquileres percibidos, según el nivel de servicio. Este gasto es deducible fiscalmente para los residentes de la UE/EEE. Debe incluirse en el cálculo de la rentabilidad neta desde la fase de análisis y no tratarse como una variable opcional.
En cuanto se pasa a tener 2 o 3 inmuebles, la delegación deja de ser una opción: se convierte en una necesidad para mantener la calidad de la gestión y evitar errores (retrasos en el pago del alquiler no comunicados, obras ignoradas, declaraciones del IRNR omitidas).
Nuestro equipo ofrece un servicio integral que abarca la búsqueda del inmueble, la reforma, la puesta en alquiler y la gestión del alquiler, lo que permite al inversor gestionar su patrimonio a distancia sin que ello se convierta en una segunda profesión.
La fiscalidad de los ingresos por alquiler según tu perfil
Inversores residentes en la UE/EEE (Francia, Bélgica, Suiza, Noruega, etc.):
Se le aplica un tipo impositivo del 19 % sobre la renta neta en concepto del IRNR (Impuesto sobre la Renta de No Residentes), a través del formulario Modelo 210.
Los gastos deducibles incluyen:
- Intereses del préstamo
- Gastos de gestión
- IBI
- Gastos de comunidad
- Seguros
- Trabajos de mantenimiento
- Amortización del bien.
Esta base de deducción puede reducir significativamente la base imponible real (Terreta Spain / AEAT, 2026).
Nota: Suiza se rige por el tipo impositivo de la UE del 19 % en el marco del Acuerdo ampliado del EEE. Consulte su situación con un asesor fiscal español.
Inversores residentes fuera de la UE/EEE (EE. UU., Canadá, Catar, Emiratos Árabes Unidos, Reino Unido tras el Brexit, etc.):
El tipo impositivo es del 24 % sobre los ingresos brutos, sin posibilidad de deducir los gastos. Se trata de una diferencia sustancial con respecto al régimen de la UE: mientras que un inversor francés tributa por sus ingresos netos al 19 %, un inversor británico tributa por sus ingresos brutos al 24 %, lo que puede suponer una diferencia en la rentabilidad neta de entre 3 y 5 puntos, dependiendo del nivel de gastos.
Obligaciones de información comunes:
- Modelo 210: declaración anual de los ingresos por alquiler (desde la reforma de 2024, los ingresos por alquiler se declaran anualmente)
- Renta imputada: si el inmueble no está alquilado, cada año se grava una renta ficticia equivalente al 1,1 % o al 2 % del valor catastral.
- IBI: impuesto municipal sobre bienes inmuebles, entre el 0,4 % y el 1,1 % del valor catastral, que debe abonarse cada año
Convenios fiscales bilaterales: la mayoría de los países francófonos (Francia, Bélgica, Suiza, Canadá, Marruecos, Senegal…) han firmado convenios con España para evitar la doble imposición. Los ingresos por alquiler en España se gravan en España y se declaran en el país de residencia, normalmente con una deducción fiscal equivalente. Se recomienda encarecidamente consultar a un asesor fiscal español para analizar con precisión su situación.
Representante fiscal obligatorio fuera de la UE
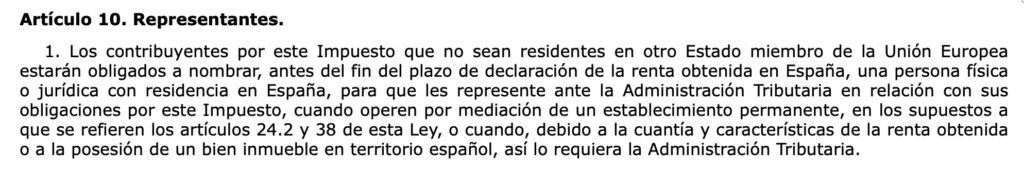
Los inversores residentes fuera de la UE/EEE —en particular, en Estados Unidos, Canadá, Catar, los Emiratos Árabes Unidos y el Reino Unido tras el Brexit— tienen la obligación legal de designar a un representante fiscal domiciliado en España (artículo 10 de la Ley del IRNR). Este profesional actúa como interlocutor ante la Agencia Tributaria, gestiona las declaraciones del IRNR y recibe las notificaciones fiscales en su nombre.
¿Qué opción de compra conviene elegir para adquirir 2 o 3 inmuebles en España?
Para una cartera de entre 1 y 3 inmuebles, el nombre propio suele ser la solución más eficiente. La pregunta que hay que plantearse no es «¿debo crear una estructura?», sino «¿se justifican los costes y las limitaciones de una estructura frente a las ventajas fiscales y patrimoniales que me aporta?». En el caso de 2 o 3 inmuebles con rentas modestas, la respuesta suele ser no.
Por el contrario, en esta fase, conviene empezar a plantearse la futura estructuración con un asesor patrimonial y fiscal. El momento adecuado para tomar una decisión es antes de que la estructura sea una necesidad urgente, no después.
¿Tienes dudas sobre la compra de una vivienda en España? Habla con un experto de Terreta Spain.
De 3 a 6 inmuebles: una estructura pensada para el largo plazo
Cuándo y por qué optar por una forma jurídica
A partir de tres o cuatro inmuebles, hay varias señales que indican que es hora de plantearse crear una estructura:
Los ingresos anuales por alquiler superan los 30 000 a 40 000 €
- ¿Desea proteger su patrimonio personal frente a la responsabilidad derivada del alquiler?
- ¿Tienes socios (cónyuge, hijos, socios de inversión)?
- Tu objetivo de transmisión patrimonial cobra mayor importancia
- La carga fiscal a título individual resulta considerablemente mayor que en el marco de una estructura
Los cuatro vehículos que hay que conocer
1. El nombre propio (compra personal)
Sencillo, sin gastos de gestión, fiscalidad directa. Adecuado para hasta 3 o 4 inmuebles en la mayoría de los casos.
Limitación: los ingresos se suman directamente a tus ingresos personales en tu país de residencia, y la responsabilidad es ilimitada.
2. La Sociedad Limitada (SL) española
El equivalente español de la SARL francesa. Ofrece responsabilidad limitada, la posibilidad de deducir los gastos de gestión (salarios, honorarios, vehículos de empresa si se justifican) y puede resultar interesante para los inversores que reinvierten sus beneficios en lugar de distribuirlos. El tipo impositivo del impuesto de sociedades es del 25 % en España (15 % durante los dos primeros años). Conlleva gastos de gestión anuales (contable, presentación de cuentas) y exige una contabilidad rigurosa. Resulta adecuada para inversores residentes en España o que deseen estructurar un patrimonio exclusivamente español.
3. La SCI francesa
Muy conocida entre los inversores franceses, permite poseer y transmitir un patrimonio inmobiliario beneficiándose de la normativa fiscal francesa (impuesto sobre la renta o impuesto de sociedades, según la opción elegida). En España, una SCI francesa que posea bienes inmuebles sigue estando sujeta a las obligaciones fiscales españolas: el IRNR sobre los ingresos por alquiler y las obligaciones declarativas locales. Resulta adecuada para objetivos de transmisión intrafamiliar o de desmembración (usufructo/nuda propiedad), pero su estructura debe validarse comparando el Derecho francés y el español, lo que requiere un doble asesoramiento jurídico.
4. El holding patrimonial en España
En el caso de una cartera de tamaño considerable (6 inmuebles o más), un holding puede agrupar varias estructuras bajo una misma entidad matriz, lo que permite una gestión centralizada de los flujos, la realización de arbitrajes internos (la venta de una filial en lugar de un inmueble) y la optimización de la transmisión. Esta es la estructura que suelen adoptar los inversores profesionales o las familias con un patrimonio considerable. Implica unos costes de constitución y mantenimiento notablemente más elevados, y debe diseñarse con la ayuda de un abogado fiscalista que domine ambas legislaciones.
Para más información:
- Crear una SL (Sociedad Limitada) para tus inversiones inmobiliarias en España
- Comprar en España a través de una SCI francesa
- ¿SCI francesa o SL española? ¿Qué estructura elegir para comprar en España? (enlace a añadir cuando se publique)
- Holding + S.L. española: la estructura ideal para grandes carteras (enlace a añadir cuando se publique)
Impacto de los vehículos en la rentabilidad neta
La elección del vehículo influye en la rentabilidad.
Hemos elaborado esta tabla a modo de ejemplo:
| Perfil | Tipos impositivos | Deducciones | Gastos fijos |
|---|---|---|---|
| Nombre propio – residente en la UE | 19 % sobre los ingresos netos | ✓ Sí | Ninguno |
| Nombre propio – residente fuera de la UE | 24 % sobre los ingresos brutos | ✗ No | Ninguno |
| SL española | 25 % sobre el beneficio neto | ✓ Sí (anchas) | 1 500 – 3 000 € al año |
| SCI francesa (IR) | Tipo marginal del país de residencia | ✓ Sí | 1 000 – 2 000 € al año |
| SCI francesa (IS) | Entre el 15 % y el 25 %, en función de los beneficios | ✓ Sí | 1 500 – 3 000 € al año |
Estas cifras son orientativas. La situación de cada inversor depende de su país de residencia, de su tipo impositivo marginal personal y del convenio fiscal aplicable.
Estas cifras son orientativas. La situación de cada inversor depende de su país de residencia, de su tipo impositivo marginal personal y del convenio fiscal aplicable.
División de bienes y transmisión: herramientas que conviene conocer
La separación de la propiedad (separación entre usufructo y nuda propiedad) es una potente herramienta patrimonial, reconocida por el Derecho español bajo la denominación de «usufructo/nuda propiedad». Permite, en particular, transmitir la nuda propiedad de un bien a los hijos, conservando al mismo tiempo el usufructo (y, por tanto, los ingresos por alquiler) hasta el fallecimiento, lo que reduce así la base imponible de la sucesión.
Su aplicación en España para los residentes fiscales franceses requiere un análisis comparativo de ambas legislaciones y debe llevarse a cabo con un despacho especializado. Terreta Spain colabora con el despacho Delaguía y Luzón, con amplia experiencia en perfiles internacionales, para este tipo de estructuración.
Información práctica:
Página web de Delaguía y Luzón: https://delaguialuzon.com/
Correos electrónicos de contacto:
felix.delaguia@delaguialuzon.com
sonia.gomezluzon@delaguialuzon.com
Teléfono: +34 963 74 16 57
Inversores de fuera de la UE: ¿qué estructura es la más recomendable en España?
Para un inversor con sede en Estados Unidos, Canadá, Catar o los Emiratos, la cuestión de la estructura resulta aún más estratégica, ya que el régimen fiscal para personas físicas (24 % sobre los ingresos brutos, sin deducciones) resulta desfavorable. Dos opciones que conviene estudiar:
- La SL española: permite deducir los gastos y gravar únicamente el beneficio neto al 25 %. En el caso de ingresos por alquileres considerables, la operación puede resultar ventajosa, siempre y cuando se tengan debidamente en cuenta los costes de gestión de la sociedad.
- La interposición de una sociedad holding en un tercer país (Luxemburgo, Países Bajos): una opción adecuada para patrimonios muy importantes, que debe analizarse con un abogado especializado en fiscalidad internacional.
En cualquier caso, el convenio fiscal entre España y el país de residencia es el primer documento que hay que examinar.
Si quieres saber más, lee nuestros artículos:
- Holding + SL: la estructura patrimonial para grandes carteras
- Crear una SL (Sociedad Limitada) para tus inversiones inmobiliarias en España
- Invertir en el sector inmobiliario en España: ¿es mejor comprar a título personal, a través de una SL o de una SOCIMI?
Diversificar para garantizar la rentabilidad
Una cartera de entre 3 y 6 inmuebles permite introducir una diversificación estratégica:
- Por tipo de inmueble: combinar el alquiler a largo plazo (ingresos estables) con el alquiler a medio plazo (mayor rentabilidad, renovación de inquilinos)
- Por sectores: combinar un activo de primera categoría (menor rentabilidad, mayor seguridad y revalorización) con un activo intermedio (mejor rentabilidad, rotación ligeramente superior)
- Por ciudades: Valencia, por su rentabilidad; Madrid, por la revalorización patrimonial a largo plazo; y la costa mediterránea, por su componente turístico, por ejemplo.
De 6 a 10 inmuebles: gestionar una cartera inmobiliaria en España como un profesional
La gestión delegada de alquileres se convierte en la columna vertebral
En este punto, resulta imposible gestionar por cuenta propia 6, 8 o 10 inmuebles a distancia sin sacrificar la calidad de vida o la rentabilidad. Delegar en una agencia de gestión profesional ya no es una opción: es la estructura sobre la que se sustenta toda la cartera.
Lo que debes esperar de un gestor de este nivel:
- Informes mensuales por inmueble (alquileres cobrados, gastos, índice de ocupación)
- Cuadro de mando general de la cartera
- Previsión de las obras (mantenimiento preventivo en lugar de correctivo)
- Seguimiento de las renovaciones de los contratos de alquiler y de las revisiones del alquiler
- Interfaz con los gestores fiscales para las declaraciones del IRNR
El coste de la gestión varía en función del proveedor y del tipo de alquiler. A modo de ejemplo, Terreta Spain aplica un 10 % (sin IVA) del alquiler mensual en concepto de gestión del alquiler, o 60 € (sin IVA) por habitación en el caso de un piso compartido, a lo que hay que añadir un mes de alquiler (sin IVA) por la puesta en alquiler inicial. Este gasto debe incluirse desde la fase de análisis en el cálculo de la rentabilidad neta, al igual que el IBI o los intereses del préstamo.
En la práctica, nuestros clientes que han delegado la gestión desde su primera propiedad duermen más tranquilos, y su índice de ocupación es sistemáticamente superior al de aquellos que gestionan directamente desde Francia.
Para más información, haz clic aquí.
¿Tienes un proyecto de alquiler? Habla con un experto de Terreta Spain.
Gestionar la tesorería y reinvertir los alquileres
Con una cartera de entre 6 y 10 inmuebles, los flujos de caja empiezan a ser significativos. Tienes dos estrategias a tu disposición:
- Reinversión de los alquileres: los ingresos netos por alquiler se utilizan para financiar la aportación inicial de la siguiente propiedad, lo que genera un efecto «bola de nieve». Esta es la estrategia de los inversores orientados al crecimiento del patrimonio, que prefieren la capitalización a la distribución de ingresos.
- Distribución y optimización: los ingresos netos por alquiler se perciben como ingresos complementarios o se distribuyen a través de la estructura jurídica. Esta es la estrategia de los inversores en la fase de «cosecha», que suelen ser de edad más avanzada o haber alcanzado sus objetivos de volumen.
El arbitraje: vender para optimizar
Cuando se tienen 6 o 10 activos, el arbitraje (vender un activo con bajo rendimiento para reinvertir en otro más rentable) se convierte en una herramienta activa de gestión de carteras.
Los criterios de arbitraje clásicos:
- Rentabilidad bruta inferior al 5 % en un mercado en el que en otros lugares se ofrecen entre el 6 % y el 8 %
- Necesidad de obras importantes no previstas en el momento de la compra
- Barrio en el que la situación del mercado de alquiler se ha deteriorado
- Una plusvalía latente significativa que permite liberar capital para realizar una mejor adquisición
En España, la retención del 3 % se aplica en el momento de la venta: el comprador retiene el 3 % del precio de venta y lo ingresa directamente a la Agencia Tributaria. Esta cantidad se deduce del impuesto sobre la plusvalía adeudado (19 % para los no residentes de la UE y de fuera de la UE). Hay que tenerlo en cuenta a la hora de calcular la liquidez neta resultante de la venta.
Modelo 720 y obligaciones de declaración fuera de la UE
El Modelo 720 es la declaración de los activos en el extranjero que poseen los residentes fiscales españoles. Si pasas a ser residente fiscal español y posees activos financieros o inmobiliarios en el extranjero por un valor superior a 50 000 €, te afecta esta obligación declarativa (fecha límite: 31 de marzo de cada año).
En el caso de los residentes fiscales fuera de la UE que posean bienes en España, ocurre lo contrario: es tu país de residencia el que puede exigirte una declaración de tus activos españoles. Estados Unidos (FBAR, FATCA), Canadá y algunos países del Golfo tienen sus propias obligaciones de declaración de activos en el extranjero, por lo que es imprescindible que lo consultes con tu asesor fiscal local.
Crear una cartera inmobiliaria en España: rodearse de un equipo competente
A partir de 5 o 6 inmuebles, gestionar la cartera por cuenta propia es un error estratégico. El equipo mínimo que hay que formar:
- Un asesor fiscal español (o un despacho bilingüe): gestión de las declaraciones del IRNR, seguimiento de las obligaciones locales
- Un abogado español (o un bufete de abogados): gestión de adquisiciones, contratos de arrendamiento, estructuración
- Un gestor inmobiliario de confianza: informes mensuales, mantenimiento de los inmuebles
- Un asesor patrimonial en tu país de residencia: coordinación con la normativa fiscal local, estrategia de transmisión
- Un agente hipotecario especializado: acceso a las mejores condiciones de financiación para las siguientes adquisiciones
Los errores que merman la rentabilidad en cada etapa
Sobrevalorar la rentabilidad bruta. Mostrar una rentabilidad bruta del 7 % u 8 % no dice nada sobre la rentabilidad real. Una propiedad con una rentabilidad bruta del 7 % y 3 puntos de gastos (IBI, gestión, seguro, IRNR) ofrece una rentabilidad neta del 4 %, es decir, el mismo resultado que una propiedad con una rentabilidad bruta del 6 % mejor optimizada. Calcula siempre en términos netos.
No pasar por alto la fiscalidad según tu perfil. Un inversor de fuera de la UE que prevea una rentabilidad neta basándose en el régimen de la UE (19 % sobre el importe neto) puede llevarse una desagradable sorpresa al descubrir que paga un 24 % sobre el importe bruto. El impacto puede suponer entre 2 y 4 puntos de rentabilidad neta.
Elegir la forma jurídica inadecuada para la compra. Constituir una S.L. española para un único inmueble de 150 000 € genera gastos fijos que absorben una parte significativa de los ingresos. Por el contrario, esperar a tener ocho inmuebles a nombre propio para plantearse una estructuración crea un problema de reorganización complejo y costoso. A veces vemos llegar a inversores que han constituido una S.L. incluso antes de haber firmado su primer contrato de compraventa. Resultado: entre 1.500 y 2.000 € de gastos contables anuales por un único inmueble que genera entre 5.000 y 7.000 € de alquileres brutos. La estructura se come la rentabilidad.
Descuidar la gestión del alquiler. Una propiedad mal gestionada genera períodos sin inquilinos, impagos imprevistos y obras que no se comunican a tiempo. Para un inversor no residente, esto no es un detalle: es la diferencia entre un activo rentable y uno problemático.
No te olvides de las declaraciones fiscales españolas. El Modelo 210 es obligatorio cada año, aunque la vivienda no esté alquilada. Hacienda (la administración tributaria española) puede remontarse hasta cuatro años atrás. A la hora de vender, el notario exige los justificantes de pago del IRNR de los últimos cuatro años: los retrasos generan multas, intereses y pueden bloquear la venta.
Ignorar la normativa sobre alquileres turísticos. A partir de julio de 2025, disponer de una licencia turística sin estar inscrita en el Registro Único de Arrendamientos Turísticos de la Comunidad Valenciana conlleva el riesgo de recibir multas elevadas. Comprueba la normativa local antes de realizar cualquier compra con fines turísticos.
Invertir sin una estrategia de salida. Cada inmueble adquirido debe tener una hipótesis de inversión clara: ¿durante cuánto tiempo? ¿Con qué objetivo (rentabilidad, revalorización, transmisión)? La capacidad de tomar decisiones se basa en esta claridad inicial.
Por qué Valencia es un punto de partida estratégico para tu cartera
Valencia no es solo una buena inversión en una hoja de cálculo de Excel. Es una ciudad en la que la demanda de alquiler se ve impulsada por auténticas dinámicas de fondo y en la que las oportunidades de compra siguen estando al alcance de perfiles que se verían excluidos en Madrid o Barcelona.
- Un precio que sigue siendo asequible. A pesar de una subida de más del 24 % en un año (Idealista, marzo de 2026), el precio medio en la ciudad de Valencia se mantiene en torno a los 3.378 €/m², es decir, entre un 35 % y un 40 % menos que en Madrid (5.984 €/m²) o Barcelona (5.243 €/m²). El potencial de recuperación sigue existiendo.
- Una rentabilidad por alquiler que se encuentra entre las mejores de España. Los barrios de prestigio registran rentabilidades brutas superiores al 6 %; en las afueras, algunas zonas alcanzan entre el 8 % y el 10 %. El alquiler medio en la capital de la Comunidad Valenciana es de 16,5 €/m²/mes en junio de 2026 (Idealista).
- Una demanda de alquiler que se mantiene sólida de forma estructural. Valence atrae a estudiantes (varias universidades de prestigio europeo), expatriados, nómadas digitales y familias francesas y belgas que se trasladan a la ciudad.
- Un mercado aún poco explotado por los inversores institucionales. A diferencia de Madrid o Barcelona, donde los fondos inmobiliarios tienen una fuerte presencia, Valencia sigue siendo un mercado de particulares e inversores privados, con una mayor claridad en los precios y mejores oportunidades de negociación.
- Un entorno que facilita la gestión a distancia. Con una comunidad francófona bien consolidada, profesionales bilingües (abogados, gestores, asesores fiscales) y una infraestructura de servicios adaptada a los no residentes, Valence es una de las ciudades en las que resulta más fácil invertir desde el extranjero.
Índice de calidad de vida en Valencia
Fuente: Numbeo
Conclusión
Conclusión
Crear una cartera inmobiliaria en España de entre 1 y 10 inmuebles
Se trata de un proyecto a largo plazo que se desarrolla por etapas. Cada etapa tiene su propia lógica: el primer inmueble sienta las bases, los tres primeros validan el modelo, los siguientes —entre tres y seis— requieren una estructuración bien meditada, y los últimos se adquieren y se gestionan con las herramientas propias de un inversor profesional.
En cada etapa, hay tres factores que determinan el rendimiento real de la cartera: la calidad de la adquisición (ubicación, precio, potencial de alquiler), el rigor en la financiación (apalancamiento controlado, LTV adaptado al perfil) y la calidad de la gestión delegada de los alquileres (informes, mantenimiento, cumplimiento fiscal).
Valencia ofrece hoy en día un entorno especialmente propicio para iniciar y hacer crecer un negocio. Terreta Spain acompaña a los inversores francófonos en cada etapa de este proceso, desde la búsqueda de la primera propiedad hasta la gestión de una cartera consolidada.
Hablar con un experto de Terreta SpainPreguntas frecuentes
Preguntas frecuentes
¿Se pueden comprar varias propiedades en España siendo no residente?
Sí, sin límite de número. No existe ninguna norma española que restrinja el volumen de adquisiciones por parte de un no residente. Son la capacidad financiera, la estructura jurídica y las obligaciones fiscales las que varían a medida que se realizan las adquisiciones, no el derecho a comprar.
¿Es necesario constituir una sociedad para invertir en el sector inmobiliario en España?
No, no necesariamente. Para entre 1 y 3 inmuebles, la compra a nombre propio suele ser la opción más sencilla y eficaz. Una estructura societaria (S.L. española, SCI francesa, sociedad holding) solo se justifica cuando los ingresos por alquiler son significativos, cuando la transmisión patrimonial se convierte en un factor importante o cuando se busca la responsabilidad limitada. Es una decisión que debe tomarse con un asesor fiscal bilingüe en francés y español, idealmente a partir de la tercera o cuarta propiedad.
¿En qué se diferencia un inversor francés de uno estadounidense o qatarí en España?
La principal diferencia es fiscal. Un residente de la UE o del EEE paga un 19 % de IRNR sobre sus ingresos netos por alquiler (gastos deducibles). Un residente fuera de la UE paga un 24 % sobre los ingresos brutos, sin posibilidad de deducción. La diferencia real en la rentabilidad neta puede alcanzar entre 3 y 5 puntos. Los residentes fuera de la UE también tienen la obligación de designar a un representante fiscal en España, y su ratio préstamo-valor (LTV) hipotecario está limitado al 60 %, frente al 70 % de los residentes de la UE.
¿Es posible delegar por completo la gestión del alquiler desde el extranjero?
Sí, ese es precisamente el modelo que recomienda Terreta Spain para los inversores no residentes. Un gestor local se encarga del alquiler, la selección de inquilinos, el cobro de los alquileres, la gestión de las obras y el seguimiento fiscal (IRNR). En Terreta Spain, la gestión del alquiler se factura al 10 % (sin IVA) del alquiler mensual en el caso de un inmueble en alquiler convencional, o a 60 € (sin IVA) por habitación en el caso de un piso compartido, con una comisión inicial por la puesta en alquiler equivalente a un mes de alquiler (sin IVA). Este gasto es deducible fiscalmente para los residentes de la UE/EEE y se incluye en el cálculo de la rentabilidad neta desde el análisis inicial.
¿Qué obligaciones fiscales se aplican aunque mi vivienda no esté alquilada?
Todo propietario no residente debe declarar cada año una renta ficticia (renta imputada) calculada sobre el 1,1 % o el 2 % del valor catastral, sujeta a un tipo impositivo del 19 % (UE) o del 24 % (fuera de la UE) a través del Modelo 210. Olvidarlo conlleva sanciones y puede bloquear una futura venta: el notario exige los justificantes de los últimos cuatro años del IRNR en el momento de la transmisión.
¿En qué momento conviene planificar una estrategia de transmisión patrimonial?
Lo ideal es hacerlo a partir de la tercera o cuarta propiedad y, en cualquier caso, antes de llegar a tener seis activos. Las herramientas disponibles en España —separación dela propiedad (usufructo/nuda propiedad), donación, SCI con cláusulas de separación de lapropiedad— son eficaces, pero deben ponerse en marcha con antelación, no a última hora. La estructuración retrospectiva es posible, pero resulta costosa y más compleja.
¿Se puede obtener una hipoteca en España si se es autónomo o empresario?
Sí, pero los bancos aplican criterios más estrictos: entre 2 y 3 años de historial contable y, en ocasiones, un LTV reducido (50-60 %). En este caso, contar con un contable español que presente la documentación según la normativa local y con un agente hipotecario especializado en no residentes marca una gran diferencia.
Más información
- Los barrios más rentables de Valencia en 2026
- Rentabilidad del alquiler: el duelo entre Francia y España
- La fiscalidad inmobiliaria en España: la guía completa
- Explicación del IRNR: obligaciones, tipos y declaración Modelo 210
- La hipoteca en España
- Invertir en España con una family office
- Crédito Lombard: la herramienta inteligente para comprar en España sin tener que vender tus inversiones