Terreta Spain, bijgewerkt in juni 2026
Bij Terreta Spain krijgen we steeds vaker te maken met de volgende redenering: vanaf een bepaald niveau van onroerend vermogen in Spanje volstaat de Spaanse SL alleen niet meer. Niet omdat deze structuur inefficiënt is – ze blijft immers de standaardstructuur –, maar omdat er factoren meespelen zoals het doorstorten van winsten naar het land van verblijf, de overdracht aan erfgenamen en de bescherming van het totale vermogen. Daar komt de combinatie van een holding en een Spaanse SL om de hoek kijken. Dit is wat wij onze klanten aanraden.
Wilt u in Spanje investeren? Neem dan contact op met ons team.
Ter herinnering: waarom een Spaanse SL?
De SL (Sociedad Limitada) is de meest gebruikte rechtsvorm voor buitenlandse investeerders om onroerend goed in Spanje te bezitten. Hierdoor wordt de nettowinst belast tegen 25 % vennootschapsbelasting ( IS), tegenover 19 % over de brutowinst op eigen naam voor een ingezetene van de EU, of 24 % over de brutowinst voor een ingezetene buiten de EU (artikel 25, Wet 5/2004 IRNR).
Hiermee kun je vooral alle kosten aftrekken:
- Rente op leningen
- IBI (onroerendgoedbelasting)
- Mede-eigendom
- Verzekering
- Kosten voor het beheer van huurwoningen
- Afschrijvingen op het onroerend goed (2 % per jaar op de waarde van het gebouw volgens de officiële tabel van de AEAT, “Commerciële, administratieve en dienstverlenende gebouwen en woningen”)
Meer informatie:
Bent u klaar om te investeren? Neem dan contact op met een expert van Terreta Spain.
Waarom zou je een holding boven de SL plaatsen?
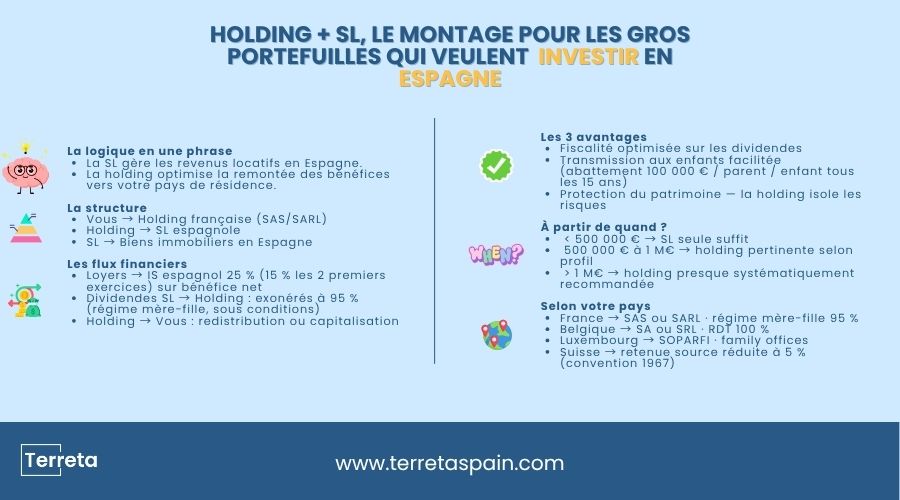
De logica is vrij eenvoudig: de SL beheert de Spaanse huurinkomsten op efficiënte wijze. Maar wanneer de winsten worden uitgekeerd aan de vennoot – een natuurlijke persoon die in Frankrijk, België of Zwitserland woont – worden ze opnieuw belast in het land van verblijf, hetzij als dividend, hetzij bij de verkoop van de aandelen.
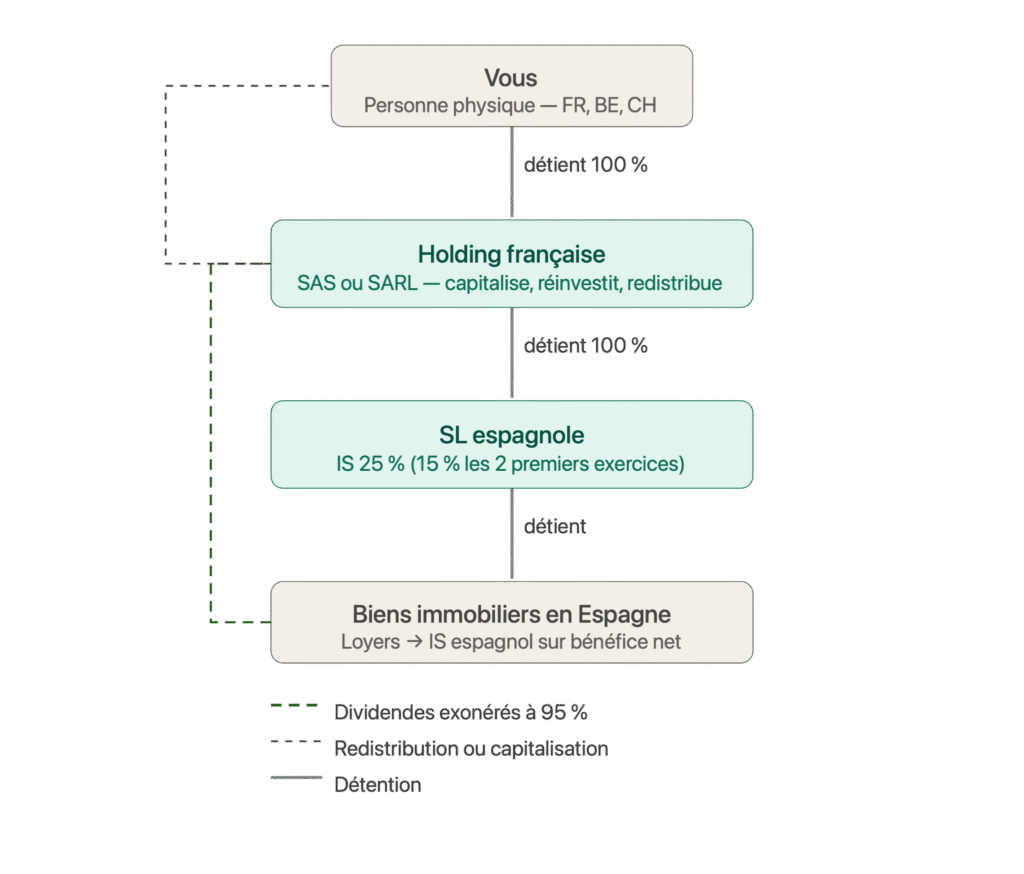
De tip: De holding plaatst een vennootschap tussen u en de Spaanse SL. In plaats van de dividenden rechtstreeks aan u uit te keren, stort de SL deze aan uw holding, die ze kapitaliseert, herinvesteert of herverdeelt volgens een geoptimaliseerde vermogensstrategie.
De drie belangrijkste redenen om een holding op te richten:
1. Fiscale optimalisatie van dividenden
In Frankrijk kan een moedermaatschappij gebruikmaken van de moeder-dochterregeling (artikel 145 van het Algemeen Belastingwetboek) als zij al meer dan twee jaar ten minste 5 % van de dochteronderneming in bezit heeft. De dividenden die van de Spaanse SL naar de Franse holding worden uitgekeerd, zijn dan voor 95 % vrijgesteld; slechts een aandeel van 5 % in de kosten en lasten wordt onderworpen aan de Franse vennootschapsbelasting.
2. Vereenvoudigde vermogensoverdracht
Interessant voor mensen met een groot vermogen: het overdragen van aandelen in een holding aan de kinderen is fiscaal voordeliger dan het rechtstreeks overdragen van onroerend goed of aandelen in een Spaanse SL. De vrijstellingen bij schenkingen in Frankrijk (100.000 € per ouder en per kind om de 15 jaar) gelden voor de waarde van de aandelen in de holding.
3. Bescherming en centralisatie van het vermogen
Een ander voordeel is dat de holding de risico’s afschermt: als de Spaanse SL te maken krijgt met een rechtszaak of een vordering, zijn de holding en de andere activa die zij bezit beschermd. Daarnaast maakt de holding het mogelijk om het beheer van vermogens in verschillende landen te centraliseren in één enkele structuur.
De standaardstructuur van de montage
Het meest voorkomende scenario voor een Franse belegger:
| U (natuurlijke persoon, woonachtig in Frankrijk) bent voor 100 % eigenaar van↓ Franse holding-SAS of -SARL, die 100% in bezit heeft↓ een Spaanse SL, die↓ Onroerend goed in Spanje |
Financiële stromen:
- De Spaanse huuropbrengsten worden opgenomen in de SL → Spaanse vennootschapsbelasting van 25 % (of 15 %) over de nettowinst
- De dividenden worden van de SL naar de holding doorgesluisd → vrijstelling van 95 % (moeder-dochterregeling, onder bepaalde voorwaarden)
- De holding herinvesteert , kapitaliseert of keert uit, afhankelijk van uw vermogensstrategie
Welk type holding moet je kiezen?
De holding kan in elk land worden opgericht, maar het land waar de holding fiscaal gevestigd is, bepaalt welke regels van toepassing zijn. Hieronder volgen de meest voorkomende structuren, afhankelijk van het land waar de belegger fiscaal gevestigd is:
Frankrijk: SAS of SARL als holdingmaatschappij
De SAS en de SARL zijn de twee meest voorkomende rechtsvormen voor een Franse holding. De keuze hangt af van uw situatie.
- De SAS biedt de meeste flexibiliteit: vrije bedrijfsvoering, eenvoudige toetreding van externe investeerders en een geleidelijke overdracht van aandelen die via de statuten op maat kan worden geregeld. Deze vennootschapsvorm geniet de voorkeur bij complexe vermogens of projecten met meerdere vennoten met uiteenlopende profielen.
- De SARL is het meest geschikt voor eenvoudige familiestructuren: een strakker kader, maar juridisch beter afgebakend, en een sociaal stelsel voor de meerderheidsaandeelhouder dat, afhankelijk van de persoonlijke situatie, soms voordeliger is.
In beide gevallen is de moeder-dochterregeling van toepassing als aan de voorwaarden wordt voldaan (5 % aandelenbezit, minimaal 2 jaar).
België, holding-NV of -BVBA
België kent een regeling die vergelijkbaar is met het Franse moeder-dochterstelsel: de regeling voor definitief belaste inkomsten (RDT). Onder bepaalde voorwaarden (een minimaal belang van 10 % in het kapitaal of een aankoopwaarde van ten minste 2,5 miljoen euro, gedurende ten minste één jaar) genieten dividenden die door een Spaanse SL aan een Belgische holding worden uitgekeerd, een vrijwel volledige vrijstelling van de Belgische vennootschapsbelasting.
Let op: vanaf het boekjaar 2026 moeten grote ondernemingen waarvan het belang minder dan 10 % bedraagt, dit belang bovendien als financiële vaste activa opvoeren om hiervan te kunnen profiteren.
Luxemburg: SOPARFI
De Luxemburgse financiële holdingmaatschappij is een holdingstructuur die veelvuldig wordt gebruikt door family offices.
Voordelen: moeder-dochterregeling, belastingverdrag tussen Luxemburg en Spanje, en een stabiel en internationaal erkend wettelijk kader.
Zwitserland: Zwitserse holding
Dat is mogelijk, maar ingewikkelder. Zwitserland maakt geen deel uit van de EU, waardoor de toegang tot de Europese moeder-dochterregeling beperkt is. Er gelden bilaterale verdragen tussen Zwitserland en Spanje, maar de optimalisatiemogelijkheden zijn minder vanzelfsprekend dan binnen de EU. Het belastingverdrag tussen Zwitserland en Spanje (van kracht sinds 1967) voorziet in een bronheffing van slechts 5 % op dividenden die worden uitgekeerd door een Spaanse SL aan een Zwitserse holding die meer dan 25 % van het kapitaal bezit, tegenover 15 % in het algemene geval. Inkomsten uit onroerend goed blijven in Spanje belast.
Vanaf welk vermogen is deze constructie zinvol?
De structuur met een holdingmaatschappij en een eenmanszaak brengt extra vaste kosten met zich mee: oprichting en beheer van de holdingmaatschappij, boekhouding in twee landen, indiening van de jaarrekening, juridische kosten.
In de praktijk:
- Bij een Spaans vastgoedvermogen van minder dan 500.000 € volstaat de SL doorgaans op zich.
- Tussen 500.000 € en 1 M€: een holdingconstructie is zinvol als u meerdere onroerende goederen bezit, aanzienlijke terugkerende winsten genereert of plannen hebt voor bedrijfsopvolging.
- Boven 1 miljoen euro: een holdingconstructie wordt vrijwel altijd aanbevolen.
Voor family offices die vermogens van meerdere miljoenen euro’s beheren, is een holding de norm, vaak aangevuld met een complexere structuur (subholdings per land, opsplitsing van aandelen, enz.).
Lees voor meer informatie ons dossier: Investeren in Spanje met een family office
Aandachtspunten
1. De economische inhoud van de SL
De SL moet aantonen dat er sprake is van daadwerkelijke economische activiteit (artikel 5.1, Wet 27/2014 inzake de Spaanse vennootschapsbelasting). In de praktijk: ondertekende huurovereenkomsten, beheeropdrachten, facturen voor servicekosten. Zonder deze inhoud kan de Spaanse belastingdienst de fiscale voordelen in twijfel trekken.
2. Het toepasselijke belastingverdrag
Elk land heeft zijn eigen belastingverdrag met Spanje, waarin de behandeling van dividenden, meerwaarden en rente is vastgelegd. Controleer altijd het verdrag dat specifiek van toepassing is op het land waar u woont, voordat u de constructie opzet.
3. De kosten voor de installatie en het jaarlijkse beheer
Reken op ongeveer 2.000 tot 4.000 € per jaar voor de boekhoudkundige en fiscale afhandeling van beide entiteiten (holding + SL), afhankelijk van de complexiteit van de situatie en de gekozen dienstverleners.
4. De belastingregeling bij de overdracht van aandelen in een SL
Let op: de verkoop van uw Spaanse SL is fiscaal gezien niet neutraal. Het Frans-Spaanse belastingverdrag bepaalt expliciet (artikel 13) dat winsten uit de verkoop van aandelen in een vennootschap waarvan het vermogen voornamelijk bestaat uit onroerend goed in Spanje, in Spanje belastbaar blijven, zelfs als u aandelen verkoopt en niet het onroerend goed zelf. Door de structuur via een SL kunt u dus niet ontkomen aan de Spaanse belasting op de meerwaarde. Het toepasselijke tarief is dat van de Spaanse vennootschapsbelasting (IS) indien de verkoop plaatsvindt op het niveau van de SL, of dat van de inkomstenbelasting voor niet-ingezetenen (IRNR) indien u de aandelen als niet-ingezetene verkoopt. Frankrijk past vervolgens een belastingverrekening toe om dubbele belasting te voorkomen. Met dit punt moet al bij de opzet van de constructie rekening worden gehouden, met name indien op termijn een uitstap wordt overwogen.
Zie ons artikel over het belastingverdrag tussen Frankrijk en Spanje (link toevoegen zodra het is gepubliceerd).
Welke rol speelt Terreta Spain in deze constructie?
Terreta Spain is actief aan de Spaanse kant:
- Inkoop van goederen;
- Coördinatie van de oprichting van de SL in samenwerking met het kantoor Delaguía y Luzón in Valencia
- Verhuurbeheer en opvolging van werkzaamheden
- Wat betreft de holding in het land waar u woont, kunnen wij u in contact brengen met de juiste contactpersonen, belastingdeskundigen en advocaten die gespecialiseerd zijn in grensoverschrijdende constructies.
Het doel: dat u aan Spaanse kant een betrouwbare contactpersoon hebt, die nauw samenwerkt met uw adviseur aan Franse, Belgische of Zwitserse kant.
Wilt u uw vastgoedinvestering in Spanje structureren via een holding + SL-constructie? Maak dan een afspraak voor een gesprek met ons team.
Veelgestelde vragen
Vanaf hoeveel eigendommen is het raadzaam om een holding op te richten?
Er geldt geen drempel voor het aantal onroerende goederen; het gaat veeleer om het totale vermogen, de gegenereerde winsten en de overdrachtsstrategie. In de praktijk is deze regeling relevant vanaf 500.000 € aan Spaanse activa en/of nettohuuropbrengsten van meer dan 40.000 € per jaar.
Moet de holding in het land waar ik woon gevestigd zijn?
Niet per se, maar dat is wel het meest voorkomende geval. De holding kan in elk land worden opgericht, maar het land waar de holding is gevestigd, bepaalt de fiscale behandeling van dividenden en meerwaarden. Het is van essentieel belang om een land te kiezen dat een gunstig belastingverdrag met Spanje heeft en een voordelige moeder-dochterregeling hanteert.
Kunnen er meerdere Spaanse SL’s onder één holding vallen?
Ja. Het is zelfs een veelgebruikte strategie voor investeerders met meerdere projecten (één SL per regio, per type onroerend goed of per vennoot). De holding overkoepelt het geheel en centraliseert het vermogensbeheer.
Wat is het verschil tussen een actieve holding en een passieve holding?
Een actieve holding speelt een actieve rol in het beheer van haar dochterondernemingen (strategisch advies, gedeelde diensten). Een passieve holding beperkt zich tot het aanhouden van de aandelen. Dit onderscheid is van belang voor bepaalde Franse fiscale voordelen (bijvoorbeeld het ‘Pacte Dutreil’ voor bedrijfsopvolging); raadpleeg hiervoor uw belastingadviseur.
Is deze samenstelling geschikt voor een gezinsaankoop met meerdere personen?
Ja. Via een holding kan het bestuur tussen meerdere familieleden of vennoten worden geregeld, met duidelijke regels voor uittreding en overdracht. Een aandeelhoudersovereenkomst op het niveau van de holding biedt een kader voor de rechten en plichten van iedereen.
Meer informatie:
- In eigen naam beleggen, via een SL of via een SOCIMI?
- Spaanse SL versus Franse SCI
- Investeren in Spanje via een family office
- Het Beckham-dieet in Spanje
- De stappen bij het kopen van onroerend goed in Spanje
- Een Spaanse SL oprichten voor uw vastgoedinvesteringen
- De Spaanse SL versus de Franse SCI bij het kopen van onroerend goed in Spanje
Dit artikel is bedoeld ter algemene informatie en vormt geen persoonlijk fiscaal of juridisch advies. Elke situatie moet worden gecontroleerd door een Spaanse fiscaal jurist en een belastingadviseur in het land waar u woont. De genoemde belastingtarieven en -regels zijn die welke in juni 2026 van kracht zijn en kunnen aan verandering onderhevig zijn.