Actualizado en junio de 2026
El Modelo 720 es, en cierto modo, ese formulario fiscal del que todo el mundo ha oído hablar, que nadie entiende del todo y que muchos se olvidan hasta el mes de marzo. Sin embargo, es una de las obligaciones fiscales más importantes para los expatriados que residen en España y que aún tienen activos en su país de origen.
Buenas noticias: se trata de una declaración meramente informativa. Pero olvidarse de ella o hacerla a toda prisa puede acarrear graves consecuencias, sobre todo el día en que quieras vender una propiedad en España.
Esta guía de Terreta Spain te explica de forma concreta a quién se aplica el modelo 720, qué hay que declarar, cómo rellenar el formulario paso a paso y qué ha cambiado realmente desde 2022, porque, bueno, sin agobios, pero… cambia a menudo.
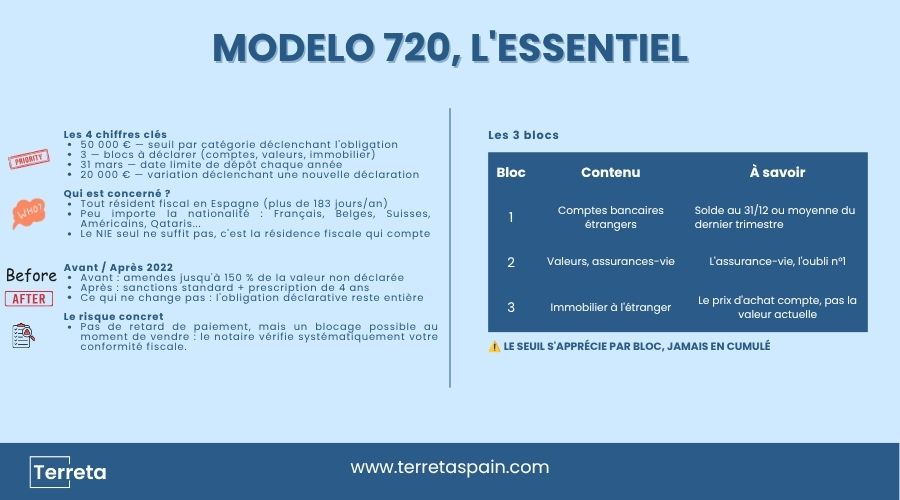
Cifras clave
que da lugar a la obligación
(cuentas, valores, bienes inmuebles)
e de presentación cada año
¿Qué es exactamente el Modelo 720?
El Modelo 720 es la declaración informativa que deben presentar todos los residentes fiscales en España sobre sus bienes y derechos en el extranjero. En otras palabras: si vives en Valencia o en Madrid, pero tienes un piso en Lyon, una cuenta en la Société Générale o un seguro de vida con AXA, esto te afecta.
¿Cuál es el objetivo? Dar a conocer a la Agencia Tributaria española los bienes que posees fuera del territorio. No para gravarte más, sino para prevenir la evasión fiscal.
Lo que no es el modelo 720:
- Un impuesto: no pagas nada al rellenarlo
- Opcional: una vez superados los umbrales, se convierte en una obligación legal
- Una cuestión de nacionalidad: lo que importa es tener su residencia fiscal en España y poseer bienes en el extranjero, independientemente del pasaporte que se tenga
¿Quién está obligado a presentarlo?
Cualquier persona física o jurídica con residencia fiscal en España que posea bienes en el extranjero por encima de los umbrales establecidos. Vale, parece sencillo sobre el papel, pero hay algunas sutilezas que conviene conocer.
Requisito previo: ser residente fiscal en España.
- ¿Pasas más de 183 días al año en España?
- Eresresidente fiscal en España
- El Modelo 720 te concierne si tus activos en el extranjero superan los umbrales
- Y esto se aplica a todo el mundo: franceses, belgas, suizos, pero también estadounidenses, qataríes, canadienses o cualquier otra nacionalidad, siempre que se haya establecido la residencia fiscal en España
Es importante saber que tener un NIE no basta para ser residente fiscal en España. Se puede tener un NIE (por ejemplo, para comprar una vivienda) sin llegar a ser nunca residente fiscal. Solo tu situación real, los 183 días, es lo que determina la obligación.
Y atención: esto no afecta solo a los propietarios directos. El titular de una cuenta debe declararla, por supuesto, pero también cualquier persona que tenga un poder, un mandato o una autorización sobre la misma. En lo que respecta a los bienes inmuebles, los propietarios sin derecho de uso y los copropietarios se encuentran en la misma situación.
Los tres bloques que deben declararse y sus umbrales
El Modelo 720 se estructura en torno a tres categorías distintas: cuentas bancarias en el extranjero, valores y seguros gestionados fuera de España, y bienes inmuebles situados en el extranjero.
El umbral de activación es de 50 000 € por bloque, y es realmente por bloque, no «en total». Nunca sumando los bloques entre sí. Este es el punto que más a menudo se malinterpreta.
El umbral de 50 000 € se evalúa por categoría, nunca sumando los bloques entre sí. Este es el punto que más a menudo se malinterpreta.
Bloque 1: Cuentas bancarias en el extranjero
Cuentas corrientes, libretas de ahorro y depósitos a plazo fijos abiertos en un banco fuera de España. Se tienen en cuenta dos cifras: el saldo a 31 de diciembre Y el saldo medio del último trimestre. Es la cifra más alta de las dos la que determina si se aplica o no la obligación.
Ejemplos: cuentas de Crédit Agricole, Société Générale, BNP, N26 con IBAN francés, UBS en Suiza, HSBC en Londres.
Módulo 2: Valores, derechos, seguros e ingresos
Acciones, bonos, fondos de inversión (PEA, cuenta de valores ordinaria) y, atención, porque aquí es donde muchos se llevan una sorpresa, los contratos de seguro de vida suscritos con una aseguradora extranjera. El valor de rescate a 31 de diciembre es la referencia.
👉 El seguro de vida francés es el activo que más suelen pasar por alto los expatriados. En cuanto el valor de rescate supera los 50 000 €, pasa a formar parte del Bloque 2 y debe declararse.
Bloque 3: Bienes inmuebles situados fuera de España
Es en este caso donde se ven afectados la mayoría de los franceses, belgas y suizos residentes en España. Debes sumar los precios de compra de todos tus inmuebles en el extranjero. Dos pisos comprados por 30 000 € y 35 000 € respectivamente = 65 000 €: superas el umbral, por lo que debes declarar ambos.
En el caso de un inmueble, lo que cuenta es el precio de compra histórico, no el valor de mercado actual. Un piso comprado por 120 000 € que hoy vale 200 000 € se declara por 120 000 €, y dan ganas de decir… ¡menos mal!
El consejo de Terreta: para cualquier activo denominado en moneda extranjera, utiliza el tipo de cambio oficial publicado por el Banco de España a 31 de diciembre del año en cuestión. Ni Google, ni Claude, ni tu banco: el tipo oficial, y punto.
Los tipos de cambio oficiales del Banco de España (BDE) se pueden consultar aquí: https://www.bde.es/webbe/es/estadisticas/compartido/datos/pdf/tc_1_1.pdf
Una pequeña aclaración útil: las criptomonedas de plataformas extranjeras no se incluyen en el 720. Desde 2023 cuentan con su propio formulario: el Modelo 721.
¿Tienes alguna pregunta sobre el modelo 720 o sobre el mercado inmobiliario en España? Ponte en contacto con el equipo de Terreta Spain
¿Cuándo hay que presentar el Modelo 720?
Entre el 1 de enero y el 31 de marzo del año siguiente al ejercicio en cuestión. Para tus activos a 31 de diciembre de 2025: fecha límite el 31 de marzo de 2026. En caso de problemas técnicos en la plataforma de la AEAT, se aplicará un plazo de gracia de 4 días naturales.
¿Y al año siguiente tengo que volver a hacerlo? No necesariamente. Una vez presentada la primera declaración, solo estás obligado a volver a presentarla si el valor de un bloque aumenta en más de 20 000 € con respecto a tu última declaración, o si has vendido o adquirido un activo en un bloque que aún no hayas declarado. En los demás casos, no es necesario presentar el formulario 720.
Cómo rellenar el Modelo 720: guía paso a paso
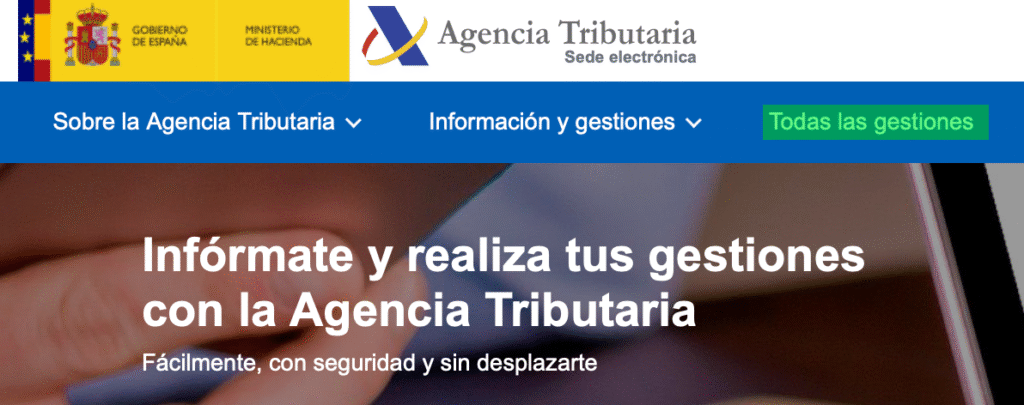
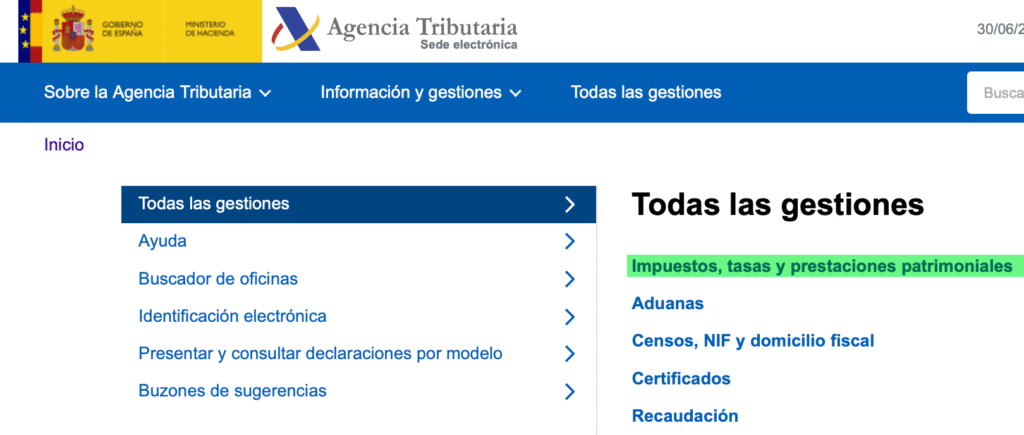
Paso 1: Iniciar sesión en la Sede Electrónica de la AEAT
La declaración se realiza exclusivamente en línea en sede.agenciatributaria.gob.es. No hay versión en papel ni envío por correo; todo se gestiona a través del portal.
Ruta de navegación: Inicio > Todos los trámites > Impuestos y tasas > Declaraciones informativas > Modelo 720
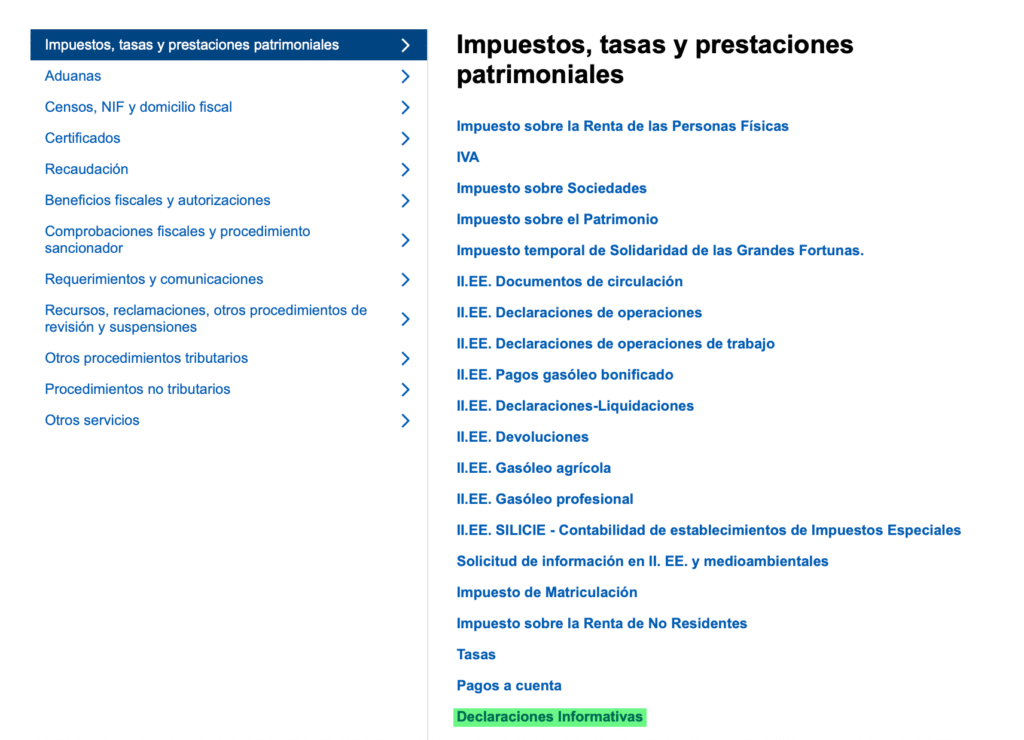
Para iniciar sesión, tienes tres opciones:
- Certificado digital: archivo instalado en tu ordenador, la herramienta de referencia para los trámites fiscales
- Cl@ve PIN: código temporal en tu teléfono, más práctico si utilizas el móvil
- DNI electrónico: para los ciudadanos españoles
Paso 2: Introduce tus datos de identificación
Una vez que hayas iniciado sesión, aparecerá una página en la que se te pedirá tu NIF (Número de Identificación Fiscal) o tu NIE (Número de Identificación de Extranjeros) si eres extranjero, así como tu apellido, nombre y datos de contacto.
Atención: utiliza exactamente los mismos datos que los registrados en la Agencia Tributaria, sin variaciones ortográficas ni abreviaturas.
A continuación, haz clic en «Continuar». También puedes importar un formulario ya preparado o retomar una sesión guardada si no pudiste terminarla la última vez.
Paso 3: Crear un registro por bien o por cuenta
Esta es la parte principal del formulario. Haz clic en «Nuevo Registro» para cada activo que quieras declarar.
Una cuenta, un bien, un seguro de vida = un registro independiente. Cada ficha se divide en cuatro secciones.
Sección A: Datos del declarante
El campo «clave de condición del declarante» define tu relación con el bien:
- 1 = único titular
- 2 = representante o apoderado
- 3 = beneficiario
- 4 = persona autorizada
- 5 = titular real (beneficiario efectivo)
En la gran mayoría de los casos, marcarás la opción 1.
Sección B: Tipo de bien o derecho
El campo «clave tipo de bien o derecho» (posición 102) determina en qué bloque se debe declarar:
- C = cuenta bancaria en el extranjero (Bloque 1)
- V = valores, acciones, fondos (Bloque 2)
- S = seguros y pensiones (Bloque 2)
- I = bien inmueble (Bloque 3)
En el caso de las cuentas bancarias, la subclave (posición 103) especifica el tipo:
- 1 = cuenta corriente
- 2 = cuenta de ahorro
- 3 = depósito a plazo fijo
- 4 = cuenta de crédito
Sección C: Domicilio de la entidad o ubicación del bien
Para una cuenta o un activo financiero: dirección completa del banco extranjero (calle, ciudad, código postal, código de país en formato ISO de dos letras: FR para Francia, CH para Suiza, GB para el Reino Unido, BE para Bélgica).
En el caso de un inmueble: dirección exacta del inmueble en el extranjero.
Sección D: Datos del bien o del derecho
Ahí es donde se deciden las cifras importantes:
| Campo | Datos que hay que rellenar |
|---|---|
| Origen del bien (pos. 423) |
A = primera declaración / B = ya declarado / C = extinción del derecho de titularidad |
| Fecha de incorporación (págs. 415-422) |
Fecha de apertura de la cuenta o de adquisición del bien (formato AAAAMMDD) |
| Valoración 1 (págs. 432-446) |
Saldo a 31/12 de las cuentas / precio de compra de los inmuebles |
| Valoración 2 e (puestos 447-461) |
Saldo medio del último trimestre (solo cuentas) |
| % de participación s (pos. 476-480) |
100 si es el único titular / 50 si se trata de una propiedad en copropiedad a partes iguales. En caso de copropiedad a partes desiguales, indique su porcentaje real de participación (por ejemplo: 30 si posee el 30 % de la propiedad). |
En el caso de una copropiedad con cuotas desiguales, indica tu porcentaje real de participación (por ejemplo: 30 si posees el 30 % del inmueble).
Paso 4: Revisar antes de enviar
Una vez que hayas registrado todos tus bienes, haz clic en «Validar». El sistema detectará los errores que impiden continuar y las advertencias. Corrige los errores antes de seguir adelante. Algunas advertencias que no impiden continuar pueden ignorarse si no se aplican a tu situación.
A continuación, haz clic en «Ver declarante» para obtener una visión general de todo lo que has declarado. Tómate tu tiempo para comprobarlo: un error en la valoración o un activo mal clasificado puede generar complicaciones.
Paso 5: Firmar y enviar
Haz clic en «Firmar y enviar». El portal genera un PDF oficial de tu declaración validada.
Descárgalo y guárdalo bien: es tu comprobante de registro, y el notario te lo pedirá si vendes una propiedad en España.
6. Ejemplos concretos para los perfiles francófonos
Caso 1: Un francés afincado en Valencia, propietario de un piso en Lyon
- Piso comprado por 180 000 €, valor de mercado actual: 230 000 €.
- Cuenta de BNP Francia: 22 000 €. → Se activa el nivel 3 (180 000 € > 50 000 €).
- Declara el piso con Valoración 1 = 180 000 €, código de país FR y la dirección exacta del inmueble.
- → Bloc 1 non déclenché (22 000 € < 50 000 €). Le compte BNP ne se déclare pas cette année.
Caso 2: Ciudadano belga residente en Madrid, con un seguro de vida de 65 000 € contratado con AG Insurance (Bélgica)
- → Bloque 2 activado.
- Declara el contrato con el valor de rescate a 31 de diciembre como Valoración 1, tipo S, código de país BE.
- ¿No hay ningún otro activo extranjero? Es la única ficha que hay que crear.
Caso 3: Suiza es copropietaria al 50 % de un chalet en Alta Saboya adquirido por 320 000 €
- Su parte correspondiente: 160 000 €. → Se activa el bloque 3.
- Valoración 1 = 160 000 €, porcentaje de participación = 50.
Caso 4: Francés residente en Barcelona, plan de ahorro en acciones (PEA) en Fortuneo por valor de 45 000 € y cuenta en Boursorama con 12 000 €
- → Ningún lote supera los 50 000 €.
- Este año no hay nada que declarar.
- Si tu PEA supera los 50 001 € a 31 de diciembre de un año favorable en bolsa, la obligación se aplica a partir de ese ejercicio. Lo que cuenta es el valor en esa fecha concreta, no un máximo puntual alcanzado a lo largo del año. Hay que comprobarlo cada fin de diciembre.
7. Lo que ha cambiado desde 2022: las sanciones
Durante años, el Modelo 720 tuvo una pésima reputación, y con razón. Las sanciones por no declarar podían alcanzar el 150 % del valor de los activos no declarados, a lo que se sumaban multas fijas, todo ello sin posibilidad de prescripción. Una auténtica pesadilla administrativa.
El 27 de enero de 2022, el Tribunal de Justicia de la Unión Europea (sentencia C-788/19) puso fin a este régimen, al considerarlo contrario al principio de libre circulación de capitales y a los derechos fundamentales de los contribuyentes.
code html phrase en exergue : <p><strong>Le Modelo 720 n’a pas disparu après 2022 : l’obligation reste entière. Ce qui a changé, c’est la fin des amendes disproportionnées — pas la fin de la déclaration.</strong></p>
Desde la reforma (Ley 5/2022), se aplican las sanciones habituales de la Ley General Tributaria, con un plazo de prescripción de 4 años. El principal riesgo en caso de omisión: Hacienda puede recalificar los activos no declarados como ganancia patrimonial no justificada, con los correspondientes intereses de demora. Esta ganancia se grava como una renta ordinaria del ejercicio más antiguo no prescrito, lo que puede hacer que la factura fiscal se dispare mucho más allá del simple valor del activo olvidado.
¿Quieres invertir en España? Ponte en contacto con los expertos de Terreta Spain.
Los errores más frecuentes
- Confundir el valor de mercado con el precio de compra. En el Bloque 3, hay que indicar lo que se pagó en su momento, no lo que vale hoy.
- Olvidarse del seguro de vida francés. Es el descuido más habitual entre los expatriados francófonos. En cuanto el valor de rescate supera los 50 000 €, pasa a formar parte del Bloque 2.
- No vuelvas a presentar la declaración tras una venta. ¿Has vendido un bien que ya habías declarado anteriormente? Debes presentar una nueva declaración para notificar la extinción de la titularidad: código C en el campo «Origen del bien».
- Utilizar un tipo de cambio incorrecto. El tipo de cambio oficial del Banco de España a 31 de diciembre del ejercicio en cuestión.
- Descuidar un bien en copropiedad. Incluso el 20 % de un bien de 400 000 € supone 80 000 €, lo cual supera el umbral. Lo que cuenta es tu parte proporcional, no el valor total del bien.
No esperes a que Hacienda te envíe un recordatorio. No lo hace. Te corresponde a ti presentar la declaración, y los últimos cuatro años siguen estando sujetos a inspección. El notario, por su parte, será mucho menos indulgente.
Conclusión
El Modelo 720: una obligación fácil de gestionar si se planifica con antelación
El Modelo 720 da miedo sin motivo. Se trata de una declaración informativa: no tienes que pagar nada por rellenarla. En la mayoría de los casos, no es necesario volver a presentarla cada año. Y, desde 2022, han desaparecido las sanciones desproporcionadas que la convertían en un elemento disuasorio.
Lo que queda: una obligación legal, con fecha límite el 31 de marzo, para todo residente fiscal en España que posea más de 50 000 € en alguna de las tres categorías en el extranjero.
El procedimiento correcto: identificar tus activos en el extranjero en enero, comprobar los umbrales por categoría y presentar la declaración antes del 31 de marzo. Con un buen asesor fiscal, es cuestión de una hora.
Hablar con un experto de Terreta SpainPreguntas frecuentes
¿Se aplica el Modelo 720 a los no residentes que poseen una propiedad en España?
No. El Modelo 720 solo se aplica a los residentes fiscales en España por sus bienes situados en el extranjero. Si resides en Francia y tienes un inmueble en España, lo que te corresponde es el Modelo 210 (IRNR), no el 720.
¿Tengo que presentar el Modelo 720 cada año?
No, no de forma automática. Solo debes volver a presentar la declaración si el valor de un bloque aumenta en más de 20 000 € con respecto a tu última declaración, o si has vendido o adquirido un activo en un bloque que aún no hayas declarado. En los demás casos, no es necesario presentar el formulario 720.
¿Se aplica el Modelo 720 a mi seguro de vida francés?
Sí, si eres residente fiscal en España. El seguro de vida contratado con una aseguradora extranjera se incluye en el Bloque 2 en cuanto su valor de rescate a 31 de diciembre supere los 50 000 €. Es uno de los activos que más se suelen pasar por alto y uno de los más habituales entre los expatriados francófonos.
¿Qué valor se debe declarar en el caso de un inmueble en copropiedad?
Tu parte proporcional del precio total de compra. Si eres propietario del 50 % de un piso comprado por 300 000 €, debes declarar 150 000 € en la «Valoración 1» e indicar 50 en el campo «porcentaje de participación». Lo que cuenta es tu parte, no el valor total del inmueble.
¿El Modelo 720 da lugar a un impuesto a pagar?
No. Se trata de una declaración meramente informativa. Al rellenarla, no tienes que abonar nada a la Agencia Tributaria. Es una obligación de transparencia, no un impuesto adicional sobre tus activos en el extranjero.
¿Qué consecuencias puede acarrear el olvido o la presentación tardía a partir de 2022?
Las multas desproporcionadas se suprimieron con la reforma de 2022. Sin embargo, siguen aplicándose las sanciones previstas en la Ley General Tributaria, y Hacienda puede recalificar los activos no declarados como ganancia patrimonial injustificada, con intereses de demora. El plazo de prescripción es de 4 años. En concreto, el riesgo más tangible sigue siendo el bloqueo de una venta: el notario comprueba sistemáticamente la conformidad fiscal antes de firmar.
¿Puedo rellenar el Modelo 720 yo mismo o necesito ayuda de un profesional?
Técnicamente sí, cualquier contribuyente con un Certificado Digital o un Cl@ve PIN puede acceder a la plataforma de la AEAT. En la práctica, para una primera presentación o si tienes varios activos en distintos países y divisas, es muy recomendable contar con un asesor fiscal español. El coste es modesto, suele oscilar entre 100 y 300 €, y garantiza que tu declaración esté libre de errores de clasificación o valoración, cuya corrección a posteriori resulta mucho más costosa.
Para más información:
- IRNR: el Impuesto sobre la Renta de los No Residentes
- Los pasos para comprar una vivienda en España
- Declaración de impuestos en Francia por tus bienes situados en España
- La guía completa sobre la fiscalidad de la compra de una vivienda en España