Bijgewerkt in juni 2026
Het Modelo 720 is een beetje te vergelijken met dat belastingformulier waar iedereen wel eens van heeft gehoord, dat niemand echt begrijpt en dat velen pas in maart weer te binnen schiet. Toch is het een van de belangrijkste fiscale verplichtingen voor expats die in Spanje wonen en nog vermogen hebben in hun land van herkomst.
Goed nieuws: het gaat hier om een louter informatieve verklaring. Maar als u deze vergeet of slordig invult, kan dat ernstige gevolgen hebben, met name op het moment dat u een Spaans onroerend goed wilt verkopen.
In deze gids van Terreta Spain wordt concreet uitgelegd voor wie het formulario 720 geldt, wat je moet aangeven, hoe je het formulier stap voor stap invult en wat er sinds 2022 echt is veranderd, want ja, geen paniek, maar… het verandert vaak.
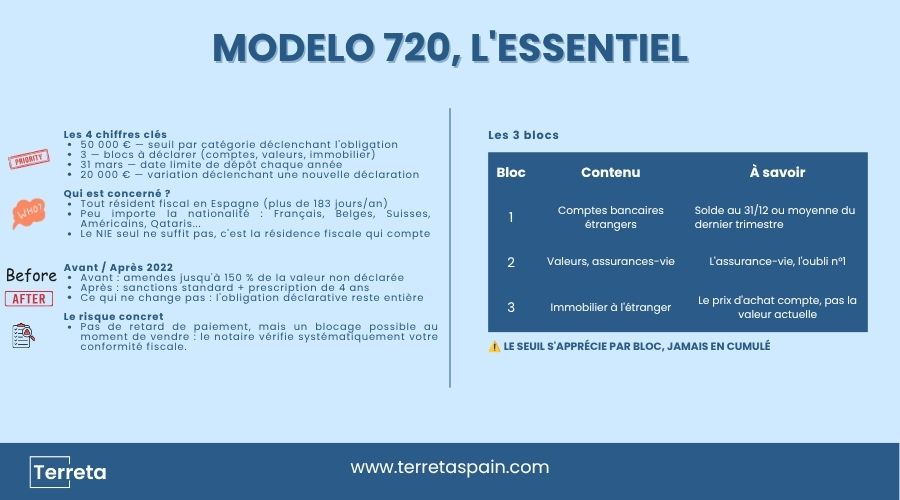
De belangrijkste cijfers
die de verplichting in werking doet treden
(rekeningen, effecten, onroerend goed)
, elk jaar
) vereist
Wat is de Modelo 720 precies?
Het Modelo 720 is de informatieaangifte die alle fiscaal ingezetenen in Spanje moeten indienen met betrekking tot hun in het buitenland aangehouden vermogen en rechten. Met andere woorden: als u in Valencia of Madrid woont, maar nog een appartement in Lyon hebt, een rekening bij Société Générale of een levensverzekering bij AXA, dan heeft dit op u betrekking.
Het doel? De Spaanse belastingdienst inzicht geven in wat u buiten het land bezit. Niet om u meer belasting te laten betalen, maar om belastingontduiking te voorkomen.
Wat het model 720 niet is:
- Een belasting: je betaalt niets als je het invult
- Optioneel: boven de drempelwaarden is het een wettelijke verplichting
- Een kwestie van nationaliteit: het gaat erom dat men fiscaal in Spanje woonachtig is en bezittingen in het buitenland heeft, ongeacht het paspoort
Wie is verplicht dit in te dienen?
Elke natuurlijke persoon of rechtspersoon die fiscaal in Spanje is gevestigd en in het buitenland vermogen bezit dat de drempelwaarden overschrijdt. Oké, op papier lijkt het eenvoudig, maar er zijn een paar nuances waar je rekening mee moet houden.
De voorwaarde: fiscaal inwoner van Spanje zijn.
- Verbrengt u meer dan 183 dagen per jaar in Spanje?
- U bentfiscaal ingezetene van Spanje
- De Modelo 720 is dan op u van toepassing als uw buitenlandse vermogensbestanddelen de drempels overschrijden
- En dat geldt voor iedereen: Fransen, Belgen, Zwitsers, maar ook Amerikanen, Qatari’s, Canadezen of mensen van welke nationaliteit dan ook, zodra is vastgesteld dat zij hun fiscale woonplaats in Spanje hebben
Let op: het bezit van een NIE is op zich niet voldoende om als fiscaal inwoner van Spanje te worden beschouwd. Je kunt een NIE hebben (bijvoorbeeld om onroerend goed te kopen) zonder ooit fiscaal inwoner te worden. Alleen je daadwerkelijke situatie, de 183 dagen, bepaalt of je aan deze verplichting moet voldoen.
En let op: dit geldt niet alleen voor de directe eigenaren. Niet alleen de rekeninghouder moet aangifte doen, maar ook iedereen die over een volmacht, een mandaat of een machtiging beschikt. Wat onroerend goed betreft, geldt hetzelfde voor blote eigenaren en mede-eigenaren.
De drie te rapporteren categorieën en hun drempels
Het Modelo 720 is onderverdeeld in drie afzonderlijke categorieën: bankrekeningen in het buitenland, buiten Spanje beheerde effecten en verzekeringen, en onroerend goed in het buitenland.
De drempelwaarde ligt op 50.000 € per blok, en dat is echt per blok, niet „in totaal“. Nooit door de blokken bij elkaar op te tellen. Dat is het punt dat het vaakst verkeerd wordt begrepen.
De drempel van 50.000 € wordt per categorie beoordeeld — nooit door de verschillende categorieën bij elkaar op te tellen. Dit is het punt dat het vaakst verkeerd wordt begrepen.
Deel 1: Buitenlandse bankrekeningen
Lopende rekeningen, spaarboekjes en termijndeposito’s die bij een bank buiten Spanje zijn geopend. Er wordt naar twee cijfers gekeken: het saldo op 31 december EN het gemiddelde saldo van het laatste kwartaal. Het hoogste van beide bepaalt of de verplichting al dan niet van toepassing is.
Voorbeelden: rekeningen bij Crédit Agricole, Société Générale, BNP, N26 met een Franse IBAN, UBS in Zwitserland, HSBC in Londen.
Deel 2: Waarden, rechten, verzekeringen en inkomsten
Aandelen, obligaties, beleggingsfondsen (PEA, gewone effectenrekening) en – let op, want hier worden velen door verrast – levensverzekeringscontracten die bij een buitenlandse verzekeraar zijn afgesloten. De afkoopwaarde per 31 december geldt als referentie.
👉 De Franse levensverzekering is het vermogensbestanddeel dat door expats het vaakst over het hoofd wordt gezien. Zodra de afkoopwaarde hoger is dan 50.000 €, valt deze onder Blok 2 en moet deze worden aangegeven.
Deel 3: Onroerend goed buiten Spanje
Dit geldt voor de meeste Fransen, Belgen en Zwitsers die in Spanje wonen. U telt de aankoopprijzen van al uw buitenlandse onroerende goederen bij elkaar op. Twee appartementen die respectievelijk voor 30 000 € en 35 000 € zijn gekocht = 65 000 €: u overschrijdt de drempel en geeft beide aan.
Bij onroerend goed telt de historische aankoopprijs, niet de huidige marktwaarde. Een appartement dat voor 120.000 € is gekocht en vandaag 200.000 € waard is, wordt opgegeven voor 120.000 €, en dan zou je bijna zeggen… gelukkig maar!
De tip van Terreta: gebruik voor alle activa die in vreemde valuta zijn uitgedrukt de officiële wisselkoers die door de Bank van Spanje op 31 december van het betreffende jaar is gepubliceerd. Niet die van Google, niet die van Claude, niet die van uw bank, maar de officiële koers, punt uit.
De officiële wisselkoersen van de BDE vind je hier: https://www.bde.es/webbe/es/estadisticas/compartido/datos/pdf/tc_1_1.pdf
Een handige opmerking: cryptovaluta op buitenlandse platforms vallen niet onder het formulier 720. Sinds 2023 geldt daarvoor een apart formulier: het Modelo 721.
Heeft u vragen over het formulario 720 of over onroerend goed in Spanje? Neem dan contact op met het team van Terreta Spain
Wanneer moet het Modelo 720 worden ingediend?
Tussen 1 januari en 31 maart van het jaar volgend op het betreffende boekjaar. Voor uw activa per 31 december 2025: uiterste datum 31 maart 2026. Bij technische problemen op het AEAT-platform geldt een respijtperiode van 4 kalenderdagen.
En moet ik het volgend jaar opnieuw doen? Niet per se. Zodra u de eerste aangifte hebt ingediend, bent u alleen verplicht een nieuwe aangifte in te dienen als de waarde van een blok met meer dan 20.000 € is gestegen ten opzichte van uw laatste aangifte, of als u een actief in een nog niet aangegeven blok hebt verkocht of verworven. In alle andere gevallen hoeft u geen formulier 720 in te dienen.
Hoe vul je het Modelo 720 in: stap-voor-stap handleiding
Stap 1: Inloggen op de Sede Electrónica van de AEAT
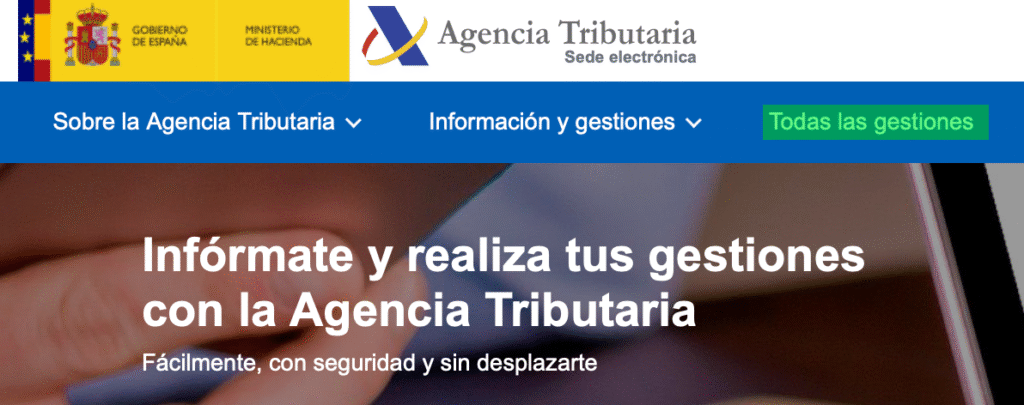
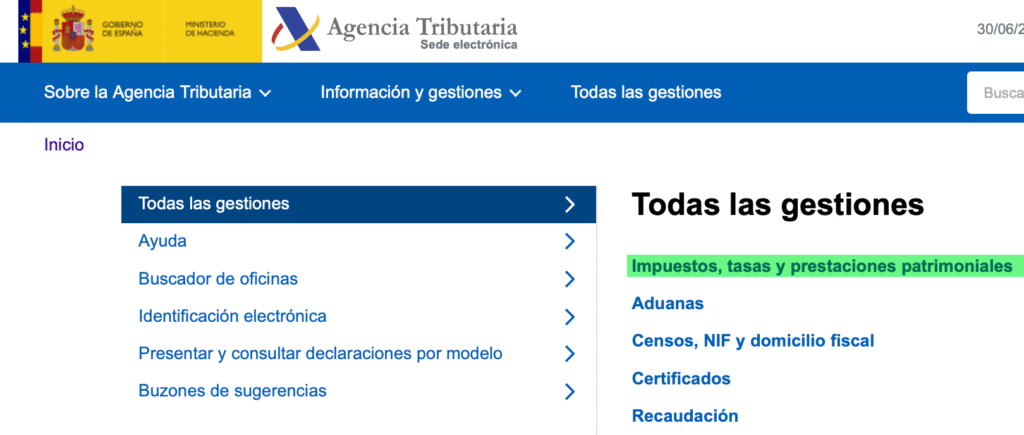
De aangifte moet uitsluitend online worden ingediend via sede.agenciatributaria.gob.es. Er is geen papieren versie, er hoeft niets per post te worden verstuurd; alles verloopt via het portaal.
Navigatie op de website: Home > Alle zaken > Belastingen en heffingen > Informatieve aangiften > Formulier 720
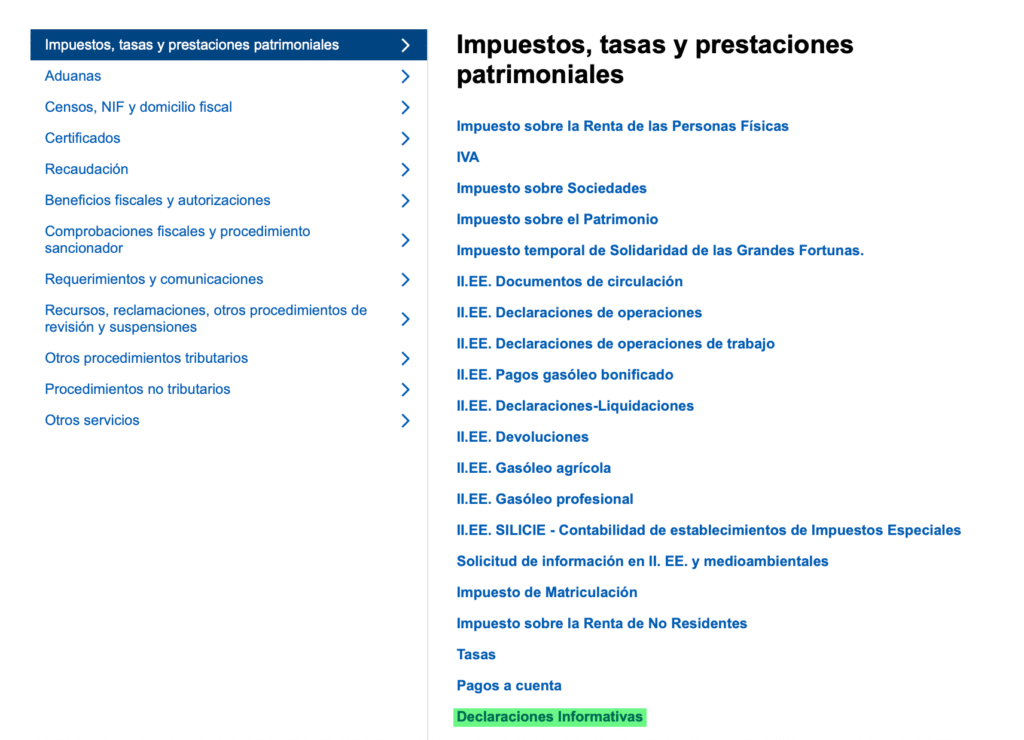
Om u aan te melden, hebt u drie opties:
- Digitaal certificaat: een bestand dat op uw computer is geïnstalleerd, de standaard voor fiscale formaliteiten
- Cl@ve PIN: tijdelijke code op uw telefoon, handiger als u een mobiel apparaat gebruikt
- Elektronisch identiteitsbewijs: voor Spaanse staatsburgers
Stap 2: Vul uw identificatiegegevens in
Zodra u bent ingelogd, verschijnt er een pagina waarop u wordt gevraagd om uw NIF (fiscaal identificatienummer) of uw NIE (identiteitsnummer voor buitenlanders) als u een buitenlander bent, evenals uw achternaam, voornaam en contactgegevens.
Let op: gebruik precies dezelfde gegevens als die bij de Agencia Tributaria zijn geregistreerd, zonder afwijkingen in de spelling en zonder afkortingen.
Klik vervolgens op “Continuar”. U kunt ook een kant-en-klaar formulier importeren of een opgeslagen sessie hervatten als u deze de vorige keer niet hebt kunnen afronden.
Stap 3: Een register aanmaken per onroerend goed of per rekening
Dit is het belangrijkste deel van het formulier. Klik op “Nuevo Registro” voor elk te melden activum.
Een rekening, een bezit, een levensverzekering = een apart register. Elk dossier bestaat uit vier onderdelen.
Deel A: Gegevens van de aangever
Het veld “clave de condición del declarante” geeft uw band met het onroerend goed aan:
- 1 = enige eigenaar
- 2 = vertegenwoordiger of gevolmachtigde
- 3 = begunstigde
- 4 = bevoegde persoon
- 5 = daadwerkelijke eigenaar (uiteindelijke begunstigde)
In de overgrote meerderheid van de gevallen vink je optie 1 aan.
Deel B: Soort goed of recht
Het veld “clave tipo de bien o derecho” (positie 102) bepaalt in welk blok u het volgende aangeeft:
- C = buitenlandse bankrekening (Blok 1)
- V = effecten, aandelen, beleggingsfondsen (Blok 2)
- S = verzekeringen en pensioenen (Blok 2)
- I = onroerend goed (Blok 3)
Voor bankrekeningen geeft de subsleutel (positie 103) het type aan:
- 1 = lopende rekening
- 2 = spaarrekening
- 3 = termijndeposito
- 4 = kredietrekening
Deel C: Vestigingsplaats van de entiteit of locatie van het goed
Voor een rekening of financieel actief: volledig adres van de buitenlandse bank (straat, plaats, postcode, landcode in ISO-formaat met twee letters: FR voor Frankrijk, CH voor Zwitserland, GB voor het Verenigd Koninkrijk, BE voor België).
Voor een onroerend goed: het exacte adres van het onroerend goed in het buitenland.
Deel D: Gegevens over het onroerend goed of het recht
Daar worden de belangrijke cijfers bepaald:
| Veld | Wat u moet invullen |
|---|---|
| Oorsprong van het goede (pos. 423) |
A = eerste aangifte / B = reeds aangegeven / C = beëindiging van het recht op uitkering |
| Datum van opname (pos. 415-422) |
Datum van opening van de rekening of van aankoop van het onroerend goed (formaat JJJJMMDD) |
| Beoordeling 1 (pos. 432-446) |
Saldo per 31/12 voor de rekeningen / aankoopprijs voor onroerend goed |
| Beoordeling 2 (pos. 447-461) |
Gemiddeld saldo van het laatste kwartaal (alleen rekeningen) |
| % aandeel (pos. 476-480) |
100 indien u de enige eigenaar bent / 50 indien het onroerend goed in gelijke delen in mede-eigendom is. Bij ongelijk verdeelde mede-eigendom geeft u uw werkelijke eigendomspercentage op (bijv.: 30 indien u 30 % van het onroerend goed bezit) |
Bij een ongelijk verdeelde mede-eigendom geeft u uw werkelijke eigendomspercentage aan (bijv.: 30 als u 30 % van het onroerend goed bezit).
Stap 4: Controleer voordat je het verstuurt
Zodra al uw bezittingen zijn geregistreerd, klikt u op “Bevestigen”. Het systeem signaleert blokkerende fouten en waarschuwingen. Corrigeer de fouten voordat u verdergaat. Sommige niet-blokkerende waarschuwingen kunt u negeren als ze niet op uw situatie van toepassing zijn.
Klik vervolgens op ‘Aangifte bekijken’ om een overzicht te krijgen van alles wat u hebt aangegeven. Neem de tijd om dit te controleren: een fout in de waardering of een verkeerd geclassificeerd actief kan voor complicaties zorgen.
Stap 5: Ondertekenen en verzenden
Klik op “Firmar y Enviar”. Het portaal genereert een officiële PDF van uw goedgekeurde aangifte.
Download het en bewaar het zorgvuldig: het is uw bewijs van indiening, en de notaris zal erom vragen als u een woning in Spanje verkoopt.
6. Concrete voorbeelden voor Franstalige profielen
Geval 1: Een Fransman die in Valencia woont en eigenaar is van een appartement in Lyon
- Appartement gekocht voor 180.000 €, huidige marktwaarde 230.000 €.
- BNP-rekening in Frankrijk: 22.000 €. → Blok 3 geactiveerd (180.000 € > 50.000 €).
- Geef het appartement op met Waardering 1 = 180.000 €, landcode FR en het exacte adres van het onroerend goed.
- → Bloc 1 non déclenché (22 000 € < 50 000 €). Le compte BNP ne se déclare pas cette année.
Geval 2: Belg die in Madrid woont, levensverzekering bij AG Insurance (België) ter waarde van 65.000 €
- → Blok 2 geactiveerd.
- Geef de overeenkomst met de afkoopwaarde per 31 december op als Waardering 1, type S, landcode BE.
- Geen andere buitenlandse activa? Dit is het enige formulier dat u moet invullen.
Voorbeeld 3: Zwitserland is voor 50 % mede-eigenaar van een chalet in de Haute-Savoie, gekocht voor 320 000 €
- Zijn aandeel: 160.000 €. → Blok 3 geactiveerd.
- Waardering 1 = 160.000 €, deelnemingspercentage = 50.
Voorbeeld 4: Fransman in Barcelona, PEA bij Fortuneo ter waarde van 45.000 € en een Boursorama-rekening ter waarde van 12.000 €
- → Geen enkel bedrag overschrijdt de 50.000 €.
- Dit jaar heb ik niets te melden.
- Als uw PEA op 31 december van een goed beursjaar de grens van 50.001 € overschrijdt, geldt de verplichting vanaf dat boekjaar. Het is de waarde op die specifieke datum die telt, niet een eenmalige piek in de loop van het jaar. Controleer dit elk jaar eind december.
7. Wat er sinds 2022 is veranderd: de sancties
Jarenlang had het Modelo 720 een vreselijke reputatie, en terecht. De sancties bij het niet aangeven van vermogen konden oplopen tot 150 % van de waarde van het niet-aangegeven vermogen, bovenop vaste boetes, en dat alles zonder verjaringstermijn. Een ware administratieve nachtmerrie.
Op 27 januari 2022 heeft het Hof van Justitie van de Europese Unie (arrest C-788/19) een einde gemaakt aan deze regeling, omdat deze in strijd was met het beginsel van het vrije verkeer van kapitaal en met de grondrechten van de belastingplichtigen.
code html phrase en exergue : <p><strong>Le Modelo 720 n’a pas disparu après 2022 : l’obligation reste entière. Ce qui a changé, c’est la fin des amendes disproportionnées — pas la fin de la déclaration.</strong></p>
Sinds de hervorming (Wet 5/2022) gelden de standaardsancties van de Ley General Tributaria, met een verjaringstermijn van 4 jaar. Het grootste risico bij het verzuim: de belastingdienst kan de niet-aangegeven activa herclassificeren als „ganancia patrimonial no justificada” (ongerechtvaardigde vermogenswinst), met daarbovenop achterstandsrente. Deze winst wordt belast als gewoon inkomen van het oudste niet-verjaarde boekjaar, waardoor de belastingaanslag aanzienlijk hoger kan uitvallen dan de waarde van het vergeten activum.
Wilt u in Spanje investeren? Neem dan contact op met de experts van Terreta Spain.
De meest voorkomende fouten
- Marktwaarde en aankoopprijs door elkaar halen. Voor Blok 3 moet je aangeven wat je destijds hebt betaald, niet wat het vandaag de dag waard is.
- Vergeet de Franse levensverzekering. Dat is de grootste vergissing onder Franstalige expats. Zodra de afkoopwaarde hoger is dan 50.000 €, valt deze onder Blok 2.
- Dien na een verkoop geen nieuwe aangifte in. Heeft u een eerder aangegeven goed verkocht? Dan moet u een nieuwe aangifte indienen om aan te geven dat het eigendom is beëindigd: code C in het veld “Origen del bien”.
- De verkeerde wisselkoers gebruiken. De officiële wisselkoers van de Spaanse Centrale Bank per 31 december van het betreffende boekjaar.
- Een onroerend goed in mede-eigendom verwaarlozen. Zelfs 20 % van een onroerend goed van 400.000 € is al 80.000 €, en dat ligt boven de drempel. Het is uw aandeel dat telt, niet de totale waarde van het onroerend goed.
Wacht niet tot de Hacienda contact met u opneemt. Dat doet zij namelijk niet. Het is aan u om aangifte te doen, en de afgelopen vier jaar blijven controleerbaar. De notaris zal daarentegen veel minder coulant zijn.
Conclusie
De Modelo 720: een eenvoudig te beheren verplichting, mits je er op tijd rekening mee houdt
Het formulier Modelo 720 jaagt mensen ten onrechte angst aan. Het is een informatieve aangifte — u hoeft er niets voor te betalen als u het invult. In de meeste gevallen hoeft u het niet elk jaar opnieuw in te vullen. En sinds 2022 zijn de onevenredige sancties, die het formulier zo afschrikwekkend maakten, verdwenen.
Wat overblijft: een wettelijke verplichting, met een uiterste datum van 31 maart, voor elke fiscaal inwoner van Spanje die meer dan 50.000 € in een van de drie categorieën in het buitenland aanhoudt.
De juiste aanpak: breng in januari uw buitenlandse vermogensbestanddelen in kaart, controleer de drempels per categorie en dien uw aangifte vóór 31 maart in. Met een goede belastingadviseur is dat binnen een uur geregeld.
Praat met een expert van Terreta SpainVeelgestelde vragen
Is het Modelo 720 van toepassing op niet-ingezetenen die onroerend goed in Spanje bezitten?
Nee. Het Modelo 720 geldt alleen voor personen die fiscaal in Spanje woonachtig zijn en onroerend goed in het buitenland bezitten. Als u in Frankrijk woont en onroerend goed in Spanje bezit, is het Modelo 210 (IRNR) op u van toepassing, niet het Modelo 720.
Moet ik het formulier Modelo 720 elk jaar indienen?
Nee, niet automatisch. U moet alleen opnieuw aangifte doen als de waarde van een blok met meer dan 20.000 € is gestegen ten opzichte van uw laatste aangifte, of als u een actief in een nog niet aangegeven blok hebt verkocht of verworven. In alle andere gevallen hoeft u geen formulier 720 in te dienen.
Is mijn Franse levensverzekering onderworpen aan het Modelo 720?
Ja, als u fiscaal inwoner bent van Spanje. Een levensverzekering die bij een buitenlandse verzekeraar is afgesloten, valt onder Blok 2 zodra de afkoopwaarde ervan op 31 december hoger is dan 50.000 €. Dit is een van de activa die het vaakst over het hoofd worden gezien, en een van de meest voorkomende bij Franstalige expats.
Welke waarde moet worden opgegeven voor een onroerend goed dat in onverdeeld eigendom is?
Uw aandeel in de totale aankoopprijs. Als u 50 % bezit van een appartement dat voor 300.000 € is gekocht, geeft u 150.000 € op bij Waardering 1 en vult u 50 in bij het veld “deelnemingspercentage”. Het is uw aandeel dat telt, niet de totale waarde van het onroerend goed.
Moet er voor het Modelo 720 belasting worden betaald?
Nee. Het gaat om een louter informatieve aangifte. Door deze in te vullen hoeft u niets aan de Agencia Tributaria te betalen. Het is een verplichting tot transparantie, geen extra belasting op uw buitenlandse vermogen.
Wat zijn de gevolgen als men na 2022 een aangifte vergeet in te dienen of te laat indient?
De onevenredige boetes zijn door de hervorming van 2022 afgeschaft. Maar de standaardsancties van de Ley General Tributaria blijven van kracht, en de belastingdienst kan niet-aangegeven activa herclassificeren als ongerechtvaardigde vermogenswinst, met achterstandsrente. De verjaringstermijn bedraagt 4 jaar. Concreet blijft het meest tastbare risico het blokkeren van een verkoop: de notaris controleert systematisch of aan de fiscale voorschriften is voldaan alvorens de akte te ondertekenen.
Kan ik het Modelo 720 zelf invullen of heb ik daarvoor een deskundige nodig?
Technisch gezien wel, het AEAT-platform is toegankelijk voor elke aangifteplichtige met een Certificado Digital of een Cl@ve-pincode. In de praktijk wordt een Spaanse belastingadviseur sterk aanbevolen bij een eerste aangifte of als u meerdere activa in verschillende landen en valuta’s hebt. De kosten zijn bescheiden, vaak tussen de 100 en 300 €, en het beschermt uw aangifte tegen classificatie- of waarderingsfouten die achteraf veel duurder zijn om te corrigeren.
Meer informatie:
- IRNR: de inkomstenbelasting voor niet-ingezetenen
- De stappen bij het kopen van onroerend goed in Spanje
- Belastingaangifte in Frankrijk voor uw onroerend goed in Spanje
- De complete gids over de belastingregels bij de aankoop van onroerend goed in Spanje