Mis à jour en juin 2026
Le Modelo 720, c’est un peu le formulaire fiscal dont tout le monde a entendu parler, que personne ne comprend vraiment, et que beaucoup oublient jusqu’au mois de mars. Pourtant, c’est l’une des obligations fiscales les plus importantes pour les expatriés résidant en Espagne qui ont encore des actifs dans leur pays d’origine.
Bonne nouvelle : c’est une déclaration purement informative. Mais l’oublier ou la bâcler peut avoir des conséquences sérieuses, notamment le jour où vous voudrez vendre un bien espagnol.
Ce guide Terreta Spain vous explique concrètement à qui ça s’applique le modelo 720, quoi déclarer, comment remplir le formulaire étape par étape, et ce qui a vraiment changé depuis 2022, parce que oui, pas de stress mais… ça change souvent.
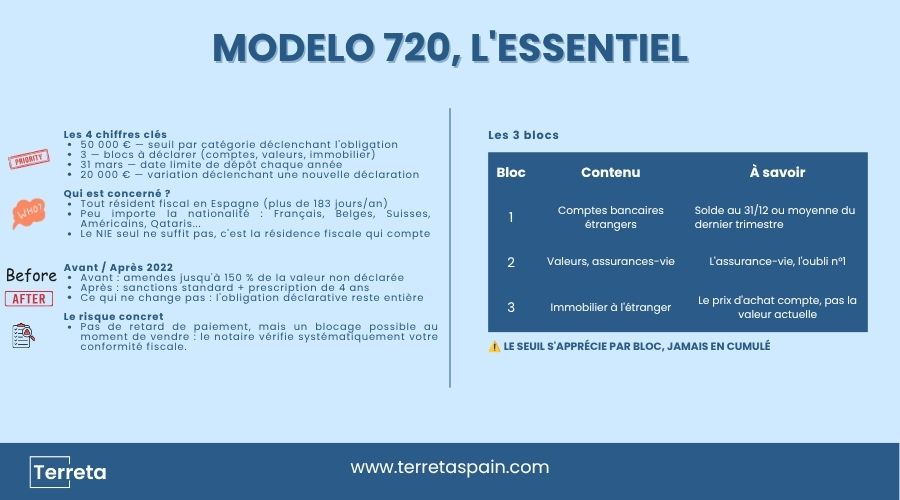
Les chiffres clés
déclenchant l’obligation
(comptes, valeurs, immobilier)
de dépôt chaque année
une nouvelle déclaration
C’est quoi exactement le Modelo 720 ?
Le Modelo 720, c’est la déclaration informative que doivent présenter tous les résidents fiscaux en Espagne sur leurs biens et droits détenus à l’étranger. Autrement dit : si vous habitez à Valencia ou Madrid mais que vous avez encore un appartement à Lyon, un compte à la Société Générale ou une assurance-vie chez AXA, vous êtes concerné.
L’objectif ? Donner de la visibilité au fisc espagnol sur ce que vous possédez hors du territoire. Pas pour vous taxer davantage, mais pour prévenir l’évasion fiscale.
Ce que ce le modelo 720 n’est pas :
- Un impôt : vous ne payez rien en le remplissant
- Optionnel : au-delà des seuils, c’est une obligation légale
- Une question de nationalité : ce qui compte, c’est de résider fiscalement en Espagne et de détenir des biens à l’étranger, peu importe le passeport
Qui est obligé de le déposer ?
Toute personne physique ou morale résidant fiscalement en Espagne et détenant des biens à l’étranger au-dessus des seuils. Ok, ça paraît simple sur le papier, mais il y a quelques subtilités à connaître.
La condition préalable : être résident fiscal espagnol.
- Vous passez plus de 183 jours par an en Espagne ?
- Vous êtes résident fiscal espagnol
- Le Modelo 720 vous concerne alors si vos actifs étrangers dépassent les seuils
- Et ça vaut pour tout le monde : Français, Belges, Suisses, mais aussi Américains, Qataris, Canadiens ou tout autre nationalité, dès lors que la résidence fiscale espagnole est établie
À savoir : posséder un NIE ne suffit pas à être résident fiscal espagnol. On peut avoir un NIE (pour acheter un bien, par exemple) sans jamais devenir résident fiscal. C’est uniquement votre situation réelle, les 183 jours, qui déclenche l’obligation.
Et attention, ça ne concerne pas que les propriétaires directs. Le titulaire d’un compte doit déclarer, bien sûr, mais aussi toute personne ayant une procuration, un mandat ou une autorisation dessus. Côté immobilier, les nu-propriétaires et copropriétaires sont logés à la même enseigne.
Les trois blocs à déclarer et leurs seuils
Le Modelo 720 s’organise autour de trois catégories distinctes : les comptes bancaires à l’étranger, les valeurs et assurances gérées hors Espagne, et les biens immobiliers situés à l’étranger.
Le seuil déclencheur est 50 000 € par bloc, et c’est vraiment par bloc, pas “en tout”. Jamais en additionnant les blocs entre eux. C’est le point le plus souvent mal compris.
Le seuil de 50 000 € s’apprécie par catégorie — jamais en additionnant les blocs entre eux. C’est le point le plus souvent mal compris.
Bloc 1 : Comptes bancaires étrangers
Comptes courants, livrets, dépôts à terme ouverts dans une banque hors Espagne. On regarde deux chiffres : le solde au 31 décembre ET le solde moyen du dernier trimestre. C’est le plus élevé des deux qui déclenche ou non l’obligation.
Exemples : compte Crédit Agricole, Société Générale, BNP, N26 avec IBAN français, UBS en Suisse, HSBC à Londres.
Bloc 2 : Valeurs, droits, assurances et revenus
Actions, obligations, fonds d’investissement (PEA, compte-titres ordinaire), et, attention, c’est là que beaucoup se font surprendre, les contrats d’assurance-vie souscrits auprès d’un assureur étranger. La valeur de rachat au 31 décembre est la référence.
👉 L’assurance-vie française est l’actif le plus oublié par les expatriés. Dès que la valeur de rachat dépasse 50 000 €, elle entre dans le Bloc 2 et doit être déclarée.
Bloc 3 : Biens immobiliers situés hors Espagne
C’est ici que la majorité des Français, Belges et Suisses installés en Espagne sont concernés. Vous additionnez les prix d’achat de tous vos biens immobiliers étrangers. Deux appartements achetés respectivement 30 000 € et 35 000 € = 65 000 € : vous dépassez le seuil, et vous déclarez les deux.
Pour un bien immobilier, c’est le prix d’achat historique qui compte, pas la valeur de marché actuelle. Un appartement acheté 120 000 € qui en vaut 200 000 € aujourd’hui se déclare à 120 000 € et on a envie de dire…heureusement !
L’astuce Terreta : pour tout actif libellé en devise étrangère, utilisez le taux de change officiel publié par la Banque d’Espagne au 31 décembre de l’année concernée. Pas Google, pas Claude, pas votre banque, le taux officiel, point.
Les taux de change officiels de la BDE, c’est par là : https://www.bde.es/webbe/es/estadisticas/compartido/datos/pdf/tc_1_1.pdf
Petite précision utile : les cryptomonnaies sur des plateformes étrangères ne vont pas dans le 720. Elles ont leur propre formulaire depuis 2023 : le Modelo 721.
Vous avez des questions sur le modelo 720 ou sur l’immobilier en Espagne ? Contactez l’équipe Terreta Spain
Quand déposer le Modelo 720 ?
Entre le 1er janvier et le 31 mars de l’année suivant l’exercice concerné. Pour vos actifs au 31 décembre 2025 : date limite le 31 mars 2026. En cas de problème technique sur la plateforme de l’AEAT, un délai de grâce de 4 jours calendaires s’applique.
Et l’année suivante, dois-je recommencer ? Pas forcément. Une fois la première déclaration déposée, vous n’êtes tenu de redéposer que si la valeur d’un bloc augmente de plus de 20 000 € par rapport à votre dernière déclaration, ou si vous avez vendu ou acquis un actif dans un bloc non encore déclaré. Dans les autres cas : pas de 720 à déposer.
Comment remplir le Modelo 720 : guide pas à pas
Étape 1 : Se connecter à la Sede Electrónica de l’AEAT
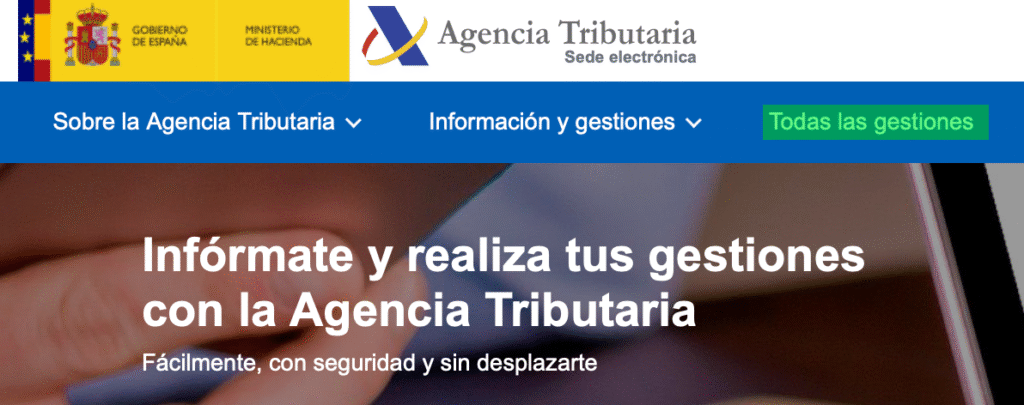
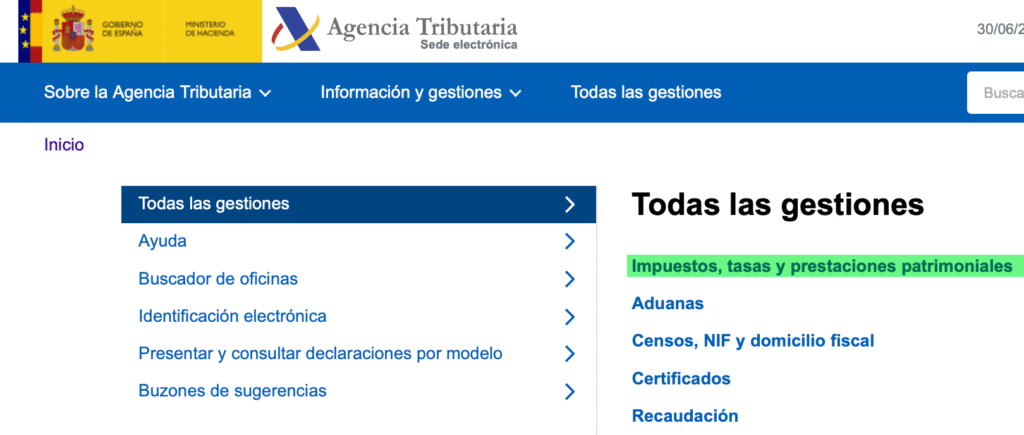
La déclaration se fait exclusivement en ligne sur sede.agenciatributaria.gob.es. Pas de version papier, pas d’envoi postal, tout se passe sur le portail.
Chemin sur le site : Inicio > Todas las gestiones > Impuestos y tasas > Declaraciones informativas > Modelo 720
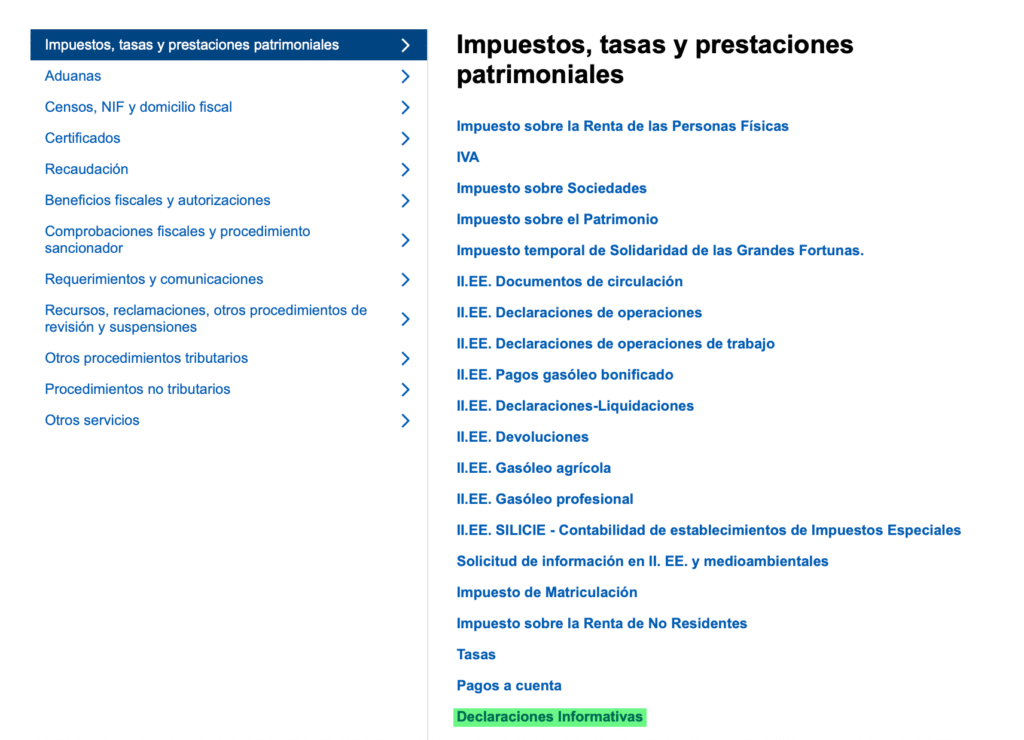
Pour vous identifier, trois options :
- Certificado Digital : fichier installé sur votre ordinateur, la référence pour les démarches fiscales
- Cl@ve PIN : code temporaire sur votre téléphone, plus pratique si vous êtes sur mobile
- DNI électronique : pour les ressortissants espagnols
Étape 2 : Renseigner vos données identificatives
Une fois connecté, une page vous demande votre NIF (Numéro d’Identification Fiscale) ou votre NIE (Numéro d’Identité des Étrangers) si vous êtes étranger, nom, prénom et coordonnées.
Attention : utilisez exactement les mêmes données que celles enregistrées à l’Agencia Tributaria, pas de variations d’orthographe, pas d’abréviations.
Cliquez ensuite sur “Continuar”. Vous pouvez aussi importer un formulaire déjà préparé ou reprendre une session sauvegardée si vous n’avez pas pu finir la fois précédente.
Étape 3 : Créer un registre par bien ou par compte
C’est le cœur du formulaire. Cliquez sur “Nuevo Registro” pour chaque actif à déclarer.
Un compte, un bien, une assurance-vie = un registre distinct. Chaque fiche se divise en quatre sections.
Section A : Données du déclarant
Le champ “clave de condición del declarante” définit votre lien avec le bien :
- 1 = titulaire unique
- 2 = représentant ou mandataire
- 3 = bénéficiaire
- 4 = personne autorisée
- 5 = titulaire réel (bénéficiaire effectif)
Dans la grande majorité des cas, vous cocherez 1.
Section B : Type de bien ou de droit
Le champ “clave tipo de bien o derecho” (position 102) détermine dans quel bloc vous déclarez :
- C = compte bancaire à l’étranger (Bloc 1)
- V = valeurs, actions, fonds (Bloc 2)
- S = assurances et rentes (Bloc 2)
- I = bien immobilier (Bloc 3)
Pour les comptes bancaires, la sous-clé (position 103) précise le type :
- 1 = compte courant
- 2 = compte d’épargne
- 3 = dépôt à terme
- 4 = compte de crédit
Section C : Domicile de l’entité ou localisation du bien
Pour un compte ou actif financier : adresse complète de la banque étrangère (rue, ville, code postal, code pays en format ISO à deux lettres : FR pour France, CH pour Suisse, GB pour Royaume-Uni, BE pour Belgique).
Pour un bien immobilier : adresse exacte du bien à l’étranger.
Section D : Données du bien ou du droit
C’est là que se jouent les chiffres importants :
| Champ | Ce qu’il faut renseigner |
|---|---|
| Origen del bien (pos. 423) |
A = première déclaration / B = déjà déclaré / C = extinction de la titularité |
| Fecha de incorporación (pos. 415-422) |
Date d’ouverture du compte ou d’acquisition du bien (format AAAAMMJJ) |
| Valoración 1 (pos. 432-446) |
Solde au 31/12 pour les comptes / prix d’achat pour l’immobilier |
| Valoración 2 (pos. 447-461) |
Solde moyen du dernier trimestre (comptes uniquement) |
| % participación (pos. 476-480) |
100 si titulaire unique / 50 si bien en indivision à parts égales. Pour une indivision à parts inégales, indiquez votre pourcentage réel de détention (ex : 30 si vous détenez 30 % du bien) |
Pour une indivision à parts inégales, indiquez votre pourcentage réel de détention (ex : 30 si vous détenez 30 % du bien).
Étape 4 : Valider avant d’envoyer
Une fois tous vos biens enregistrés, cliquez sur “Validar”. Le système repère les erreurs bloquantes et les avertissements. Corrigez les erreurs avant d’aller plus loin. Certains avertissements non bloquants peuvent être ignorés s’ils ne correspondent pas à votre situation.
Cliquez ensuite sur “Ver declarante” pour avoir une vue d’ensemble de tout ce que vous avez déclaré. Prenez le temps de vérifier : une erreur de valorisation ou un actif mal classifié peut créer des complications.
Étape 5 : Signer et envoyer
Cliquez sur “Firmar y Enviar”. Le portail génère un PDF officiel de votre déclaration validée.
Téléchargez-le et conservez-le précieusement : c’est votre preuve de dépôt, et le notaire vous le demandera si vous vendez un bien en Espagne.
6. Cas concrets pour les profils francophones
Cas 1 : Français installé à Valencia, propriétaire d’un appartement à Lyon
- Appartement acheté 180 000 €, valeur de marché actuelle 230 000 €.
- Compte BNP France : 22 000 €. → Bloc 3 déclenché (180 000 € > 50 000 €).
- Déclarez l’appartement avec Valoración 1 = 180 000 €, code pays FR, adresse exacte du bien.
- → Bloc 1 non déclenché (22 000 € < 50 000 €). Le compte BNP ne se déclare pas cette année.
Cas 2 : Belge résident à Madrid, assurance-vie chez AG Insurance (Belgique) de 65 000 €
- → Bloc 2 déclenché.
- Déclarez le contrat avec la valeur de rachat au 31 décembre comme Valoración 1, type S, code pays BE.
- Pas d’autre actif étranger ? C’est la seule fiche à créer.
Cas 3 : Suisse copropriétaire à 50 % d’un chalet en Haute-Savoie acheté 320 000 €
- Sa quote-part : 160 000 €. → Bloc 3 déclenché.
- Valoración 1 = 160 000 €, pourcentage de participation = 50.
Cas 4 : Français à Barcelone, PEA chez Fortuneo de 45 000 € et compte Boursorama de 12 000 €
- → Aucun bloc ne dépasse 50 000 €.
- Rien à déclarer cette année.
- Si votre PEA franchit 50 001 € au 31 décembre d’une bonne année boursière, l’obligation s’applique dès cet exercice. C’est la valeur à cette date précise qui compte, pas un pic ponctuel en cours d’année. À vérifier chaque fin décembre.
7. Ce qui a changé depuis 2022 : les sanctions
Pendant des années, le Modelo 720 a eu une réputation épouvantable, et pour cause. Les sanctions en cas de non-déclaration pouvaient atteindre 150 % de la valeur des actifs non déclarés, auxquelles s’ajoutaient des amendes fixes, le tout sans prescription possible. Un vrai cauchemar administratif.
Le 27 janvier 2022, la Cour de Justice de l’Union Européenne (arrêt C-788/19) a mis fin à ce régime, le jugeant contraire au principe de libre circulation des capitaux et aux droits fondamentaux des contribuables.
code html phrase en exergue : <p><strong>Le Modelo 720 n’a pas disparu après 2022 : l’obligation reste entière. Ce qui a changé, c’est la fin des amendes disproportionnées — pas la fin de la déclaration.</strong></p>
Depuis la réforme (Ley 5/2022), les sanctions standard de la Ley General Tributaria s’appliquent, avec une prescription de 4 ans. Le risque principal en cas d’omission : Hacienda peut requalifier les actifs non déclarés en ganancia patrimonial no justificada (gain en capital injustifié), avec intérêts de retard à la clé. Ce gain est imposé comme un revenu ordinaire de l’exercice non prescrit le plus ancien, ce qui peut faire grimper la note fiscale bien au-delà de la simple valeur de l’actif oublié.
Vous souhaitez investir en Espagne ? Contactez les experts Terreta Spain.
Les erreurs les plus fréquentes
- Confondre valeur de marché et prix d’achat. Pour le Bloc 3, on déclare ce qu’on a payé à l’époque, pas ce que ça vaut aujourd’hui.
- Oublier l’assurance-vie française. C’est l’oubli numéro un chez les expatriés francophones. Dès que la valeur de rachat dépasse 50 000 €, elle entre dans le Bloc 2.
- Ne pas redéposer après une vente. Vous avez vendu un bien précédemment déclaré ? Il faut déposer une nouvelle déclaration pour signaler l’extinction de la titularité : code C dans le champ “Origen del bien”.
- Utiliser le mauvais taux de change. Le taux officiel de la Banque d’Espagne au 31 décembre de l’exercice concerné.
- Négliger un bien en indivision. Même 20 % d’un bien à 400 000 € représente 80 000 € et c’est au-dessus du seuil. C’est votre quote-part qui compte, pas la valeur totale du bien.
N’attendez pas que Hacienda vous relance. Elle ne le fait pas. C’est à vous de déclarer, et les 4 dernières années restent vérifiables. Le notaire, lui, sera beaucoup moins clément.
Conclusion
Le Modelo 720 : une obligation simple à gérer si elle est anticipée
Le Modelo 720 fait peur à tort. C’est une déclaration informative — vous ne payez rien en la remplissant. Dans la plupart des cas, vous n’avez pas à la refaire chaque année. Et depuis 2022, les sanctions disproportionnées qui en faisaient un repoussoir ont disparu.
Ce qui reste : une obligation légale, avec une date limite au 31 mars, pour tout résident fiscal en Espagne qui détient plus de 50 000 € dans l’une des trois catégories à l’étranger.
La bonne démarche : identifier vos actifs étrangers en janvier, vérifier les seuils par bloc, et déposer avant le 31 mars. Avec un bon asesor fiscal, c’est l’affaire d’une heure.
Parler à un expert Terreta SpainQuestions fréquentes
Le Modelo 720 concerne-t-il les non-résidents qui ont un bien en Espagne ?
Non. Le Modelo 720 s’applique uniquement aux résidents fiscaux en Espagne pour leurs biens situés à l’étranger. Si vous résidez en France et possédez un bien en Espagne, c’est le Modelo 210 (IRNR) qui vous concerne, pas le 720.
Dois-je déposer le Modelo 720 chaque année ?
Non, pas automatiquement. Vous redéposez uniquement si la valeur d’un bloc augmente de plus de 20 000 € par rapport à votre dernière déclaration, ou si vous avez vendu ou acquis un actif dans un bloc non encore déclaré. Dans les autres cas, pas de 720 à déposer.
Mon assurance-vie française est-elle concernée par le Modelo 720 ?
Oui, si vous êtes résident fiscal en Espagne. L’assurance-vie souscrite auprès d’un assureur étranger entre dans le Bloc 2 dès que sa valeur de rachat au 31 décembre dépasse 50 000 €. C’est l’un des actifs les plus souvent oubliés, et l’un des plus courants chez les expatriés francophones.
Quelle valeur déclarer pour un bien immobilier détenu en indivision ?
Votre quote-part du prix d’achat total. Si vous possédez 50 % d’un appartement acheté 300 000 €, vous déclarez 150 000 € en Valoración 1 et vous renseignez 50 dans le champ “pourcentage de participation”. C’est votre part qui compte, pas la valeur totale du bien.
Le Modelo 720 génère-t-il un impôt à payer ?
Non. C’est une déclaration purement informative. En la remplissant, vous n’avez rien à verser à l’Agencia Tributaria. C’est une obligation de transparence, pas un impôt supplémentaire sur vos actifs étrangers.
Que risque-t-on en cas d’oubli ou de dépôt tardif après 2022 ?
Les amendes disproportionnées ont été supprimées par la réforme de 2022. Mais les sanctions standard de la Ley General Tributaria s’appliquent toujours, et Hacienda peut requalifier les actifs non déclarés en gain en capital injustifié, avec intérêts de retard. La prescription est de 4 ans. Concrètement, le risque le plus tangible reste le blocage d’une vente : le notaire vérifie systématiquement la conformité fiscale avant de signer.
Puis-je remplir le Modelo 720 moi-même ou faut-il un professionnel ?
Techniquement oui, la plateforme de l’AEAT est accessible à tout déclarant avec un Certificado Digital ou un Cl@ve PIN. En pratique, pour un premier dépôt ou si vous avez plusieurs actifs dans différents pays et devises, un asesor fiscal espagnol est fortement recommandé. Le coût est modeste, souvent entre 100 et 300 €, et il sécurise votre déclaration contre les erreurs de classification ou de valorisation qui coûtent bien plus cher à corriger après coup.
Pour aller plus loin :
- IRNR : l’Impôt sur le Revenu des Non-Résidents
- Les étapes de l’achat immobilier en Espagne
- Déclaration d’impôts en France pour vos biens détenus en Espagne
- Le guide complet de la fiscalité d’un achat immobilier en Espagne