Terreta Spain, mis à jour en juin 2026
Chez Terreta Spain, nous sommes de plus en plus confrontés à ce type de raisonnement : à partir d’un certain niveau de patrimoine immobilier en Espagne, la SL espagnole seule ne suffit plus. Non pas parce qu’elle est inefficace, elle reste la structure de référence, mais parce que la question de la remontée des bénéfices vers le pays de résidence, de la transmission aux héritiers et de la protection du patrimoine global entre en jeu. C’est là qu’intervient le montage holding + SL espagnole. Voici ce que nous conseillons à nos clients.
Vous souhaitez investir en Espagne ? Contactez notre équipe.
Rappel : pourquoi une SL espagnole ?
La SL (Sociedad Limitada) est la structure la plus utilisée par les investisseurs étrangers pour détenir de l’immobilier en Espagne. Elle permet d’être imposé à l’Impuesto sobre Sociedades (IS) à 25 % sur le bénéfice net, contre 19 % sur le brut en nom propre pour un résident UE, ou 24 % sur le brut pour un résident hors UE (article 25, Loi 5/2004 IRNR).
Elle permet surtout de déduire toutes les charges :
- Intérêts d’emprunt
- IBI (impôt foncier)
- Copropriété
- Assurance
- Frais de gestion locative
- Amortissements du bien (2 % par an sur la valeur du bâti selon le tableau officiel de l’AEAT, “Edificios comerciales, administrativos, de servicios y viviendas”)
Pour aller plus loin :
Vous êtes prêt à investir ? Contactez un expert Terreta Spain.
Pourquoi ajouter une holding au-dessus de la SL ?
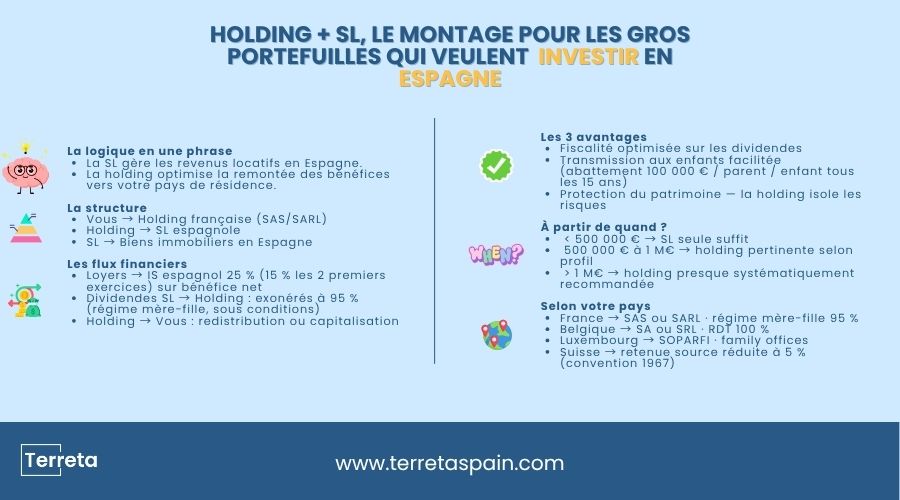
La logique est assez simple : la SL gère efficacement les revenus locatifs espagnols. Mais quand les bénéfices remontent vers l’associé, une personne physique résidant en France, en Belgique ou en Suisse, ils sont à nouveau imposés dans le pays de résidence, sur les dividendes ou lors de la cession des parts.
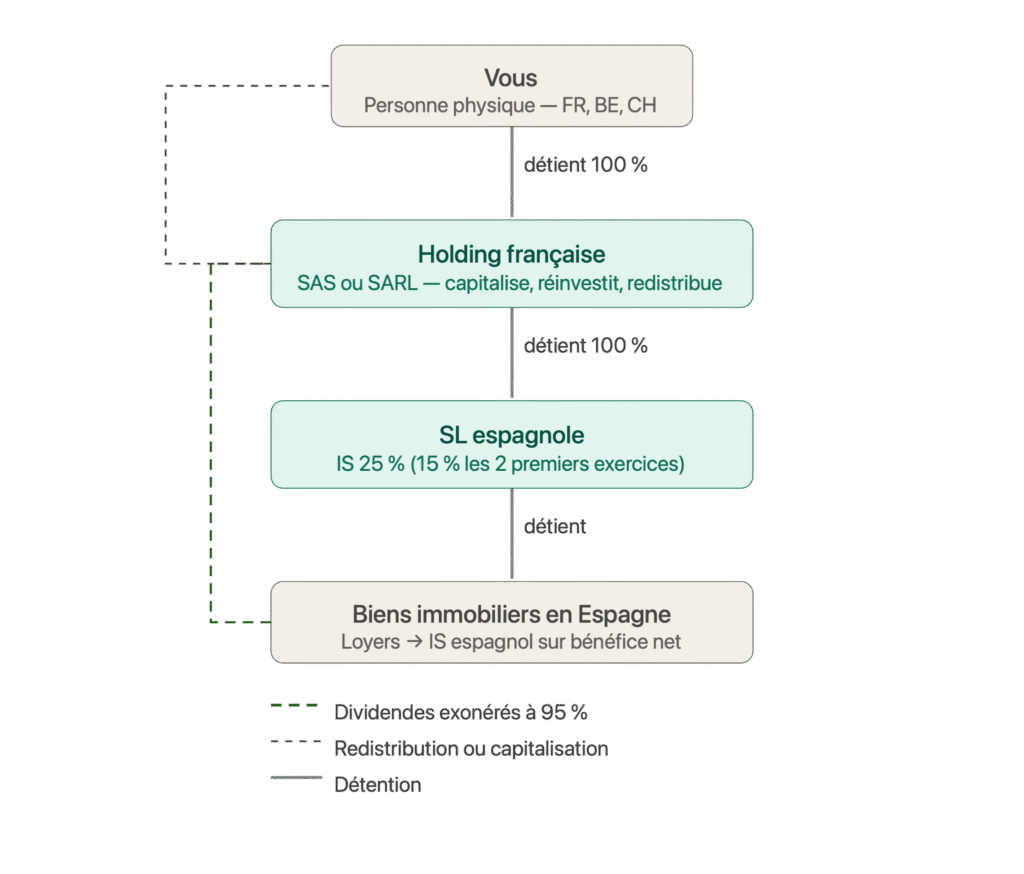
L’astuce : La holding interpose une société entre vous et la SL espagnole. Au lieu de vous verser les dividendes directement, la SL les verse à votre holding, qui les capitalise, les réinvestit ou les redistribue selon une logique patrimoniale optimisée.
Les trois raisons principales de créer une holding :
1. Optimisation fiscale des dividendes
En France, une société mère peut bénéficier du régime mère-fille (article 145 du Code Général des Impôts) si elle détient au moins 5 % de la filiale depuis plus de deux ans. Les dividendes remontant de la SL espagnole vers la holding française sont alors exonérés à 95 %, seule une quote-part de frais et charges de 5 % est imposée à l’IS français.
2. Transmission patrimoniale facilitée
Intéressant pour les gros portefeuilles : transmettre des parts de holding à ses enfants est fiscalement plus avantageux que transmettre directement des biens immobiliers ou des parts de SL espagnole. Les abattements sur donation en France (100 000 € par parent et par enfant tous les 15 ans) s’appliquent sur la valeur des parts de la holding.
3. Protection et centralisation du patrimoine
Autre avantage, la holding isole les risques : si la SL espagnole est exposée à un litige ou une créance, la holding et les biens qu’elle détient par ailleurs, est protégée. Elle permet aussi de centraliser la gestion de patrimoines multi-pays en un seul véhicule.
La structure type du montage
Le schéma le plus courant pour un investisseur français :
| Vous (personne physique, qui réside en France), détenez à 100 %↓ Holding SAS ou SARL française, détient à 100 %↓ SL espagnole, détient↓ Biens immobiliers en Espagne |
Flux financiers :
- Les loyers espagnols entrent dans la SL → IS espagnol à 25 % (ou 15 %) sur le bénéfice net
- Les dividendes remontent de la SL vers la holding → exonération à 95 % (régime mère-fille, sous conditions)
- La holding réinvestit, capitalise ou redistribue selon votre stratégie patrimoniale
Quel type de holding choisir ?
La holding peut être constituée dans n’importe quel pays, mais son pays de résidence fiscale détermine les règles applicables. Voici les structures les plus courantes selon le pays de résidence de l’investisseur :
France : SAS ou SARL holding
La SAS et la SARL sont les deux formes les plus courantes pour une holding française. Le choix dépend de votre situation.
- La SAS est la plus souple : gouvernance libre, entrée d’investisseurs tiers facilitée, transmission progressive des parts organisable à la carte via les statuts. Elle est préférée pour les patrimoines complexes ou les projets à plusieurs associés aux profils différents.
- La SARL convient mieux aux structures familiales simples : cadre plus rigide mais mieux balisé juridiquement, et régime social du gérant majoritaire parfois plus avantageux selon la situation personnelle.
Dans les deux cas, le régime mère-fille s’applique si les conditions sont remplies (5 % de détention, 2 ans minimum).
Belgique , SA ou SRL holding
La Belgique dispose d’un mécanisme équivalent au régime mère-fille français : le régime des Revenus Définitivement Taxés (RDT). Sous conditions (détention minimale de 10 % du capital ou valeur d’acquisition d’au moins 2,5 M€, pendant au moins un an), les dividendes remontant d’une SL espagnole vers une holding belge bénéficient d’une exonération quasi-totale de l’impôt des sociétés belge.
Attention, notez : depuis l’exercice 2026, les grandes sociétés dont la participation est inférieure à 10 % doivent en outre comptabiliser celle-ci en immobilisation financière pour en bénéficier.
Luxembourg : SOPARFI
La Société de Participations Financières luxembourgeoise est une structure holding très utilisée par les family offices.
Avantages : régime mère-fille, convention fiscale Luxembourg-Espagne, et cadre légal stable et reconnu internationalement.
Suisse : holding suisse
Possible, mais plus complexe. La Suisse n’est pas dans l’UE, ce qui limite l’accès au régime mère-fille européen. Des conventions bilatérales Suisse-Espagne s’appliquent, mais les optimisations sont moins automatiques qu’en UE. La convention fiscale Suisse-Espagne (en vigueur depuis 1967) prévoit une retenue à la source réduite à 5 % sur les dividendes versés d’une SL espagnole vers une holding suisse détenant plus de 25 % du capital, contre 15 % dans le cas général. Les revenus immobiliers restent imposés en Espagne
À partir de quel patrimoine ce montage est-il pertinent ?
Le montage holding + SL engendre des coûts fixes supplémentaires : création et gestion de la holding, comptabilité dans deux pays, dépôt des comptes, frais juridiques.
En pratique :
- En dessous de 500 000 € de patrimoine immobilier espagnol : la SL seule suffit généralement.
- Entre 500 000 € et 1 M€ : le montage holding devient pertinent si vous avez plusieurs biens, des bénéfices récurrents importants ou une logique de transmission.
- Au-dessus de 1 M€ : le montage holding est presque systématiquement recommandé.
Pour les family offices gérant des mandats de plusieurs millions d’euros, la holding est la norme, souvent complétée par une structuration plus complexe (sous-holding par pays, démembrement de parts, etc.).
Pour aller plus loin, lisez notre dossier : Investir en Espagne avec un family office
Les points de vigilance
1. La substance économique de la SL
La SL doit justifier d’une activité économique réelle (article 5.1, Loi 27/2014 IS espagnol). En pratique : baux de location signés, mandat de gestion, factures de charges. Sans cette substance, l’administration espagnole peut remettre en cause les avantages fiscaux.
2. La convention fiscale applicable
Chaque pays a sa propre convention fiscale avec l’Espagne, qui détermine le traitement des dividendes, des plus-values et des intérêts. Vérifiez toujours la convention spécifique à votre pays de résidence avant de structurer le montage.
3. Le coût de mise en place et de gestion annuelle
Comptez environ 2 000 à 4 000 € par an pour la gestion comptable et fiscale des deux entités (holding + SL), selon la complexité de la situation et les prestataires choisis.
4. La fiscalité de la cession des parts de SL
Attention, vendre votre SL espagnole n’est pas fiscalement neutre. La convention fiscale franco-espagnole prévoit explicitement (article 13) que les gains tirés de la cession de parts d’une société dont l’actif est principalement constitué de biens immobiliers situés en Espagne restent imposables en Espagne, même si vous cédez des parts et non le bien directement. La structuration via SL ne fait donc pas échapper à l’imposition espagnole sur la plus-value. Le taux applicable est celui de l’IS espagnol si la cession intervient au niveau de la SL, ou de l’IRNR si vous cédez les parts en tant que non-résident. La France applique ensuite un crédit d’impôt pour éviter la double imposition. Ce point doit être anticipé dès la structuration du montage, notamment si une sortie à terme est envisagée.
Voir notre article sur la Convention fiscale France-Espagne (à Linker une fois publié).
Comment Terreta Spain intervient dans ce montage
Terreta Spain opère côté espagnol :
- Sourcing des biens ;
- Coordination de la création de la SL avec le cabinet Delaguía y Luzón à Valence
- Gestion locative et suivi des travaux
- Pour la holding dans votre pays de résidence, nous pouvons vous mettre en relation avec les bons interlocuteurs, fiscalistes et avocats spécialisés dans les montages transfrontaliers.
L’objectif : que vous ayez un interlocuteur de confiance côté espagnol, coordonné avec votre conseil côté français, belge ou suisse.
Vous souhaitez structurer votre investissement immobilier en Espagne via un montage holding + SL ? Réservez un appel avec notre équipe.
FAQ
À partir de combien de biens faut-il envisager une holding ?
Il n’y a pas de seuil en nombre de biens , c’est davantage une question de patrimoine total, de bénéfices générés et de logique de transmission. En pratique, le montage devient pertinent à partir de 500 000 € d’actifs espagnols et/ou de revenus locatifs nets supérieurs à 40 000 € par an.
La holding doit-elle être dans mon pays de résidence ?
Pas nécessairement, mais c’est le cas le plus courant. La holding peut être créée dans n’importe quel pays , mais son pays de résidence détermine le régime fiscal des dividendes et des plus-values. Choisir un pays avec une convention fiscale favorable avec l’Espagne et un régime mère-fille avantageux est essentiel.
Peut-on avoir plusieurs SL espagnoles sous une même holding ?
Oui. C’est même une stratégie courante pour les investisseurs avec plusieurs projets (une SL par région, par type de bien, ou par associé). La holding chapeaute l’ensemble et centralise la gestion patrimoniale.
Quelle est la différence entre une holding animatrice et une holding passive ?
Une holding animatrice participe activement à la gestion de ses filiales (conseils stratégiques, services partagés). Une holding passive se contente de détenir les parts. La distinction est importante pour certains avantages fiscaux français (Pacte Dutreil pour la transmission, par exemple), à vérifier avec votre fiscaliste.
Ce montage est-il adapté à un achat en famille à plusieurs ?
Oui. La holding permet d’organiser la gouvernance entre plusieurs membres d’une famille ou associés, avec des règles de sortie et de transmission claires. Un pacte d’associés au niveau de la holding encadre les droits et obligations de chacun.
Pour aller plus loin :
- Investir en nom propre, SL ou SOCIMI ?
- SL espagnole vs SCI française
- Investir en Espagne avec un family office
- Le régime Beckham en Espagne
- Les étapes de l’achat immobilier en Espagne
- Créer une SL espagnole pour vos investissements immobiliers
- La SL espagnole versus la SCI française pour acheter en Espagne
Cet article a valeur d’information générale et ne constitue pas un conseil fiscal ou juridique personnalisé. Chaque situation doit être validée avec un avocat fiscaliste espagnol et un conseiller fiscal dans votre pays de résidence. Les taux et règles fiscaux mentionnés sont ceux en vigueur en juin 2026 et sont susceptibles d’évoluer.