Ce qu’il faut retenir
Terreta Spain, mis à jour en juin 2026
SL espagnole vs SCI française : quelle structure choisir pour acheter en Espagne ?
C’est l’une des questions qui revient le plus souvent dans nos échanges avec les investisseurs français. Beaucoup arrivent avec une SCI déjà constituée en France et se demandent s’ils peuvent l’utiliser pour acheter en Espagne. La réponse courte : techniquement oui, en pratique, ce serait dommage. On vous explique.
La SCI française en Espagne : ce qu’il faut savoir
La SCI (Société Civile Immobilière) est une structure très répandue en France pour détenir de l’immobilier en famille ou à plusieurs. Elle est transparente fiscalement : les revenus remontent directement chez les associés et sont imposés à titre personnel.
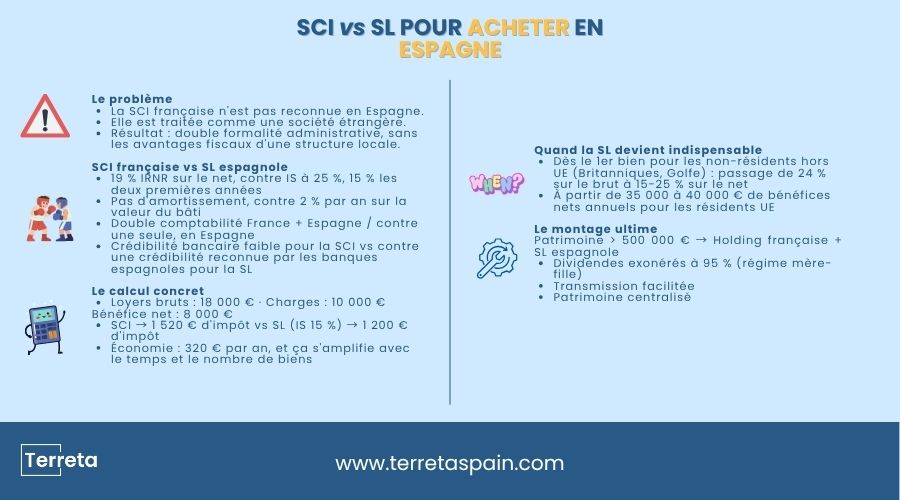
Le problème : cette transparence fiscale n’est pas reconnue en Espagne.
Côté espagnol, une SCI française est traitée comme une société étrangère. Elle est donc soumise à l’IRNR (Impôt sur le Revenu des Non-Résidents)
- 19 % sur les revenus locatifs nets si la SCI est domiciliée dans l’UE (France, source : https://www.boe.es/buscar/act.php?id=BOE-A-2004-4527)
- Avec possibilité de déduire les charges, mais dans des conditions plus restrictives qu’une SL espagnole
- Obligations déclaratives espagnoles en plus des obligations françaises
- Double couche administrative : comptabilité espagnole + comptabilité française
Côté français, les associés de la SCI restent imposés sur les loyers espagnols selon les règles françaises, avec application de la convention fiscale franco-espagnole pour éviter la double imposition.
En pratique : la Société Civile Immobilière génère de la complexité administrative et fiscale dans les deux pays, sans offrir les avantages fiscaux d’une structure espagnole locale.
L’info Terreta Spain : la convention fiscale France-Espagne prévoit que les revenus immobiliers sont imposés en Espagne. Mais cela ne vous dispense pas d’une déclaration en France, ni d’une gestion administrative dans les deux pays. Le résultat : deux fois plus de formalités, sans les avantages.
Vous avez des questions sur votre investissement immobilier en Espagne ? Réservez un appel avec notre équipe.
La SL espagnole : la structure de référence pour l’investissement immobilier en Espagne
La SL (Sociedad Limitada) est l’équivalent espagnol de la SARL française. C’est la structure la plus utilisée par les investisseurs étrangers qui achètent de l’immobilier en Espagne, et pour de bonnes raisons.
Ce qu’elle permet concrètement :
- IS à 25 % sur le bénéfice net (15 % les deux premiers exercices bénéficiaires, source : https://www.boe.es/buscar/act.php?id=BOE-A-2014-12328)
- Déduction de toutes les charges : intérêts d’emprunt, IBI (limpôt foncier), copropriété, assurance, frais de gestion locative, amortissements du bien (2 à 3 % par an sur la valeur du bâti selon l’AEAT)
- Transmission par cession de parts, plus simple et moins coûteuse qu’un acte notarial espagnol
- Responsabilité limitée au capital apporté
- Crédibilité bancaire supérieure à un achat en nom propre ou via une structure étrangère
Résultat sur un même bien générant 18 000 € de loyers bruts avec 10 000 € de charges :
- En nom propre (non-résident UE) : 19 % × 8 000 € = 1 520 €
- Via une SCI française : résultat proche, avec double formalité
- Via une SL espagnole (IS 15 %) : 15 % × 8 000 € = 1 200 €
L’écart est modeste sur un bien, mais il s’amplifie avec le nombre de biens, le niveau de charges et la durée de détention.
Pour aller plus loin : notre guide complet sur la création d’une SL espagnole.
SCI vs SL : le tableau comparatif
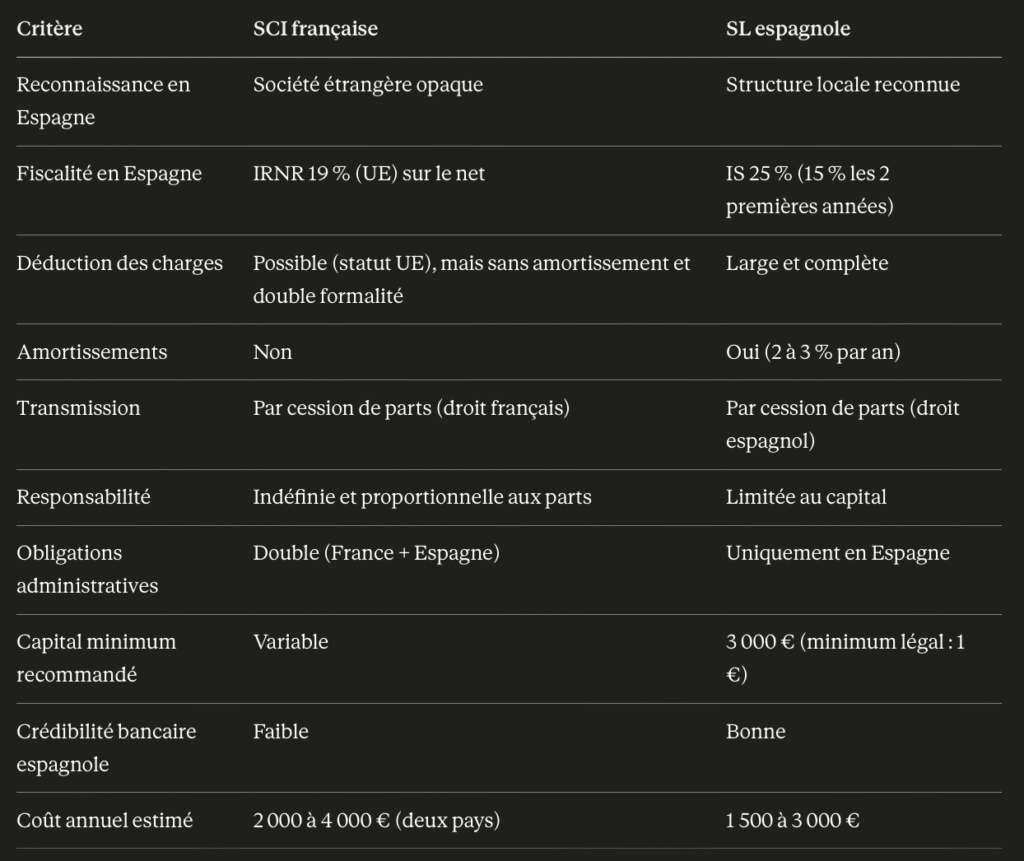
| Critère | SCI française | SL espagnole |
|---|---|---|
| Reconnaissance en Espagne | Société étrangère opaque | Structure locale reconnue |
| Fiscalité en Espagne | IRNR 19 % (UE) sur le net | IS 25 % (15 % les 2 premières années) |
| Déduction des charges | Possible mais sans amortissement, double formalité | Large et complète |
| Amortissements | Non | Oui (2 à 3 % par an) |
| Transmission | Cession de parts (droit français) | Cession de parts (droit espagnol) |
| Responsabilité | Indéfinie et proportionnelle aux parts | Limitée au capital |
| Obligations administratives | Double (France + Espagne) | Uniquement en Espagne |
| Capital minimum recommandé | Variable | 3 000 € (minimum légal : 1 €) |
| Crédibilité bancaire espagnole | Faible | Bonne |
| Coût annuel estimé | 2 000 à 4 000 € (deux pays) | 1 500 à 3 000 € |
Quand la SCI reste-t-elle pertinente ?
La Société Civile Immobilière française garde un intérêt dans certains cas précis :
- Vous détenez déjà des biens en France via une SCI et souhaitez une gestion patrimoniale centralisée côté français. Dans ce cas, la SCI peut détenir des parts d’une SL espagnole, c’est le montage holding.
- Votre projet espagnol est une résidence secondaire à usage principalement personnel, avec peu ou pas de revenus locatifs. Dans ce cas, la fiscalité n’est pas le sujet principal, et la SCI peut suffire pour la transmission.
- Vous avez déjà des associés en SCI et ne souhaitez pas créer une nouvelle structure. Dans ce cas, pesez le surcoût administratif contre le bénéfice fiscal d’une SL.
Pour aller plus loin, découvrez notre vidéo sur les réseaux sociaux : “Acheter en SCI / SL ou en nom propre“
Vous souhaitez investir en Espagne ? Contactez notre équipe.
Le montage optimal pour les gros patrimoines : holding + SL espagnole
Pour les patrimoines importants (à partir de 500 000 € d’actifs espagnols), le montage le plus efficace combine une holding française (SCI ou société holding) détenant une SL espagnole.
Le principe :
- La SL espagnole détient les biens immobiliers en Espagne et génère les revenus locatifs
- Les dividendes remontent vers la holding française avec une fiscalité optimisée grâce aux règles mère-fille (si les conditions sont remplies)
- La holding française gère la transmission patrimoniale selon les règles françaises
Ce montage permet de cumuler les avantages de la SL espagnole (déductions, IS compétitif) et ceux d’une holding française (transmission, optimisation patrimoniale globale).
Pour aller plus loin, lisez notre dossier complet : Holding + SL espagnole : le montage patrimonial pour les gros portefeuilles.
Ce type de montage nécessite l’accompagnement d’un fiscaliste spécialisé dans les deux pays. Terreta Spain coordonne ce type de dossier avec le cabinet Delaguía y Luzón à Valence.
À partir de quel seuil la SL espagnole devient-elle intéressante ?
La Sociedad Limitada génère des frais fixes : gestoria, comptabilité, dépôt des comptes, IS annuel.
En pratique :
- En dessous de 35 000 à 40 000 € de bénéfices nets annuels : l’achat en nom propre (pour les résidents UE) reste souvent plus simple et aussi efficace.
- Au-dessus de ce seuil, ou si vous avez de nombreuses charges à déduire : la SL devient clairement avantageuse.
- Pour les non-résidents hors UE (Britanniques post-Brexit, résidents du Golfe) : la SL est avantageuse dès le premier bien, car elle permet de passer de 24 % sur le brut à 15-25 % sur le net.
Les étapes pour créer une SL espagnole
- Réserver le nom de la société
- Faire la demande en ligne sur le site du Registro Mercantil Central (page disponible aussi en anglais).
- Proposer jusqu’à 5 noms, pour une quinzaine d’euros.
- Astuces Terreta : éviter les noms trop génériques, les noms de domaine (.es, .com), l’ajout d’une ville, les acronymes/anagrammes, les combinaisons chiffres+lettres et les ressemblances phonétiques.
- Ouvrir un compte bancaire professionnel
- Ouvrir un compte au nom de la société et déposer le capital social.
- La loi Ley Crea y Crece permet un capital à partir de 1 €, même si 1 € est peu recommandé côté banques pour une question de crédibilité. Nous conseillons un minimum de 3 000 €.
- Récupérer l’attestation de dépôt auprès de la banque pour le notaire.
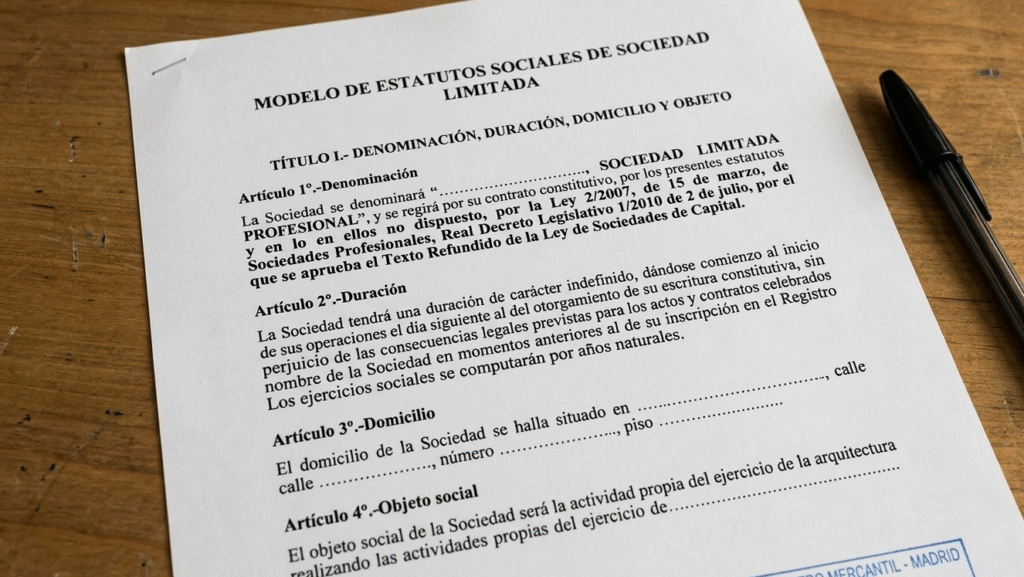
- Rédiger les statuts
- Définir les règles de fonctionnement de la société : nom + “S.L.”, siège social, objet social, capital social, répartition des parts, modalités de cession et arrivée/départ d’associés, type de direction, rémunération des dirigeants, répartition des bénéfices, causes de dissolution et liquidation.
- Conseil Terreta : faire rédiger des statuts sur-mesure par un professionnel, par exemple le cabinet multilingue Delaguia Luzón à Valence, ou utiliser un modèle si vous les rédigez vous-même.
- Signer l’acte de constitution chez le notaire
- Fournir au notaire : statuts, certificat de dénomination sociale, certificat bancaire, pièces d’identité des associés.
- Le notaire vérifie la légalité et établit la Escritura de Constitución de la Compañía Mercantil de Responsabilidad Limitada (“XXX S.L.”).
- S’enregistrer auprès des impôts (Agencia Tributaria)
- S’inscrire auprès de l’Agencia Tributaria via le modèle 036 en ligne.
- Obtenir un NIF (Numéro d’Identification Fiscal) provisoire pour la société.
- Inscription au Registre du commerce
- Immatriculer la société au Registre du commerce pour lui donner son existence juridique complète.
- Respecter le délai : maximum 2 mois après la signature des statuts.
- Affiliation à la Sécurité Sociale
- Affilier le gérant et tout associé actif auprès de la Sécurité Sociale, via le portail officiel et le formulaire TA-6 (à télécharger sur ce lien).
- Obtention du certificat digital
- Demander le certificado digital de représentant auprès de la Fábrica Nacional de Moneda y Timbre.
- Ce certificat est indispensable pour réaliser toutes les démarches en ligne de manière sécurisée.
La pratique : délais, coûts et astuces Terreta
- Délais habituels : entre 15 jours et 2 mois pour créer la SL.
- Accélération possible : via le PAE (Punto de Atención al Emprendedor) et le Documento Único Electrónico, surtout si vous disposez déjà d’un certificat digital.
- Capital social : 1 € est légalement suffisant, mais pas idéal pour la relation bancaire.
- Coût global estimé : entre 400 € et 600 €, jusqu’à 900 € si vous faites appel à un gestor, ce que Terreta recommande surtout si vous n’êtes pas à l’aise en espagnol.
- Lien utile : le CIRCE (Centro de Información y Red de Creación de Empresas) pour centraliser et accompagner les démarches.
Le tips Terreta Spain : Il est également possible d’acheter une SL déjà constituée (sociedad preconstituida), une société créée spécifiquement pour être transmise, inscrite au Registro Mercantil, avec NIF définitif et capital social déjà versé (généralement 3 000 €).
Avantage : opérationnel en 24 à 48 heures au lieu de 15 à 20 jours.
À privilégier si votre projet est urgent.
Terreta Spain coordonne cette étape avec ses partenaires juridiques, notamment le cabinet Delaguía y Luzón à Valence.
Contact :
sonia.gomezluzon@delaguialuzon.com
+34 963 74 16 57
FAQ
Une SCI française peut-elle acheter un bien en Espagne ?
Oui, techniquement. Mais elle est traitée comme une société étrangère par l’administration fiscale espagnole, ce qui génère des obligations dans les deux pays et ne permet pas de bénéficier des avantages fiscaux d’une SL espagnole.
Vaut-il mieux acheter via une SCI française ou une SL espagnole ?
Pour la grande majorité des investisseurs non-résidents, la SL espagnole est la structure la plus adaptée pour détenir un bien en Espagne : fiscalité locale, charges pleinement déductibles, amortissements, crédibilité bancaire et obligations administratives dans un seul pays. La SCI française reste pertinente si vous gérez déjà un patrimoine immobilier en France et souhaitez centraliser sa gestion côté français, ou si votre projet espagnol est une résidence secondaire à usage personnel sans vocation locative. Dans tous les autres cas, et en particulier pour un investissement locatif, la SL s’impose comme le choix le plus efficace fiscalement et le plus simple à opérer au quotidien.
Peut-on transformer une SCI en SL espagnole ?
Non directement, ce sont deux structures de droit différent. Il faut créer une SL espagnole et transférer les biens, ce qui génère des frais notariaux et fiscaux. Dans certains cas, il vaut mieux partir sur une nouvelle structure plutôt que de “convertir” l’existante.
Peut-on acheter une SL espagnole déjà constituée plutôt que d’en créer une ?
Oui. Des sociétés préconstituées (sociedades preconstituidas) sont disponibles à la vente, avec NIF définitif et capital social déjà versé. La transmission se formalise chez le notaire et la société est opérationnelle en 24 à 48 heures. À envisager si votre projet est urgent. Attention : réalisez toujours une due diligence pour vérifier l’absence de dettes ou de passifs cachés avant signature.
La SL espagnole peut-elle détenir ma résidence principale ?
Techniquement oui, mais ce n’est généralement pas recommandé. Une résidence principale à usage personnel ne génère pas de revenus locatifs, ce qui réduit l’intérêt fiscal de la SL. À analyser cas par cas.
Dois-je tenir une comptabilité espagnole avec une SL ?
Oui, c’est obligatoire. La SL doit déposer ses comptes annuels et déclarer son IS via le Modelo 200. Une gestoria locale prend en charge ces obligations pour 1 000 à 2 000 € par an selon la taille de la société.
Peut-on acheter à plusieurs via une SL espagnole ?
Oui, c’est même l’un des avantages de la structure. Les parts sont réparties entre associés selon l’apport de chacun. Un pacte d’associés encadre la gouvernance et les modalités de sortie.
Faut-il déclarer la SL espagnole dans mon pays de résidence ?
Dans la plupart des cas oui, notamment en France (déclaration des revenus étrangers via l’annexe 2047 et mention dans la déclaration 2042 si des dividendes remontent).
À valider impérativement avec votre conseiller fiscal local selon votre pays de résidence.
Pour aller plus loin :
- Investir en nom propre, SL ou SOCIMI ?
- Créer une SL espagnole pour vos investissements immobiliers
- Résident fiscal au Royaume-Uni : comment optimiser votre achat en Espagne
- Les étapes de l’achat immobilier en Espagne
- Le régime Beckham en Espagne
- L’impôt sur les sociétés en Espagne
- Holding + SL espagnole : le montage patrimonial pour les gros portefeuilles.
Cet article a valeur d’information générale et ne constitue pas un conseil fiscal ou juridique personnalisé. Chaque situation doit être validée avec un avocat fiscaliste espagnol et un conseiller fiscal dans votre pays de résidence. Les taux et règles fiscaux mentionnés sont ceux en vigueur en juin 2026 et sont susceptibles d’évoluer.